تبصره ماده ۱۰۰ مالیات مستقیم چیست؟ شرایط و نحوه استفاده
پرداخت مالیات برای بسیاری از صاحبان مشاغل کوچک و متوسط، بهخصوص زمانی که با دفاتر قانونی، اظهارنامه و اصطلاحات مالیاتی آشنا نیستند، میتواند زمانبر و استرسزا باشد. تبصره ماده 100 قانون مالیات مستقیم دقیقاً برای سادهسازی همین فرآیند طراحی شده است و به برخی صاحبان مشاغل اجازه میدهد مالیات عملکرد خود را بدون ورود به مسیرهای پیچیده اداری، بهصورت سادهتر پرداخت کنند.
اگر میخواهید بدانید تبصره ماده 100 چیست، چه کسانی میتوانند از آن استفاده کنند، سقف فروش سال 1405 چقدر است، مالیات چگونه محاسبه میشود و مراحل ثبت در سامانه مالیاتی به چه شکل است، این راهنما پاسخ را بهصورت کامل و کاربردی در اختیار شما میگذارد.
نرم افزار حسابداری برای مودیان مالیاتی
تبصره ماده 100 چیست و چه کاربردی دارد؟
تبصره ماده 100 قانون مالیاتهای مستقیم، یک مسیر سادهتر برای تعیین و پرداخت مالیات برخی صاحبان مشاغل است. در این روش، بهجای طیکردن فرآیند کامل اظهارنامه عملکرد و رسیدگیهای معمول، مالیات برخی مؤدیان به شکل مقطوع یا بر پایه اطلاعات ثبتشده در سامانه محاسبه میشود.
کاربرد اصلی این تبصره، کاهش پیچیدگیهای مالیاتی برای کسبوکارهای کوچک و متوسط است؛ یعنی افرادی که معمولاً گردش کاری محدودتری دارند و نمیخواهند برای انجام تکلیف مالیاتی، درگیر فرآیندهای طولانی شوند.
تبصره ماده 100 برای چه کسانی مناسب است؟
این تبصره بیشتر برای صاحبان مشاغل انفرادی، فروشگاههای کوچک، واحدهای خدماتی محلی و کسبوکارهایی مناسب است که درآمد آنها در محدوده تعیینشده توسط سازمان امور مالیاتی قرار دارد. در واقع هدف این قانون، حمایت از مشاغلی است که میخواهند تکلیف مالیاتی خود را با کمترین زمان و پیچیدگی انجام دهند.
- مشاغل کوچک و متوسط با فروش سالانه در سقف تعیینشده
- کسبوکارهایی که فرآیند سادهتر از اظهارنامه کامل را ترجیح میدهند
- صاحبان مشاغلی که دفاتر و اسناد پیچیده ندارند یا نگهداری آنها برایشان دشوار است
- واحدهای صنفی، فروشگاهی و خدماتی با حجم عملیات محدودتر
سقف فروش تبصره ماده 100 در سال 1405 چقدر است؟
بر اساس اطلاعات ارائهشده در محتوای فعلی، سقف فروش سالانه برای استفاده از تبصره ماده 100 در سال 1405 برابر با ۲۱۶ میلیارد ریال است. این یعنی اگر مجموع فروش کالا و خدمات شما در سال گذشته در این محدوده باشد، ممکن است بتوانید از این تسهیل مالیاتی استفاده کنید.
این سقف به صاحبان مشاغل بیشتری اجازه میدهد از فرآیند سادهتر تبصره بهرهمند شوند؛ اما همیشه باید ملاک نهایی، وضعیت پرونده مالیاتی، اطلاعات سامانه و ضوابط اعلامی سازمان امور مالیاتی باشد.
سقف تبصره ماده 100 مالیات مستقیم چقدر است؟
چه کسانی میتوانند از تبصره ماده 100 استفاده کنند؟
استفاده از این تبصره بهصورت خودکار برای همه مشاغل فعال نیست و مؤدی باید چند شرط اصلی را داشته باشد. اگرچه جزئیات اجرایی ممکن است بر اساس دستورالعمل هر سال تغییر کند، اما در محتوای فعلی این موارد بهعنوان شرایط اصلی آمده است:
- مجموع فروش کالا و خدمات سال گذشته کمتر یا برابر با سقف تعیینشده باشد.
- بدهی مالیاتی تسویه شده باشد.
- اعتراض باز نسبت به برگ تشخیص مالیات وجود نداشته باشد.
- فرم تبصره 100 در سامانه رسمی ثبت شود.
اگر یکی از این شروط برقرار نباشد، ممکن است مؤدی نتواند از مسیر تبصره استفاده کند و باید اظهارنامه یا روشهای دیگر را بررسی کند.
نرم افزار حسابداری برای مودیان مالیاتیمالیات در تبصره ماده 100 چگونه محاسبه میشود؟
در محتوای موجود از مفهومی با عنوان ضریب کنتاکت یاد شده است که در عمل نقش ضریب شغلی را برای محاسبه مالیات دارد. طبق توضیح ارائهشده، این ضریب بسته به نوع فعالیت، درصدی از فروش سالانه را بهعنوان مبنای مالیات مشخص میکند. به بیان ساده، هرچه نوع شغل و میزان فروش متفاوت باشد، عدد نهایی مالیات هم تغییر میکند.
فرمولی که در متن فعلی آمده، به شکل زیر است:
مالیات = فروش سالانه × ضریب کنتاکت
البته در عمل، مبنای نهایی محاسبه باید بر اساس اطلاعات و ضوابط اعلامی سازمان امور مالیاتی بررسی شود و نباید صرفاً به یک عدد ثابت برای همه مشاغل اتکا کرد.
مثال فرضی: اگر یک فروشگاه خردهفروشی در سال 1405 فروش ۲۱۰ میلیارد ریالی داشته باشد و ضریب آن ۶٪ در نظر گرفته شود، مالیات بهصورت زیر محاسبه میشود:
210,000,000,000 × 6٪ = 12,600,000,000 ریال
| نوع شغل | ضریب کنتاکت | مثال محاسبه مالیات |
|---|---|---|
| عمدهفروشی | 5% | فروش ۲۰۰ میلیارد ریال → مالیات ۱۰ میلیارد ریال |
| خردهفروشی | 6% | فروش ۲۱۰ میلیارد ریال → مالیات ۱۲.۶ میلیارد ریال |
| خدمات تخصصی | 12% | فروش ۲۰۰ میلیارد ریال → مالیات ۲۴ میلیارد ریال |
مراحل ثبتنام و استفاده از تبصره ماده 100
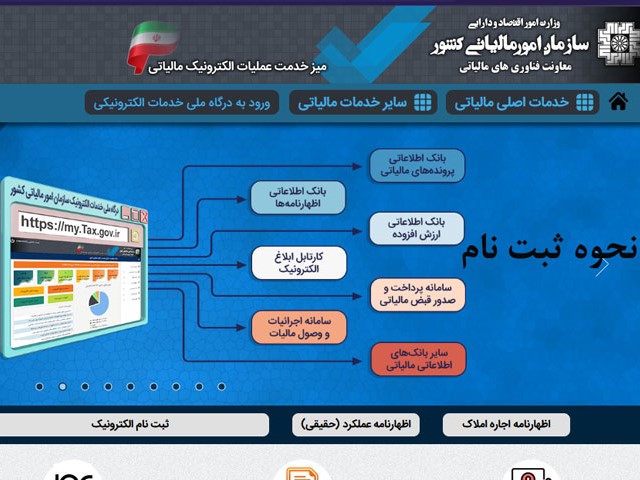
ثبتنام و ارسال اطلاعات از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی انجام میشود. اگرچه ظاهر سامانه ممکن است در طول زمان تغییر کند، اما منطق کلی فرآیند معمولاً ثابت است.
نحوه ثبت نام برای استفاده از مزایای تبصره ماده 100 قانون مالیات مستقیم چگونه است؟
- وارد my.tax.gov.ir شوید و با کد ملی، رمز عبور و تصویر امنیتی وارد حساب کاربری خود شوید.
- کد فعالسازی ارسالشده را وارد کنید تا به بخش مربوط به اظهارنامه یا فرم تبصره 100 دسترسی پیدا کنید.
- اطلاعات پرونده مالیاتی، سال عملکرد و نوع فعالیت شغلی را بررسی و تأیید کنید.
- میزان فروش سالانه خود را وارد کنید تا سامانه بتواند محاسبه اولیه را انجام دهد.
- پس از مشاهده مبلغ نهایی، قبض یا اطلاعات پرداخت صادر میشود و باید مبلغ مربوطه را در مهلت مقرر پرداخت کنید.
در این مرحله دقت در ثبت اطلاعات اهمیت زیادی دارد، چون هرگونه اشتباه در فروش، نوع فعالیت یا سال عملکرد میتواند نتیجه محاسبه را تحت تأثیر قرار دهد.
مزایای تبصره ماده 100 برای کسبوکارهای کوچک
مهمترین دلیل استقبال از این تبصره، سادهتر شدن تکلیف مالیاتی است. برای بسیاری از صاحبان کسبوکار، وقت و انرژی صرفشده برای تکمیل فرآیندهای مالیاتی از خود مبلغ مالیات آزاردهندهتر است. تبصره ماده 100 این فشار را کاهش میدهد.
- سادگی و سرعت: فرآیند کوتاهتر از اظهارنامه کامل است.
- کاهش هزینههای اجرایی: نیاز به زمان و نیروی انسانی کمتر میشود.
- شفافیت بیشتر: مؤدی از ابتدا میداند تکلیف مالیاتیاش چیست.
- مناسب برای کسبوکارهای کوچک: برای فروشگاهها و واحدهای صنفی سبکتر، گزینهای کاربردی است.
- کاهش خطاهای انسانی: چون فرآیند محاسبه و ثبت سادهتر است، احتمال اشتباه هم کمتر میشود.
محدودیتها و نکات مهم قبل از انتخاب تبصره 100
با وجود مزایای زیاد، این تبصره برای همه مشاغل مناسب نیست. برخی کسبوکارها ممکن است بهدلیل میزان فروش، وضعیت پرونده یا سایر شرایط، نتوانند از آن استفاده کنند. همچنین باید توجه داشت که ساده بودن فرآیند به معنی بینیازی از دقت نیست.
- اگر فروش سالانه شما از سقف تعیینشده بیشتر باشد، احتمالاً مشمول تبصره نخواهید بود.
- اگر بدهی مالیاتی یا پرونده باز داشته باشید، امکان استفاده محدود میشود.
- اگر اطلاعات فروش را اشتباه ثبت کنید، نتیجه محاسبه نیز نادرست خواهد بود.
- اگر در فعالیت شغلی شما تغییرات جدی رخ داده، بهتر است قبل از ثبت نهایی مشورت بگیرید.
نقش نرمافزار حسابداری در مدیریت مالیات مشاغل
اگرچه تبصره ماده 100 فرآیند مالیات را سادهتر میکند، اما همچنان ثبت درست فروش، کنترل درآمد و نگهداری اطلاعات مالی اهمیت دارد. استفاده از یک نرمافزار حسابداری مناسب میتواند به صاحبان مشاغل کمک کند تا فروش روزانه، مانده حسابها و گردش مالی خود را دقیقتر ثبت کنند و هنگام اعلام اطلاعات مالیاتی، با خطای کمتری روبهرو شوند.
برای کسبوکارهایی که تعداد تراکنش بالایی دارند یا میخواهند گزارشهای منظمتری داشته باشند، نرم افزار حسابداری میتواند ثبت اطلاعات را سادهتر و تصمیمگیری مالی را دقیقتر کند. در چنین شرایطی، ابزارهایی مثل چالاک حساب میتوانند در مدیریت فروش، گزارشگیری و نظم دادن به اطلاعات مالی کمککننده باشند؛ بدون اینکه نیاز باشد کاربر درگیر فرآیندهای پیچیده شود.
مطالب مرتبط: بهترین نرم افزار حسابداری متصل به سامانه مودیان
سؤالات متداول در مورد تبصره ماده 100
آیا تبصره ماده 100 جایگزین کامل اظهارنامه است؟
خیر. این تبصره فقط برای برخی مشاغل و در صورت داشتن شرایط لازم، مسیر سادهتری برای انجام تکلیف مالیاتی فراهم میکند و جایگزین همیشگی برای همه نیست.
اگر فروش سالانه از سقف ۲۱۶ میلیارد ریال بیشتر شود چه میشود؟
در این حالت، مؤدی معمولاً نمیتواند از تبصره ماده 100 استفاده کند و باید وضعیت خود را از طریق مسیرهای معمول مالیاتی یا اظهارنامه عملکرد پیگیری کند.
آیا برای استفاده از تبصره ماده 100 نیاز به دفتر قانونی وجود دارد؟
در محتوای فعلی تأکید شده که مشمولان این تبصره نیازی به ارائه دفاتر مالی پیچیده ندارند. با این حال، بهتر است مدارک و اطلاعات فروش خود را برای مدیریت بهتر نگهداری کنید.
ثبت تبصره ماده 100 از چه سامانهای انجام میشود؟
طبق محتوای موجود، ثبتنام و تکمیل اطلاعات از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir انجام میشود.
نرم افزار حسابداری برای مودیان مالیاتیجمعبندی
تبصره ماده 100 قانون مالیات مستقیم، راهکاری کاربردی برای سادهسازی تکلیف مالیاتی برخی مشاغل کوچک و متوسط است. اگر فروش سالانه شما در سقف اعلامی قرار دارد و شرایط لازم را دارید، این تبصره میتواند فرآیند پرداخت مالیات را سریعتر، شفافتر و کمدردسرتر کند.
با این حال، دقت در ثبت اطلاعات، بررسی وضعیت پرونده و استفاده از سامانه رسمی، شرط اصلی بهرهمندی درست از این امکان است. برای کسبوکارهایی که میخواهند مدیریت مالی دقیقتری داشته باشند، استفاده از ابزارهای حسابداری نیز میتواند در کنار این تبصره، نظم مالی بهتری ایجاد کند.
ارسال دیدگاه
آخرین دیدگاه ها