
شخص حقیقی هر انسان است که قانون برای او حقوق و تکالیفی میشناسد. شخص حقوقی یک مجموعه یا سازمان مستقل مانند شرکت ثبتشده است که میتواند به نام خود دارایی، قرارداد و تعهد داشته باشد. تفاوت اصلی آنها در نوع هویت قانونی، مسئولیتها، مدارک شناسایی و بعضی تکالیف حسابداری و مالیاتی است.
اگر مغازه دارید، قصد تاسیس شرکت دارید یا در حال تنظیم قرارداد هستید، دانستن تفاوت شخص حقیقی و حقوقی کمک میکند طرف قرارداد، صاحب دارایی و مسئول پرداخت مالیات را درست شناسایی کنید. در ادامه با مثالهای کسبوکاری، جدول مقایسه و توضیح حقوقی و مالیاتی این دو مفهوم آشنا میشوید.
شخص حقیقی چیست؟#
شخص حقیقی همان انسان است. شما از نظر قانون یک شخص حقیقی هستید، چه کارمند باشید، چه دانشجو و چه صاحب کسبوکار. شخص حقیقی میتواند مالک اموال شود، قرارداد ببندد، از دیگران طلب داشته باشد و در چارچوب قانون مسئول انجام تعهدات خود باشد. البته انجام بعضی اعمال حقوقی به شرایطی مانند سن و وضعیت قانونی وابسته است.
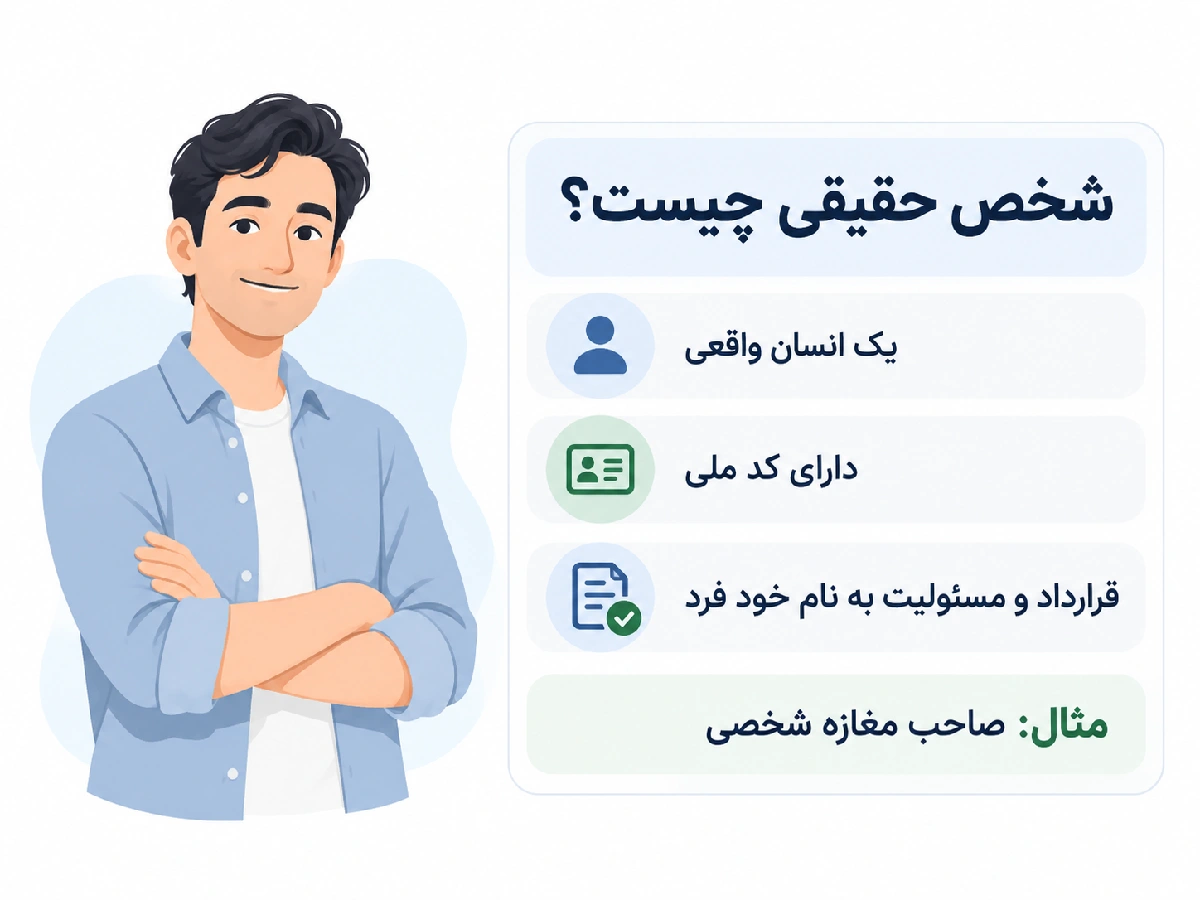
برای مثال، فردی که به نام خود پروانه کسب دارد و یک فروشگاه پوشاک را اداره میکند، معمولاً در فعالیت اقتصادی خود شخص حقیقی محسوب میشود. داشتن نام فروشگاه، صفحه اینستاگرام، دستگاه کارتخوان یا تعداد زیاد کارکنان به خودی خود کسبوکار او را به شخص حقوقی تبدیل نمیکند. ملاک اصلی این است که فعالیت به نام چه شخصی و با چه قالب قانونی انجام میشود.
در مدارک اشخاص حقیقی معمولاً نام و نام خانوادگی، کد ملی و اطلاعات هویتی فرد دیده میشود. فرد ممکن است برای فعالیت اقتصادی پرونده مالیاتی یا مجوز شغلی داشته باشد، اما این پرونده با شخصیت حقوقی مستقل تفاوت دارد.
شخص حقوقی چیست؟#
شخص حقوقی یک هویت قانونی مستقل از اعضا، مدیران یا موسسان خود است. شرکت تجاری، بعضی موسسات غیرتجاری و برخی نهادهای عمومی نمونه شخص حقوقی هستند. به موجب ماده ۵۸۳ قانون تجارت، شرکتهای تجاری مذکور در قانون شخصیت حقوقی دارند. مواد ۵۸۴ و ۵۸۷ نیز درباره شناسایی شخصیت حقوقی موسسات غیرتجاری و نهادهای دولتی و بلدی قواعد جداگانهای بیان میکنند.
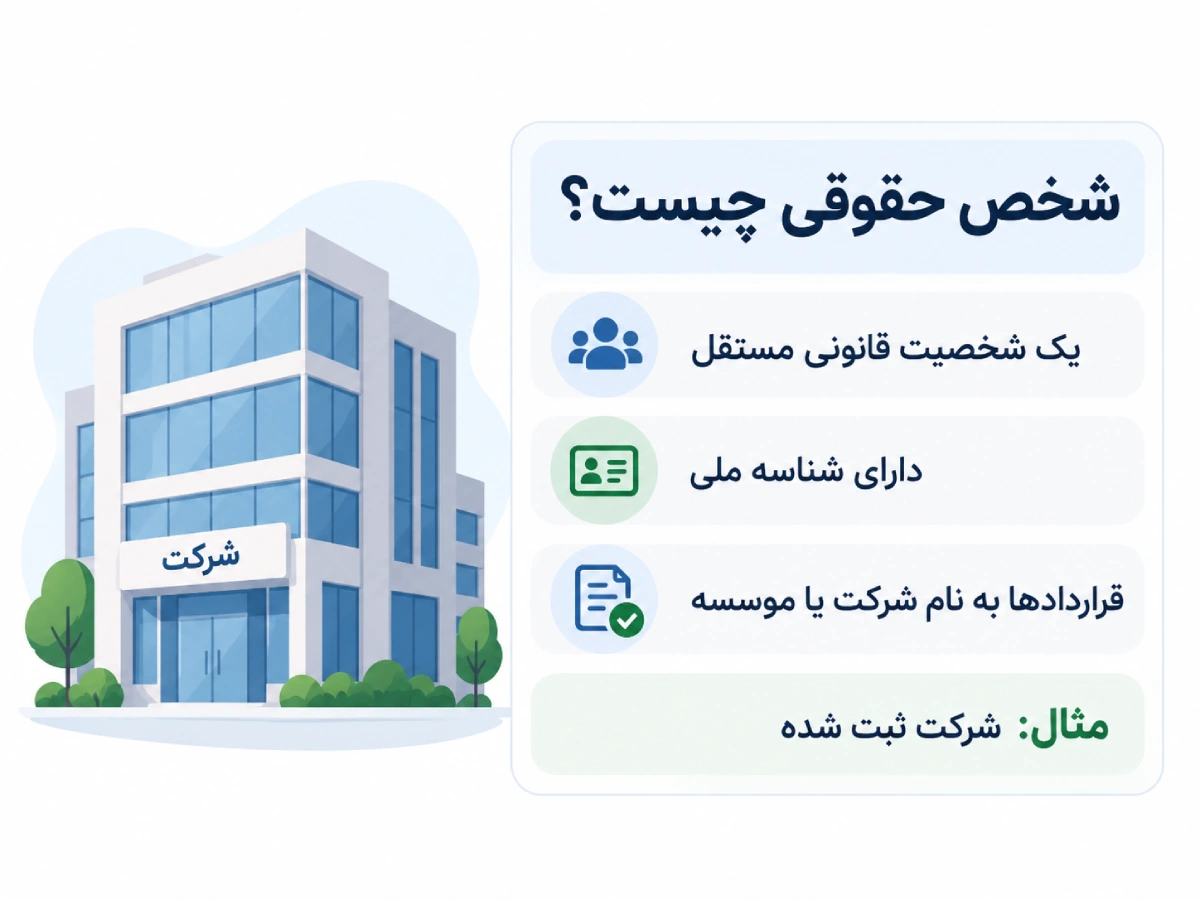
مثلاً اگر سه نفر شرکتی با مسئولیت محدود تاسیس کنند، شرکت پس از تشکیل قانونی دارای هویتی متمایز از آن سه نفر است. شرکت میتواند حساب بانکی، دارایی، بدهی و قراردادهای مربوط به فعالیت خود را داشته باشد. با این حال، مستقل بودن شخصیت شرکت به این معنی نیست که مدیران یا شرکا تحت هیچ شرایطی مسئول نیستند. حدود مسئولیت از نوع شرکت، تعهدات و مقررات مرتبط اثر میپذیرد.
ماده ۵۸۸ قانون تجارت امکان برخورداری شخص حقوقی از حقوق و تکالیف قانونی را پیشبینی میکند، به استثنای مواردی که ماهیتاً مختص انسان است. بنابراین یک شرکت میتواند مالک تجهیزات باشد، ولی موضوعاتی مانند روابط خانوادگی شخص حقیقی درباره شرکت معنا ندارد.
تفاوت شخص حقیقی و حقوقی در یک نگاه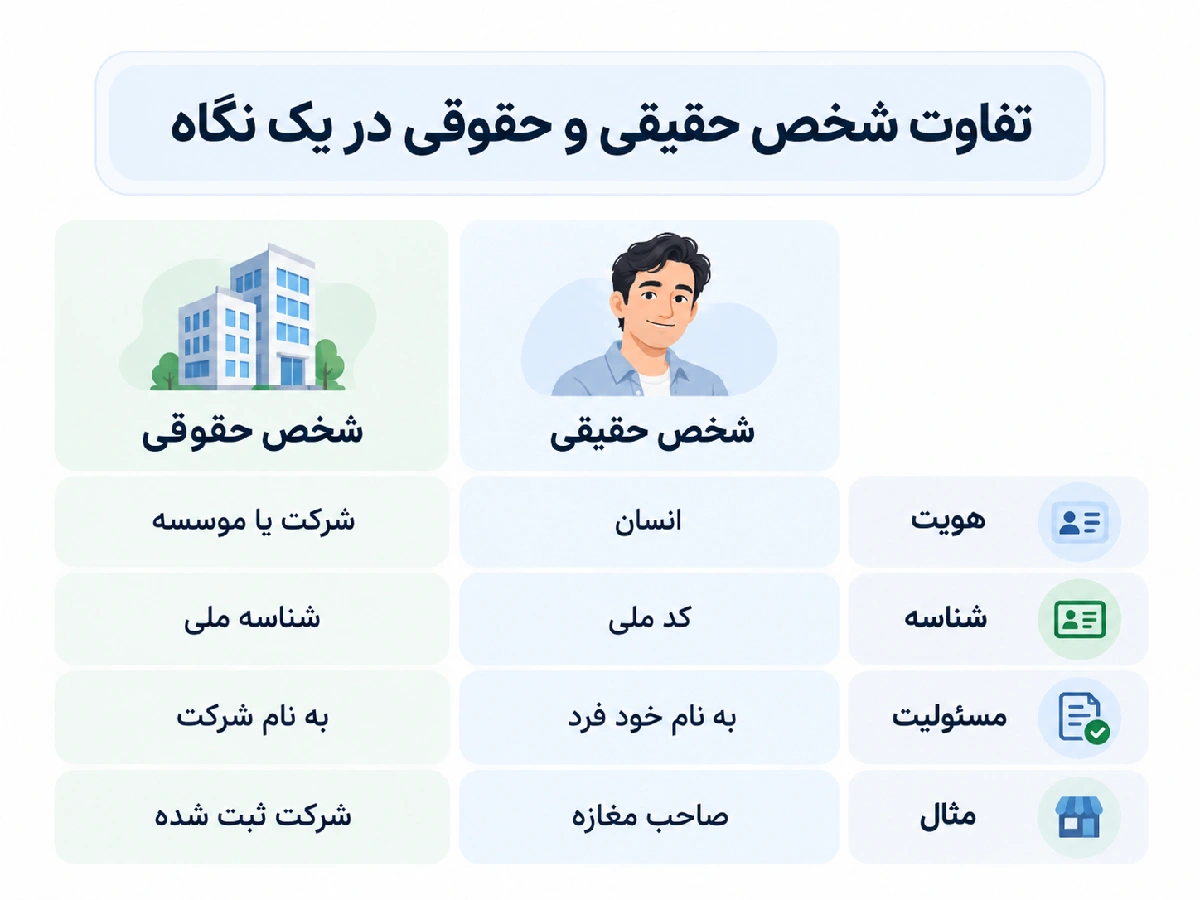 #
جدول زیر تفاوتها را در مواردی نشان میدهد که هنگام افتتاح حساب، تنظیم قرارداد، استخدام حسابدار یا شروع کسبوکار بیشتر با آن روبهرو میشوید. برخی جزئیات مانند مسئولیت شرکا یا نوع مالیات با توجه به شکل فعالیت تغییر میکند.
| شخص حقیقی | شخص حقوقی | معیار |
| انسان | مجموعه مستقل قانونی | هویت |
| صاحب مغازه شخصی | شرکت ثبت شده | نمونه |
| کد ملی | شناسه ملی | شناسه اصلی |
| فرد | شرکت یا موسسه | طرف قرارداد |
| اصولاً خود شخص | بسته به نوع مجموعه و تعهد | مسئولیت بدهی |
| به نام فرد | به نام مجموعه | حساب بانکی |
| طبق نوع درآمد و قوانین فرد | طبق نوع فعالیت و قوانین شخص حقوقی | مالیات |
انواع اشخاص حقوقی کدام اند؟#
اشخاص حقوقی فقط شرکتهای سودآور نیستند. در حقوق ایران، بسته به هدف و نحوه ایجاد، میتوان از شرکتهای تجاری، موسسات غیرتجاری و بعضی نهادهای عمومی نام برد. قواعد تاسیس، ثبت، تصمیمگیری و نظارت بر این مجموعهها یکسان نیست. برای شناخت دقیق هر مجموعه باید نوع ثبت و قانون حاکم بر آن مشخص شود.
شرکت های تجاری#
از نمونههای رایج شرکت تجاری میتوان شرکت سهامی خاص، سهامی عام، شرکت با مسئولیت محدود و شرکت تضامنی را نام برد. در شرکت سهامی، سرمایه به سهام تقسیم میشود و مسئولیت سهامداران در چارچوب مقررات شرکت سهامی تعیین میشود. در شرکت با مسئولیت محدود، در حالت معمول مسئولیت شریک در برابر دیون شرکت به میزان سرمایه او در شرکت محدود است، اما تعهدات شخصی، ضمانتنامهها و موارد قانونی خاص میتوانند وضعیت را تغییر دهند.
شرکت تضامنی ساختار متفاوتی دارد و مسئولیت شرکای ضامن در برابر بدهیهای شرکت میتواند بسیار گستردهتر باشد. بنابراین عبارت «شرکت ثبت کنیم تا دیگر هیچ بدهی به عهده ما نباشد» برداشت درستی نیست. هنگام انتخاب قالب شرکت، باید نوع فعالیت، رابطه شرکا، نیاز سرمایه و حدود مسئولیت بررسی شود.
موسسات غیرتجاری و نهادهای عمومی#
برخی مجموعهها با هدفی غیر از فعالیت تجاری به شکل موسسه غیرتجاری تاسیس میشوند. طبق ماده ۵۸۴ قانون تجارت، این تشکیلات از تاریخ ثبت در دفتر مخصوص مقرر شخصیت حقوقی پیدا میکنند. همچنین ماده ۵۸۷ درباره موسسات و تشکیلات دولتی و بلدی مقرر کرده که به محض ایجاد، بدون نیاز به ثبت، دارای شخصیت حقوقی میشوند.
غیرتجاری بودن یک موسسه لزوماً به معنی نداشتن درآمد، معافیت کامل مالیاتی یا نبود تعهدات قانونی نیست. وظایف و معافیتها باید با توجه به ماهیت مجموعه، فعالیت واقعی و قوانین مربوط بررسی شود.
شخصیت حقیقی و حقوقی از چه زمانی آغاز و پایان می یابد؟#
شخصیت حقیقی انسان اصولاً با تولد زنده آغاز و با فوت پایان مییابد. با این حال، قانون در موضوعاتی مانند حقوق جنین یا اداره ترکه قواعد خاص دارد و نباید همه آثار حقوقی را به یک تاریخ ساده تقلیل داد. همچنین داشتن شخصیت حقیقی با اهلیت تصرف و انعقاد همه قراردادها یکسان نیست.
درباره شخص حقوقی، زمان ایجاد به نوع آن بستگی دارد. موسسه غیرتجاری طبق ماده ۵۸۴ از ثبت مقرر شخصیت میگیرد، اما قواعد تشکیل شرکتهای تجاری باید از مقررات همان نوع شرکت بررسی شود. شرکت در هنگام انحلال فوراً از همه روابط حقوقی محو نمیشود و معمولاً تا پایان فرایند تصفیه برای انجام امور مربوط به تصفیه، شخصیت قانونی آن در حدود لازم باقی میماند.
مثلاً اگر شرکت بابت خرید تجهیزات به تامینکننده ۸۰ میلیون تومان بدهکار باشد، صرف تصمیم شرکا برای انحلال به معنی حذف آن بدهی نیست. بدهی و دارایی باید طبق قواعد تصفیه تعیین تکلیف شود.
مسئولیت بدهی ها و قراردادها چه تفاوتی دارد؟#
وقتی شخص حقیقی به نام خود قرارداد میبندد، اصل بر این است که حقوق و تعهدات قرارداد مربوط به خود اوست. اگر صاحب فروشگاه شخصی بابت کالا ۳۰ میلیون تومان بدهکار شود، طلبکار معمولاً از همان شخص مطالبه دارد، نه از یک شرکت فرضی که وجود ندارد. البته اموال قابل توقیف، استثناهای قانونی و نحوه مطالبه تابع قواعد مربوط است.
در شخص حقوقی، قرارداد باید با هویت شرکت یا موسسه و توسط نماینده دارای اختیار منعقد شود. در این حالت، اصل تعهد مربوط به شخص حقوقی است. با این وجود، مدیرعامل ممکن است به دلیل ضمانت شخصی، امضای تعهد مستقل، تخلف قانونی یا قواعد ویژه مسئولیت پیدا کند. از سوی دیگر در بعضی انواع شرکت، مسئولیت شرکا فراتر از آورده آنان است.
یک مثال کاربردی را در نظر بگیرید. شرکت الف ۱۲۰ میلیون تومان تجهیزات نسیه میخرد. فاکتور و قرارداد به نام شرکت صادر میشود و خرید در دفاتر شرکت ثبت خواهد شد. اگر مدیرعامل جداگانه ضامن پرداخت شده باشد، احتمال مسئولیت شخصی او نیز وجود دارد. پیش از قرارداد، نام دقیق طرف معامله، شناسه معتبر و اختیار امضاکننده را بررسی کنید.
تفاوت اشخاص حقیقی و حقوقی در حسابداری#
در حسابداری، مهمترین تفاوت این است که رویداد مالی را متعلق به چه شخصیت اقتصادی میدانیم. شخص حقوقی باید معاملات متعلق به خود را از هزینهها و داراییهای شخصی شرکا و مدیران جدا کند. صاحب کسبوکار شخصی نیز برای داشتن گزارش سود و زیان معتبر، بهتر است حسابهای مربوط به فعالیت اقتصادی را از مخارج خانوادگی جدا نگه دارد.
فرض کنید صاحب یک مغازه شخصی ۱۰ میلیون تومان برای خرید خانوادگی از حساب فروشگاه برداشت میکند. این مبلغ را نباید بدون بررسی به عنوان هزینه قابل قبول فعالیت ثبت کرد. در یک شرکت نیز انتقال وجه به مدیرعامل لزوماً هزینه شرکت نیست و میتواند، بسته به ماهیت واقعی، تسویه بدهی، وام یا برداشت غیرمجاز باشد.
شخص حقوقی با توجه به نوع و اندازه فعالیت معمولاً به نظام مستندسازی و کنترل مالی منظمتر، صورتهای مالی، ثبت عملیات و نگهداری مدارک نیاز دارد. تکالیف دفتر و صورتهای مالی باید طبق مقررات مربوط به نوع فعالیت و سال مالی بررسی شود. اگر ثبت فاکتور، دریافتی و پرداختی پراکنده شده، انتخاب یک «نرم افزار حسابداری» متناسب با نوع کسبوکار میتواند برای ساماندهی ثبتها و گزارشها مفید باشد.
تفاوت مالیات اشخاص حقیقی و حقوقی#
شخص حقیقی و حقوقی هر دو ممکن است مکلف به پرداخت مالیات باشند، اما منبع درآمد، نوع مودی، نرخ مالیات، معافیتها، تکالیف اظهارنامه و شیوه رسیدگی آنها یکسان نیست. صرف ثبت شرکت یا فعالیت به نام شخص حقیقی، به تنهایی مالیات پرداختی نهایی را مشخص نمیکند. ابتدا باید نوع درآمد و مقررات سال عملکرد را شناخت.
برای آشنایی با تعریف درآمد مشمول، مالیات مستقیم و تفاوت انواع مالیات، راهنمای «مالیات چیست» نقطه شروع مناسبی است. در عمل، شخص میتواند هم حقوقبگیر باشد و هم درآمد شغلی داشته باشد و هر نوع درآمد تابع قواعد مخصوص به خود باشد.
تفاوت در اظهارنامه و تکالیف مالیاتی#
اشخاص حقوقی معمولاً اظهارنامه مالیاتی عملکرد را برای دوره مالی خود ارائه میکنند و مکلف به ثبت و نگهداری اسناد مربوط هستند. در اشخاص حقیقی صاحب شغل، تکالیف اظهارنامه و نوع مستندات ممکن است با توجه به گروهبندی مشاغل، درآمد و بخشنامههای قابل اعمال متفاوت باشد. برخی فعالان مشمول تسهیلات یا روشهای خاص تعیین مالیات میشوند که باید شرایط همان سال را احراز کنند.
برای مثال، اگر یک شرکت و یک مغازه شخصی هر دو فروش سالانه یکسان داشته باشند، نمیتوان نتیجه گرفت فرم اظهارنامه، سود مشمول مالیات یا زمان انجام همه تکالیف آنها یکسان است. هزینههای قابل قبول، معافیتهای قانونی و مقررات ویژه روی نتیجه اثر میگذارند. پیش از ثبت اظهارنامه بهتر است راهنمای «اظهارنامه مالیاتی» را بررسی کنید و به ابلاغیههای سازمان امور مالیاتی همان سال مراجعه کنید.
تفاوت در نرخ و معافیت های مالیاتی#
ماده ۱۰۵ قانون مالیاتهای مستقیم نرخ عمومی مالیات بر درآمد اشخاص حقوقی را، پس از محاسبات و معافیتهای قانونی و به استثنای موارد دارای نرخ جداگانه، ۲۵ درصد بیان میکند. این عدد الزاماً نرخ موثر هر شرکت نیست، زیرا معافیتها، تخفیفها، مقررات خاص یا تغییرات قانونی ممکن است در شرایط مشخص اثر داشته باشند.
در مقابل، درآمد مشاغل اشخاص حقیقی معمولاً با مقررات ماده ۱۳۱ و نرخهای پلکانی مربوط بررسی میشود، اما نصابها، معافیتها و احکام سالانه میتوانند تغییر کنند. نباید نرخ ثابت ۲۵ درصد اشخاص حقوقی را برای هر شخص حقیقی یا تمام انواع درآمد به کار برد. برای محاسبه دقیق مالیات سال ۱۴۰۵، لازم است حکم قانونی مرتبط با همان عملکرد و وضعیت مودی بررسی شود.
مدارک و شناسه های اشخاص حقیقی و حقوقی#
شناسایی طرف معامله باید با نوع شخصیت او هماهنگ باشد. برای شخص حقیقی، کد ملی مهمترین شناسه هویتی است و بسته به نوع فعالیت ممکن است اطلاعات پروانه کسب، پرونده مالیاتی و مشخصات اقتصادی نیز لازم باشد. برای شخص حقوقی معمولاً نام ثبتی، شناسه ملی، شماره ثبت، آدرس قانونی و مشخصات نماینده مجاز اهمیت دارند.
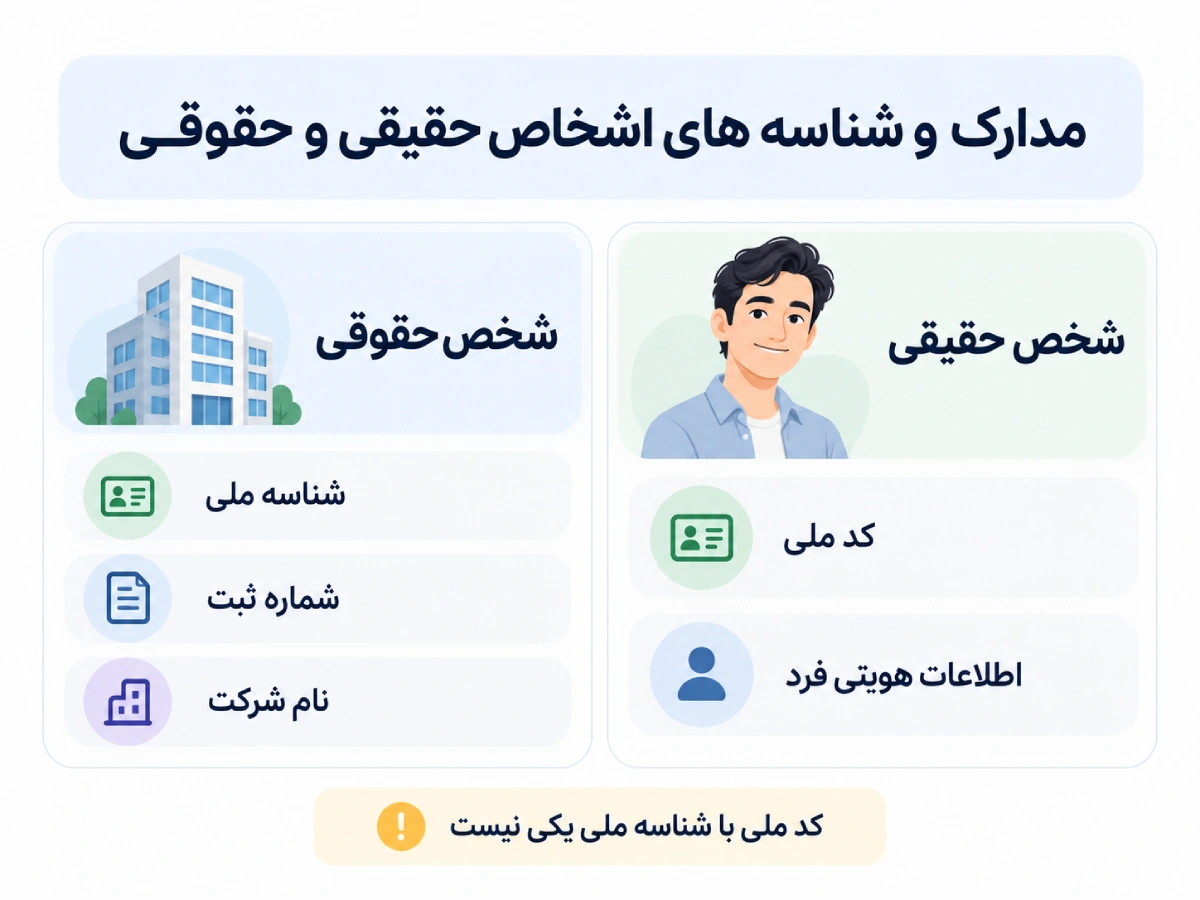
کد ملی و شناسه ملی یکسان نیستند. شناسه ملی برای شناسایی شخص حقوقی استفاده میشود و شماره ثبت نیز اطلاعات دیگری درباره ثبت مجموعه میدهد. کد اقتصادی هم مفهوم مستقلی دارد و برای شناسایی فعالیت و تکالیف مالیاتی به کار میرود. در زمان صدور فاکتور یا تنظیم قرارداد، اطلاعات را با مدارک معتبر تطبیق دهید. اگر درباره کاربرد آن ابهام دارید، مطلب «کد اقتصادی» را مطالعه کنید.
تفاوت حساب بانکی حقیقی و حقوقی#
حساب بانکی شخص حقیقی به نام خود فرد افتتاح میشود، در حالی که حساب شرکتی به نام شخص حقوقی و با مدارک و اختیارات امضای آن اداره میشود. بانک برای اشخاص حقوقی معمولاً مدارکی مانند شناسه ملی، آگهی ثبت و تغییرات مربوط به صاحبان امضا درخواست میکند. جزئیات احراز هویت، سقف خدمات و مدارک لازم تابع ضوابط بانکی روز است.
فرض کنید مشتری بابت سفارش شرکت ۵۰ میلیون تومان پرداخت میکند. دریافت وجه در حساب شخصی مدیر به جای حساب شرکت میتواند تطبیق دریافتها، شناسایی درآمد و رسیدگی به حسابهای شرکت را دشوار کند. بهتر است مسیر دریافت و پرداخت کسبوکار با هویت طرف قرارداد و اسناد مالی هماهنگ باشد.
نمونه های شخص حقیقی و حقوقی در کسب و کار#
مثال اول، یک آرایشگر مستقل با پروانه کسب به نام خود است. او شخص حقیقی است و درآمد حاصل از کارش در چارچوب مقررات درآمد مشاغل بررسی میشود. مثال دوم، فروشگاه اینترنتی است که مالک آن یک نفر است و به نام همان فرد فعالیت میکند. صرف داشتن سایت، درگاه پرداخت یا برند تجاری، شرکت جداگانه ایجاد نمیکند.
مثال سوم، شرکت توزیع مواد غذایی با شناسه ملی و قراردادهای ثبتشده به نام شرکت است. شرکت شخص حقوقی محسوب میشود، حتی اگر همه سهام یا سهمالشرکه آن در اختیار یک خانواده باشد. مثال چهارم، فردی است که مغازه شخصی دارد و همزمان سهامدار یک شرکت است. او همچنان شخص حقیقی است، ولی شرکتی که در آن سهام دارد شخصیت حقوقی مستقلی دارد.
مثال پنجم، موسسه غیرتجاری دارای ثبت قانونی است که میتواند در حدود مقررات شخص حقوقی باشد. برای هر مورد، به جای اتکا به اسم تجاری یا عنوان روی تابلو، مدارک تاسیس و مشخصات طرف قرارداد را بررسی کنید.
فعالیت به عنوان شخص حقیقی بهتر است یا حقوقی؟#
برای درک بهتر تفاوت شخص حقیقی و حقوقی، کافی است چند کسب و کار آشنا را در نظر بگیرید.
فرض کنید یک آرایشگر، سوپرمارکت یا فروشگاه پوشاک به نام صاحب آن فعالیت میکند و شرکت جداگانهای برای آن ثبت نشده است. در این شرایط، صاحب کسب و کار شخص حقیقی محسوب میشود و مسئولیت قراردادها و تعهدات مربوط به فعالیتش بر عهده خود اوست.
در مقابل، دیجی کالا را در نظر بگیرید. این فروشگاه اینترنتی شناخته شده از طریق شرکت «نوآوران فن آوازه» فعالیت میکند. این شرکت یک شخص حقوقی است که هویت قانونی مستقلی از مدیران و سهامداران خود دارد. بنابراین قراردادهایی که به نام شرکت منعقد میشوند، اصولا متعلق به همان شخصیت حقوقی هستند.
اسنپ هم مثال دیگری است. بسیاری از کاربران این برند را با اپلیکیشن درخواست خودرو میشناسند، اما فعالیت این سرویس به شرکت «ایده گزین ارتباطات روماک» مربوط است. این شرکت شخصیت حقوقی مستقلی دارد و صرف تغییر مدیرعامل یا سهامداران، شخصیت قانونی آن از بین نمیرود.
نکته مهم این است که بزرگ یا کوچک بودن کسب و کار، داشتن سایت اینترنتی یا شناخته شده بودن برند، تعیین نمیکند که یک کسب و کار شخص حقیقی است یا حقوقی. برای تشخیص این موضوع باید بررسی کنید فعالیت و قراردادها به نام یک فرد انجام میشوند یا یک شرکت یا موسسه دارای شخصیت حقوقی.
جمع بندی#
شخص حقیقی انسان است و شخص حقوقی مجموعهای با هویت قانونی مستقل. برای تشخیص درست کافی است ببینید قرارداد، دارایی، حساب بانکی و پرونده مالیاتی به نام چه کسی ثبت شدهاند. اگر قصد شروع فعالیت یا همکاری با یک شرکت دارید، نوع شخصیت، حدود مسئولیت، مدارک معتبر و تکالیف حسابداری و مالیاتی را در کنار هم بررسی کنید. انتخاب درست فقط به میزان مالیات وابسته نیست.