
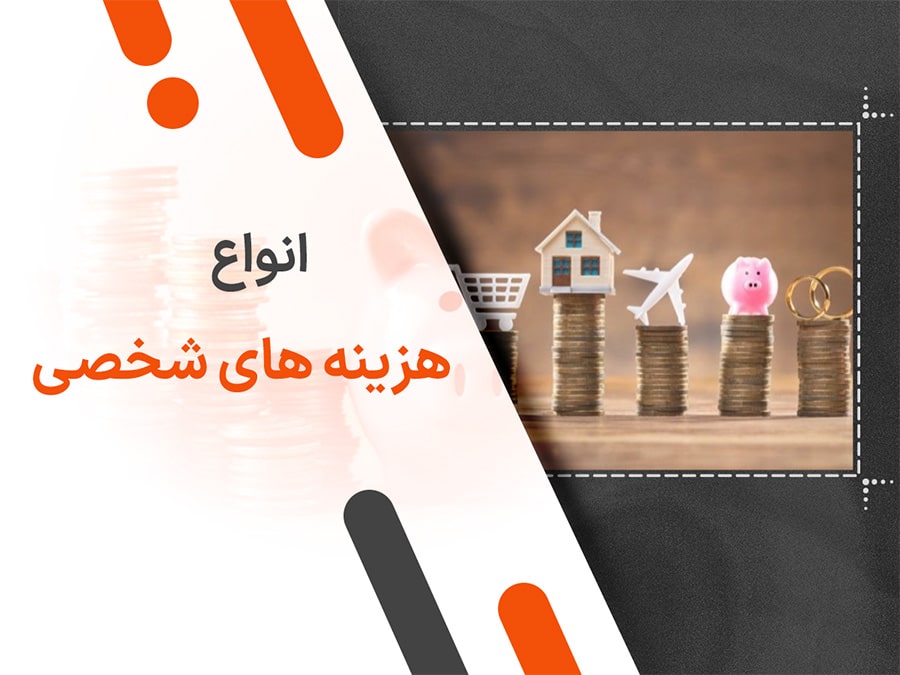
اگر میخواهید خرجودخل خود را بهتر کنترل کنید، اولین قدم این است که هزینههای شخصی را درست بشناسید و آنها را در دستههای مشخص قرار دهید. وقتی بدانید پولتان دقیقاً در چه بخشهایی خرج میشود، برنامهریزی بودجه، پسانداز و حتی کاهش هزینههای غیرضروری بسیار سادهتر میشود.
در این مقاله، بهصورت کاربردی توضیح میدهیم هزینه شخصی چیست، چه انواعی دارد، چرا باید آن را دستهبندی کرد و چگونه میتوان با چند روش ساده و ابزار مناسب، مدیریت مالی دقیقتری داشت.
بیشتر بخوانیدبرنامهریزی مالی خانواده چیست؟ ۱۰ راهکار برای مدیریت هزینه و پساندازهزینه شخصی چیست؟#
هزینه شخصی به هر نوع خرجی گفته میشود که برای تأمین نیازها یا خواستههای فردی و خانوادگی پرداخت میکنیم؛ مثل اجاره، خوراک، حملونقل، درمان، آموزش یا تفریح. به بیان ساده، هر پولی که از درآمد شما برای زندگی روزمره یا اهداف شخصی خارج میشود، در این دسته قرار میگیرد.
هزینههای شخصی معمولاً در سه گروه اصلی ثابت, متغیر و دورهای قرار میگیرند. شناخت این سه گروه، پایهایترین قدم برای بودجهبندی دقیق و مدیریت بهتر پول است.

تعریف هزینههای شخصی
بهطور خلاصه، هزینه شخصی یعنی هر خرجی که برای زندگی، رفاه، نیازهای ضروری یا خواستههای اختیاری انجام میدهید. بعضی از این هزینهها قابل پیشبینیاند و بعضی دیگر با شرایط زندگی تغییر میکنند.
چرا کنترل هزینههای شخصی مهم است؟#
کنترل هزینههای شخصی فقط برای صرفهجویی نیست؛ بلکه به شما کمک میکند پول خود را آگاهانهتر خرج کنید، از بدهیهای ناخواسته دور بمانید و برای آینده برنامه داشته باشید. حتی اگر درآمد بالایی داشته باشید، نبودِ مدیریت هزینه میتواند باعث آشفتگی مالی شود.
مزایای کنترل هزینههای شخصی#
- جلوگیری از بدهیهای غیرضروری و خرجهای احساسی
- افزایش توان پسانداز برای شرایط اضطراری یا اهداف آینده
- کاهش استرس مالی و ایجاد آرامش ذهنی
- فراهم شدن امکان سرمایهگذاری و رشد مالی
- تشخیص سریع هزینههای قابل حذف یا کاهش
دستهبندی هزینههای شخصی چه فایدهای دارد؟#
تا زمانی که هزینهها دستهبندی نشوند، معمولاً نمیتوان فهمید پول دقیقاً در چه بخشهایی خرج شده است. دستهبندی مخارج، دید مالی شما را شفافتر میکند و به تصمیمگیری بهتر کمک میکند.
مهمترین مزیتهای دستهبندی هزینهها عبارتاند از:
- مشاهده محل دقیق خرج پول: مشخص میشود چه سهمی از بودجه صرف مسکن، خوراک، حملونقل، درمان یا تفریح شده است.
- شناسایی هزینههای اضافی: خرجهای غیرضروری یا قابلکاهش راحتتر دیده میشوند.
- برنامهریزی بهتر برای آینده: با شناخت الگوی خرجکرد، بودجه ماهانه و سالانه دقیقتر تنظیم میشود.
- افزایش آگاهی مالی: رفتار مالی خود را بهتر ارزیابی میکنید و عادتهای نامناسب را اصلاح میکنید.
- واکنش بهتر در شرایط اضطراری: وقتی هزینهها شفاف باشند، در بحرانها سریعتر میتوان مخارج غیرضروری را کم کرد.
دستهبندی هزینهها، پایهایترین مرحله برای ساخت یک بودجه قابل اجرا است و استفاده از ابزارهای حسابداری شخصی را هم مؤثرتر میکند.
دانلود برنامه حسابداری شخصیانواع هزینههای شخصی در حسابداری#
در حسابداری شخصی، هزینهها معمولاً به سه دسته اصلی تقسیم میشوند. این تقسیمبندی کمک میکند هم برنامهریزی ماهانه دقیقتر شود و هم بتوانید رفتار مالی خود را بهتر تحلیل کنید.

انواع هزینههای شخصی در حسابداری
1. هزینههای ثابت#
هزینههای ثابت مخارجی هستند که معمولاً هر ماه مقدار تقریباً مشخصی دارند و تغییر زیادی نمیکنند. به همین دلیل، پیشبینی و کنترل آنها آسانتر است و مبنای خوبی برای تنظیم بودجه ماهانه به شمار میروند.
نمونههای رایج هزینه ثابت:
- اجاره یا قسط مسکن
- قبوض آب، برق، گاز و اینترنت
- بیمههای مختلف مانند بیمه سلامت، خودرو یا عمر
2. هزینههای متغیر#
هزینههای متغیر وابسته به سبک زندگی، شرایط ماهانه و میزان مصرف شما هستند. این دسته انعطاف بیشتری دارد و معمولاً بیشترین قابلیت را برای کاهش یا کنترل دارد.
نمونههای رایج هزینه متغیر:
- خرید مواد غذایی و مایحتاج روزانه
- حملونقل مانند سوخت، تاکسی اینترنتی یا تعمیر خودرو
- تفریح و سرگرمی مثل سفر، سینما و ورزش
- پوشاک و لوازم شخصی
3. هزینههای دورهای#
هزینههای دورهای در بازههای زمانی مشخص پرداخت میشوند، اما لزوماً ماهانه نیستند. چون این خرجها همیشه جلوی چشم نیستند، اگر از قبل برای آنها برنامه نداشته باشید ممکن است در زمان پرداخت، فشار مالی ایجاد کنند.
نمونههای رایج هزینه دورهای:
- شهریه مدرسه یا دانشگاه
- بیمه سالانه خودرو
- تعمیرات اساسی منزل یا وسایل بزرگ
مهمترین هزینههای زندگی روزمره#
برای مدیریت بهتر بودجه، بهتر است هزینههای روزمره را بهصورت ساختارمند ببینید. جدول زیر، رایجترین دستههای هزینهای را همراه با مثال و توضیح کاربردی نشان میدهد.
| دسته هزینه | مثالها | توضیحات کاربردی |
|---|---|---|
| مسکن | اجاره، قسط وام، تعمیرات خانه | معمولاً بزرگترین سهم از بودجه ماهانه را دارد و باید در اولویت باشد. |
| خدمات عمومی | آب، برق، گاز، تلفن، اینترنت | هزینههای ضروری برای ادامه زندگی و کارهای روزمره. |
| حملونقل | سوخت، تعمیر خودرو، حملونقل عمومی | با انتخاب مسیر و شیوه رفتوآمد مناسب میتوان این بخش را کنترل کرد. |
| خوراک | خرید مواد غذایی، رستوران | بخشی از مخارج که اگر برنامهریزی نشود، بهسرعت از کنترل خارج میشود. |
| بهداشت و درمان | بیمه، دارو، پزشک | هزینههای ضروری و مهمی که بهتر است همیشه برای آنها بودجه داشته باشید. |
| تفریح و سرگرمی | سینما، کتاب، سفر | برای کیفیت زندگی مهم است، اما باید سقف مشخص داشته باشد. |
| پوشاک و لوازم شخصی | لباس، کفش، لوازم بهداشتی | به فصل، نیاز و سبک زندگی وابسته است و باید متناسب خرید شود. |
| آموزش | شهریه مدرسه، کلاس زبان، کتاب | نوعی سرمایهگذاری برای رشد فردی و مهارتی است. |
| بیمهها | خودرو، خانه، بیمه عمر | برای کاهش ریسک مالی و حفظ امنیت اقتصادی مهم هستند. |
| سایر | هدایا، سفرهای خانوادگی، خریدهای متفرقه | این بخش معمولاً کماولویتتر است و باید با دقت کنترل شود. |
ثبت این دستهها در نرمافزار حسابداری، مثل چالاک حساب, کمک میکند تصویری روشن از خرجها داشته باشید و تصمیمهای مالی دقیقتری بگیرید.
دانلود برنامه حسابداری شخصیچگونه هزینههای شخصی را مدیریت کنیم؟#
مدیریت هزینههای شخصی یک کار مقطعی نیست؛ باید بهصورت پیوسته انجام شود. اگر روش مشخصی برای ثبت و کنترل مخارج نداشته باشید، حتی درآمد مناسب هم ممکن است برایتان کافی نباشد.

چگونه هزینههای شخصی را مدیریت کنیم؟
- ثبت و دستهبندی همه هزینهها: حتی خرجهای کوچک روزانه را هم یادداشت کنید تا تصویر واقعی از الگوی خرجکرد داشته باشید.
- استفاده از نرمافزار حسابداری شخصی: ابزارهایی مانند چالاک حساب ثبت، دستهبندی و گزارشگیری را سادهتر میکنند.
- بودجه ماهانه مشخص کنید: برای هر دسته هزینه سقف تعیین کنید و در طول ماه آن را بررسی کنید.
- پسانداز را به اولویت تبدیل کنید: قبل از خرجهای اختیاری، بخشی از درآمد را کنار بگذارید.
- هزینههای غیرضروری را حذف یا کم کنید: خریدهای احساسی، اشتراکهای بلااستفاده و خرجهای بدون برنامه را کنترل کنید.
یک مثال ساده از کنترل هزینهها#
فرض کنید درآمد ماهانه شما 30 میلیون تومان است. اگر از قبل مشخص کنید چه مقدار برای اجاره، خوراک، رفتوآمد، درمان و تفریح کنار گذاشته شود، خیلی راحتتر میتوانید بفهمید در پایان ماه آیا بودجهتان متعادل مانده یا نه. اگر در یک ماه هزینه تفریح یا خریدهای جانبی بیش از حد بالا رفت، در ماه بعد میتوانید همان بخش را اصلاح کنید.
نکته مهم این است که بودجهبندی نباید خیلی سختگیرانه و غیرواقعی باشد. بودجهای موفق است که با شرایط واقعی زندگی شما هماهنگ باشد و امکان اجرا داشته باشد.
نقش نرمافزار حسابداری در مدیریت هزینههای شخصی#
وقتی ثبت هزینهها بهصورت دستی انجام شود، احتمال فراموشی، اشتباه و پراکندگی اطلاعات بالا میرود. نرمافزار حسابداری شخصی این مشکل را کمتر میکند و به شما کمک میکند همه چیز را یکجا ببینید.

نرم افزار حسابداری برای مدیریت هزینههای شخصی
امکانات کلیدی نرمافزار حسابداری شخصی#
- ثبت و دستهبندی منظم هزینهها: مخارج شما با نظم بیشتری ذخیره و قابل پیگیری میشوند.
- گزارشگیری دورهای: میتوانید وضعیت مالی خود را در بازههای ماهانه یا سالانه تحلیل کنید.
- شناسایی الگوهای خرجکرد: متوجه میشوید پول بیشتر در چه بخشهایی خرج میشود.
- یادآوری هزینههای دورهای: پرداختهای مهم مثل بیمه یا شهریه از قلم نمیافتند.
- تصمیمگیری دقیقتر: با اطلاعات واقعی، حذف یا کاهش هزینههای غیرضروری آسانتر میشود.
نرمافزار چالاک حساب با رابط کاربری ساده و قابلیتهای کاربردی، میتواند برای مدیریت هزینههای شخصی یک ابزار مناسب باشد. اگر ثبت منظم درآمد و مخارج برایتان مهم است، استفاده از چنین نرمافزاری کمک میکند بودجهبندی دقیقتری داشته باشید و کنترل بیشتری روی پول خود پیدا کنید.
دانلود برنامه حسابداری شخصیآیا هزینههای شخصی برای همه یکسان است؟#
خیر. هزینههای شخصی برای افراد مختلف یکسان نیست و به شرایط زندگی، درآمد، محل سکونت، تعداد اعضای خانواده و سبک مصرف بستگی دارد. به همین دلیل، نمیتوان یک نسخه واحد برای همه افراد ارائه داد.

آیا هزینههای شخصی برای همه افراد یکسان است؟
عوامل مؤثر بر هزینههای شخصی#
- محل زندگی: زندگی در کلانشهرها معمولاً هزینه مسکن، حملونقل و خدمات بیشتری دارد.
- وضعیت خانوادگی: خانوادهها معمولاً هزینههای بیشتری برای فرزندان، آموزش و مراقبت دارند.
- سبک زندگی: تفریح، سفر، خریدهای غیرضروری و عادتهای مصرفی میتوانند هزینهها را بالا ببرند.
- سطح درآمد: درآمد بالاتر معمولاً آزادی عمل بیشتری ایجاد میکند، اما اگر مدیریت نباشد، هزینهها هم متناسب با آن رشد میکنند.
نتیجه این است که هر فرد باید بودجه خود را بر اساس شرایط واقعی خودش تنظیم کند، نه بر اساس یک الگوی عمومی. ثبت دقیق هزینهها و بررسی ماهانه بهترین راه برای رسیدن به این هدف است.
اگر هزینههای شما هر ماه تغییر زیادی دارد، بهتر است بهجای بودجهریزی خیلی سخت، یک بودجه منعطف تعریف کنید و برای هزینههای متغیر و دورهای حاشیه امن مالی در نظر بگیرید.
اشتباهات رایج در مدیریت هزینههای شخصی#
بسیاری از افراد بودجه دارند، اما بهدلیل چند اشتباه ساده نمیتوانند آن را درست اجرا کنند. شناخت این خطاها به شما کمک میکند سریعتر مسیر مدیریت مالی را اصلاح کنید.
- ثبت نکردن هزینههای کوچک و روزمره
- نداشتن بودجه مشخص برای هزینههای دورهای
- نادیده گرفتن هزینههای غیرضروری و خریدهای احساسی
- تعیین بودجه غیرواقعی و سختگیرانه
- نداشتن گزارش ماهانه از مخارج
- شروع پسانداز بعد از خرج کردن، بهجای اولویت دادن به آن
اگر هزینههای دورهای را ثبت نکنید، ممکن است در ماههای خاص با فشار مالی ناگهانی روبهرو شوید؛ حتی اگر در بقیه ماهها خرجها منطقی باشند.
چکلیست کوتاه برای کنترل هزینههای شخصی#
- همه خرجها را ثبت کنید، حتی هزینههای کوچک.
- هزینههای ثابت، متغیر و دورهای را از هم جدا کنید.
- برای هر دسته هزینه سقف ماهانه تعیین کنید.
- پسانداز را قبل از هزینههای اختیاری انجام دهید.
- هر ماه گزارش مخارج خود را مرور کنید.
- هزینههای قابل حذف را شناسایی و اصلاح کنید.
- برای پرداختهای دورهای از قبل برنامه داشته باشید.
سوالات متداول در مورد هزینه های شخصی#
هزینه شخصی چیست؟#
هزینه شخصی هر خرجی است که برای نیازها یا خواستههای فردی انجام میشود؛ مثل مسکن، خوراک، حملونقل، آموزش یا تفریح.
تفاوت هزینه ثابت و متغیر در چیست؟#
هزینه ثابت معمولاً مقدار مشخص و تکرارشونده دارد، مثل اجاره یا قسط. اما هزینه متغیر بسته به شرایط و سبک زندگی تغییر میکند، مثل خوراک یا تفریح.
چطور میتوان هزینههای دورهای را بهتر مدیریت کرد؟#
بهترین روش این است که زمان و مبلغ پرداخت آنها را از قبل در نرمافزار حسابداری یا تقویم مالی ثبت کنید تا پرداختها غافلگیرکننده نباشند.
آیا نرمافزار حسابداری برای مدیریت هزینههای شخصی لازم است؟#
ضروریِ مطلق نیست، اما بسیار کمککننده است. نرمافزار حسابداری دید دقیقتری از درآمد و مخارج میدهد و ثبت و تحلیل هزینهها را سادهتر میکند.
چگونه میتوان هزینههای غیرضروری را کاهش داد؟#
با بررسی دقیق خرجهای ماهانه، تعیین سقف برای خریدهای اختیاری، حذف هزینههای تکراری و اولویت دادن به نیازهای اصلی میتوانید این هزینهها را کم کنید.
آیا همه افراد باید از یک مدل بودجهبندی استفاده کنند؟#
خیر. بودجهبندی باید متناسب با درآمد، سبک زندگی و نیازهای هر فرد یا خانواده تنظیم شود تا قابل اجرا و واقعی باشد.
جمعبندی
شناخت انواع هزینههای شخصی و دستهبندی درست آنها، اولین قدم برای مدیریت مالی بهتر است. وقتی بدانید چه بخشی از پولتان صرف مخارج ثابت، متغیر و دورهای میشود، میتوانید بودجهای دقیقتر بچینید، هزینههای غیرضروری را کنترل کنید و برای پسانداز و آینده برنامه داشته باشید.
استفاده از ابزارهای حسابداری شخصی، مثل چالاک حساب, این مسیر را سادهتر میکند و به شما کمک میکند درآمد و هزینههای خود را شفافتر ببینید. اگر میخواهید کنترل بیشتری روی بودجه خود داشته باشید، از همین امروز ثبت منظم مخارج را شروع کنید.

انواع هزینههای شخصی میتوانند بسیار گسترده و متنوع باشند و در زندگی روزمره همه ما نقش مهمی دارند. هزینههای شخصی شامل مسائلی مانند خریدهای روزانه، رستوران و خوراکیها، مسافرت و تفریحات، خدمات بهداشتی و پوشاک میشوند. همچنین، هزینههای مسکن مانند اجاره یا وام مسکن، هزینههای خانواده و تحصیلات، بیمه، حمل و نقل و هزینههای سلامتی و بهداشت نیز به آنها اضافه میشوند.
مدیریت هزینههای شخصی اهمیت زیادی در برنامهریزی مالی و ایجاد تعادل در زندگی دارد. با دقت و انضباط در ثبت و بررسی هزینههای خود، میتوانیم الگوها و رفتارهای مالی خود را بهتر درک کرده و اقدامات مناسبی برای بودجهبندی و صرفهجویی به عمل آوریم.
مهمترین نکته در مدیریت هزینههای شخصی، بررسی دقیق و انتخاب هوشمندانه است. این شامل مقایسه قیمتها، انتخاب برندهای با کیفیت و ارزانتر، استفاده از تخفیفها و کوپنهای تخفیف و تنظیم برنامههای هزینهبرداری میشود.