 چالاک حساب را به منابع منتخب در گوگل اضافه کن
برنامهریزی مالی برای دوران بازنشستگی یعنی از امروز حساب کنید بعد از بازنشستگی ماهانه چقدر خرج دارید، چه مقدار درآمد قابل اتکا خواهید داشت و برای پر کردن فاصله این دو، هر ماه چقدر باید کنار بگذارید. این حساب را هرچه زودتر شروع کنید، آسانتر و ارزانتر تمام میشود.
در این مقاله هفت گام عملی را مرور میکنیم و فرمول ساده محاسبه سرمایه موردنیاز را با یک مثال فرضی میبینیم. بعد بررسی میکنیم شروع از ۳۰، ۴۰ یا ۵۰ سالگی چه تفاوتی در مبلغ پسانداز ماهانه میسازد. اگر تورم بالا بازنشستگی را برایتان مبهم کرده، این مسیر کمک میکند ابهام را به عدد تبدیل کنید.
برنامهریزی مالی برای دوران بازنشستگی چیست؟#
برنامهریزی مالی بازنشستگی یک نقشه عددی است که نشان میدهد در چه سنی میخواهید از کار اصلیتان کنار بروید، بعد از آن چقدر هزینه دارید، چه منابعی خرجهایتان را تأمین میکنند و برای رسیدن به این وضعیت هر ماه چه مبلغی باید پسانداز یا سرمایهگذاری شود. پسانداز بدون هدف عددی فقط یک عادت خوب است. برنامهریزی همان عادت را به یک مسیر قابل اندازهگیری تبدیل میکند.
این نقشه پنج بخش اصلی دارد. هدف و زمان بازنشستگی، هزینههای آینده، منابع درآمد، مبلغ و روش پسانداز، و بازبینی دورهای. هر کدام از گامهای بعدی یکی از همین بخشها را باز میکند.
در شرایط ایران یک نکته را از ابتدا جدی بگیرید و آن تورم است. مرکز آمار ایران در گزارش مرداد ۱۴۰۵ تورم نقطهبهنقطه را ۸۹ درصد و تورم سالانه را ۶۹.۹ درصد اعلام کرده است. تورم نقطهبهنقطه یعنی مقایسه قیمتها با همان ماه سال قبل و تورم سالانه یعنی مقایسه میانگین قیمتهای ۱۲ ماه اخیر با ۱۲ ماه قبل از آن. این ارقام هر ماه تغییر میکنند، اما پیام ثابت است. مبلغی که امروز کافی به نظر میرسد، سالها بعد قدرت خرید بسیار کمتری دارد. به همین دلیل در این مقاله محاسبهها را به قیمتهای امروز انجام میدهیم.
چگونه برای دوران بازنشستگی برنامهریزی مالی کنیم؟#
هفت گام زیر را به ترتیب جلو بروید. خروجی هر گام ورودی گام بعد است، پس اگر عددی را هنوز نمیدانید، با یک برآورد منطقی شروع کنید و بعدا اصلاحش کنید.
گام اول: وضعیت مالی فعلی خود را بررسی کنید#
اولین کار این است که بدانید همین امروز چه دارید و چه میدهید. درآمد ماهانه، هزینهها، داراییها و بدهیها را چهار دسته جدا ثبت کنید. هزینهها را هم به دو بخش ضروری و غیرضروری تقسیم کنید، چون در گامهای بعد فقط بخش ضروری پایه محاسبه میشود.
بهترین راه این است که میانگین سه ماه اخیر را بردارید. یک ماه خاص ممکن است عید، سفر یا خرج غیرمنتظره داشته باشد و تصویر درستی نشان ندهد. اگر روش منظمی برای ثبت هزینهها ندارید، راهنمای مدیریت مالی شخصی یک شروع ساده است.
جدول زیر نمونهای از این ثبت را نشان میدهد. اعداد آن فقط برای آموزشاند و در یک مثال فرضی آمدهاند.
| بخش | مبلغ در یک مثال فرضی | توضیح |
|---|---|---|
| حقوق ماهانه | ۴۵ میلیون تومان | درآمد خالص دریافتی |
| هزینههای ضروری | ۲۲ میلیون تومان | مسکن، خوراک، حملونقل، درمان |
| اقساط | ۶ میلیون تومان | مجموع اقساط ماهانه |
| هزینههای غیرضروری | ۱۲ میلیون تومان | تفریح، رستوران، خرید غیرضروری |
| پسانداز ماهانه | ۵ میلیون تومان | مبلغی که واقعا کنار گذاشته میشود |
| داراییهای قابل نقد شدن | ۲۰۰ میلیون تومان | سپرده، پول نقد، طلا |
| مانده بدهی | ۱۸۰ میلیون تومان | باقیمانده وامها |
در این مثال مجموع هزینهها و پسانداز دقیقا برابر حقوق است. اگر در جدول خودتان مجموع بیشتر از درآمد شد، یعنی بخشی از خرجها با بدهی یا برداشت از دارایی تأمین میشود و باید قبل از هر برنامهای همین را اصلاح کنید. برای دستهبندی دقیقتر خرجها میتوانید از جدول بودجهبندی ماهانه کمک بگیرید.
گام دوم: سن و زمان بازنشستگی را مشخص کنید#
دو سن را از هم جدا کنید. سن قانونی بازنشستگی سنی است که طبق قانون میتوانید درخواست مستمری بدهید. سن مالی بازنشستگی سنی است که پول شما اجازه میدهد کار اصلی را کنار بگذارید. این دو معمولا یکی نیستند.
در سازمان تأمین اجتماعی شرطها بر پایه سن و سابقه پرداخت حق بیمه است. ماده ۷۶ قانون تأمین اجتماعی برای حالت عمومی حداقل ۱۰ سال سابقه و رسیدن به ۶۰ سال برای مردان و ۵۵ سال برای زنان را مطرح میکند. ماده ۲۹ قانون برنامه هفتم هم سنوات الزامی بیمهپردازی را برای بخشی از بیمهشدگان بهصورت پلکانی افزایش داده است و آییننامه اجرایی آن سقفهایی برای این افزایش تعیین میکند. چون شرایط هر فرد به سابقه فعلیاش بستگی دارد، پیش از هر تصمیم مهم سابقه خودتان را از تأمین اجتماعی استعلام کنید و حکم قطعی را از همانجا بگیرید.
سه موقعیت رایج را مقایسه کنید.
- شاغل بیمهشده. فرض کنید کسی طبق سابقهاش در ۶۰ سالگی شرایط مستمری را دارد. اگر برآورد شما نشان بدهد مستمری فقط بخشی از هزینههایش را پوشش میدهد، سن مالی او دیرتر از سن قانونی است. تا آن زمان باید پسانداز یا درآمد جانبی کسری را جبران کند.
- خوداشتغال. هیچ کارفرمایی تاریخ کنار رفتن شما را تعیین نمیکند. تاریخ را خودتان با توجه به سلامت، سطح درآمد و پسانداز انتخاب میکنید. اگر بیمه خویشفرما دارید، شرطهای سنی و سابقه همان بیمه هم باید در محاسبه بیاید.
- فاقد بیمه. مستمریای در کار نیست، پس سن مالی کاملا به پساندازتان بستگی دارد. یکی از راهها پوشش بیمهای است. اگر میخواهید این گزینه را بررسی کنید، توضیحات بیمه مشاغل آزاد تأمین اجتماعی را بخوانید و شرایط سنی و نرخ روز را از خود سازمان بپرسید.
اگر خوداشتغال هستید و فروشگاه یا کسبوکار صنفی دارید، درآمد کسبوکار با درآمد شخصیتان یکی نیست. بدون ثبت منظم فروش و هزینه نمیتوانید بفهمید ماهانه واقعا چه مبلغی برای بازنشستگی کنار میگذارید. برای این کار میتوانید از نرمافزار حسابداری فروشگاهی کمک بگیرید. اگر فعالیتتان خردهفروشی یا عمدهفروشی است، برای همان صنف هم صفحه جداگانه وجود دارد.
گام سوم: هزینههای زندگی در بازنشستگی را تخمین بزنید#
بهترین نقطه شروع هزینههای امروزتان است. هر دسته را جدا بنویسید و بعد با این سؤال تعدیلش کنید که بعد از بازنشستگی این هزینه کمتر میشود، ثابت میماند یا بیشتر. شش دسته اصلی مسکن، خوراک، حملونقل، درمان، تفریح و حمایت مالی از خانواده هستند. اگر هنوز دستهبندی روشنی ندارید، مطلب انواع هزینههای شخصی فهرست کاملتری میدهد.
| دسته هزینه | بعد از بازنشستگی معمولا | نکته برای تخمین |
|---|---|---|
| مسکن | بسته به مالکیت فرق میکند | مستأجر هنوز اجاره میدهد و مالک ممکن است فقط نگهداری بپردازد |
| خوراک | تقریبا ثابت | اگر تورم خوراکیها از تورم کل بیشتر باشد، سهم آن در بودجه بزرگتر میشود |
| حملونقل | معمولا کمتر | رفتوآمد روزانه به محل کار حذف میشود |
| درمان | معمولا بیشتر | با افزایش سن، مراجعه به پزشک و مصرف دارو معمولا بیشتر میشود |
| تفریح و سفر | به سلیقه شما بستگی دارد | ممکن است در سالهای اول بازنشستگی بیشتر شود |
| حمایت از خانواده | ممکن است کمتر یا بیشتر شود | اگر فرزندان مستقل شوند کاهش مییابد |
یک اشتباه رایج این است که فرض کنیم هزینهها بعد از بازنشستگی خودبهخود نصف میشوند. حملونقل و بعضی هزینههای کاری واقعا کم میشوند، اما درمان معمولا برعکس عمل میکند. اگر مطمئن نیستید، هزینههای امروز را بدون کاهش فرض کنید. این فرض محافظهکارانهتر است.
گام چهارم: منابع درآمدی دوران بازنشستگی را شناسایی کنید#
برای هر منبع درآمد بپرسید چقدر به آن میتوانید تکیه کنید. منابع بالقوه شامل مستمری، درآمد اجاره، پسانداز و سرمایهگذاری و کار سبک پارهوقت هستند. اگر درآمد غیرکاری برایتان جدید است، توضیح انواع درآمد غیرفعال و ریسکهایش را بخوانید.
نکته مهم این است که همه درآمدها اعتبار یکسان ندارند. جدول زیر آنها را به سه گروه تقسیم میکند.
| نوع درآمد | مثال | چقدر در محاسبه حساب کنیم |
|---|---|---|
| قطعی | مستمری ماهانه، اجاره با قرارداد رسمی | کامل |
| متغیر | سود سرمایهگذاری، اجاره بدون قرارداد ثابت، کار پارهوقت | بخشی از آن |
| نامطمئن | ارث احتمالی، فروش دارایی در آینده، سودهای پیشبینیشده | صفر |
فقط درآمد قطعی و بخشی از درآمد متغیر را وارد «درآمد قابل اتکا» کنید. درآمد نامطمئن اگر در عمل رسید، مزیتی اضافه است نه پایه برنامه. برای شناخت بهتر دستهها مطلب انواع درآمد هم کمک میکند.
گام پنجم: میزان پسانداز ماهانه را تعیین کنید#
پسانداز ماهانه از فاصله بین هدف و منابع فعلی به دست میآید. ابتدا سرمایه موردنیاز را حساب میکنیم، که در بخش بعدی میآید. بعد داراییهایی را که الان برای بازنشستگی کنار گذاشتهاید از آن کم میکنیم. باقیمانده را بین تعداد ماههای مانده تا بازنشستگی تقسیم میکنیم و آن عدد، پسانداز ماهانه حداقلی است. اگر میخواهید روشهای عملی کنار گذاشتن پول را ببینید، راهنمای پسانداز ماهانه ایدههای سادهای دارد.
در این گام زمان به اندازه مبلغ مهم است. بازده مرکب یعنی سود پولتان هم سود میسازد. در یک مثال فرضی، ماهی ۱۰ میلیون تومان به قیمتهای امروز را ۲۰ سال کنار بگذارید. اگر بازده واقعی صفر باشد، مجموع پسانداز ۲.۴ میلیارد تومان میشود. اگر بازده واقعی سالانه ۲ درصد باشد، حدود ۲.۹ میلیارد و اگر ۴ درصد باشد، حدود ۳.۶ میلیارد تومان. بازده واقعی یعنی سود بعد از کم کردن تورم.
این اعداد فرضیاند و فقط اثر زمان را نشان میدهند. نرخ بازده فرضی را هرگز با سود تضمینشده اشتباه نگیرید. هیچ ابزاری بازده واقعی ثابتی را برای ۲۰ سال تضمین نمیکند. برای همین بهتر است محاسبه را با چند نرخ مختلف تکرار کنید و برنامهای بنویسید که با نرخ پایینتر هم قابل اجرا باشد.
گام ششم: برای سرمایه خود برنامه متناسب با ریسک داشته باشید#
سرمایهگذاری برای بازنشستگی را با چهار معیار بسنجید. نقدشوندگی یعنی چقدر سریع میتوانید دارایی را بدون ضرر بزرگ به پول تبدیل کنید. تنوع یعنی همه پولتان در یک نوع دارایی نباشد. ریسکپذیری یعنی چه مقدار نوسان قیمت را بدون وحشت تحمل میکنید. و فاصله زمانی یعنی چند سال تا برداشت پول مانده است.
این معیارها با نزدیک شدن به بازنشستگی وزن متفاوتی پیدا میکنند. وقتی ۲۵ سال تا بازنشستگی مانده، نوسان قیمت بهمرور زمان تعدیل میشود و قابل تحملتر است. وقتی پنج سال مانده، یک افت قیمت شدید دیگر زمان کافی برای جبران ندارد و نقدشوندگی و ثبات ارزش مهمتر میشود.
باید روشن گفت که یک روش سرمایهگذاری برای همه مناسب نیست. دو نفر با سن و درآمد یکسان ممکن است ریسکپذیری، تعهدات خانوادگی و داراییهای متفاوتی داشته باشند. پیشنهاد میکنم قبل از انتخاب ابزار، سه سؤال را جواب بدهید. اگر ارزش این سرمایه ۲۰ درصد کاهش پیدا کند چه میکنم؟ چند سال میتوانم منتظر بازگشت بمانم؟ و آیا برای هزینههای ضروری سه تا شش ماه پول نقد جدا دارم؟ برای تصمیم نهایی درباره ابزار و نسبتها، با مشاور مالی دارای مجوز مشورت کنید. اگر پایه دانش مالیتان را میخواهید تقویت کنید، سواد مالی نقطه شروع خوبی است.
گام هفتم: برنامه مالی را به صورت دورهای بازبینی کنید#
برنامه بازنشستگی یک سند ثابت نیست. درآمد، هزینه، تورم و شرایط خانواده مدام تغییر میکنند و ارزش داراییها هم همینطور. برنامهای که سه سال بازبینی نشود، معمولا با واقعیت فاصله میگیرد.
حداقل سالی یک بار برنامه را مرور کنید. یک روز ثابت مثل آغاز سال مالی یا پایان سال شمسی انتخاب کنید. اگر اتفاق مهمی افتاد، منتظر پایان سال نمانید. تغییر شغل، تولد فرزند، بیماری، خرید یا فروش دارایی، تغییر بزرگ در تورم یا بازار، و تغییر قوانین بیمه و بازنشستگی همه دلیل بازبینی زودهنگاماند.
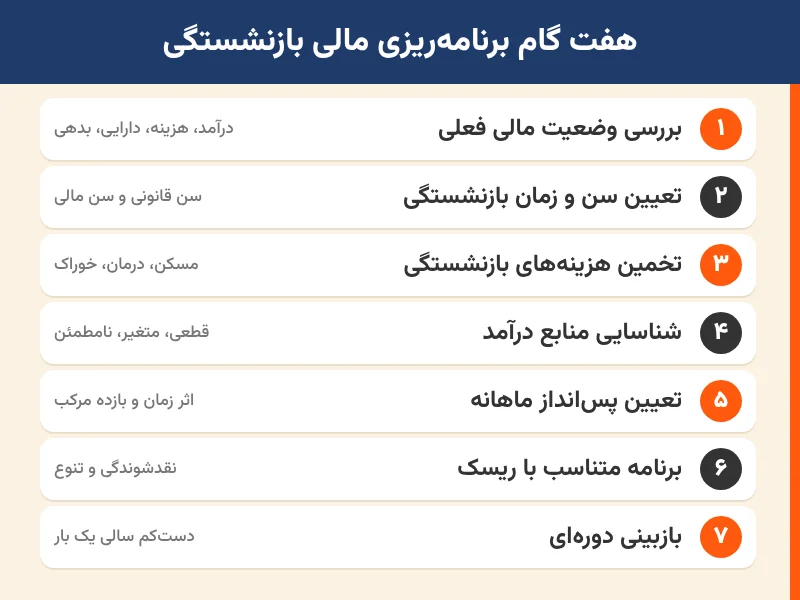
تصویر زیر مسیر هفتمرحلهای را یکجا نشان میدهد و میتوانید آن را بهعنوان چکلیست ذخیره کنید.
جدول زیر فهرست اطلاعاتی است که هر سال باید بهروز کنید. آن را در یک فایل ساده نگه دارید تا مقایسه سالها آسان باشد.
| مورد | چه چیزی بنویسید | هر چند وقت بهروز شود |
|---|---|---|
| سن فعلی و سن هدف | سن امروز، سن قانونی و سن مالی بازنشستگی | سالانه |
| درآمد ماهانه | میانگین درآمد خالص سه ماه اخیر | سالانه یا هنگام تغییر شغل |
| هزینههای ماهانه | هزینههای ضروری و غیرضروری جدا از هم | هر شش ماه |
| داراییها | ارزش روز سپرده، طلا، ملک، سهام و غیره | هر شش ماه |
| بدهیها | مانده وام و تاریخ پایان اقساط | سالانه |
| پسانداز ماهانه | مبلغ واقعی کنار گذاشتهشده در برابر هدف | هر ماه |
| کسری درآمد بازنشستگی | نتیجه فرمول بخش بعدی با اعداد جدید | سالانه |
| فرض تورم و بازده | نرخهایی که در محاسبه به کار بردهاید | سالانه |
برای دوران بازنشستگی به چقدر پول نیاز داریم؟#
جواب به هزینه ماهانهتان، درآمد قابل اتکا و مدت بازنشستگی بستگی دارد و برای همه یک عدد ثابت نیست. اما فرمول رسیدن به این عدد برای همه یکی است. در این بخش فرمول و یک مثال کامل را میبینید.
روش محاسبه هزینه و کسری درآمد بازنشستگی#
محاسبه با یک تفریق ساده شروع میشود.
کسری درآمد ماهانه = هزینه ماهانه پیشبینیشده − درآمد ماهانه قابل اتکا
اگر این عدد صفر یا منفی باشد، درآمدهای قطعیتان خرجها را پوشش میدهند. اگر مثبت باشد، آن مبلغ را هر ماه باید از محل سرمایه برداشت کنید. اما برای رسیدن از کسری ماهانه به سرمایه لازم، چند عامل دیگر هم باید وارد حساب شود.
- مدت بازنشستگی. سرمایه باید تا پایان عمر کافی باشد. مثلا اگر در ۶۰ سالگی بازنشسته شوید و تا ۸۵ سالگی برنامه بریزید، مدت بازنشستگی ۲۵ سال است.
- تورم. اگر محاسبه را به قیمتهای امروز انجام میدهید، فقط بازده واقعی را به کار ببرید و دوباره تورم را حساب نکنید.
- بازده واقعی. یعنی سود بعد از کسر تورم. هرچه این نرخ فرضی بالاتر باشد، سرمایه لازم کمتر درمیآید، اما فرض بالا ریسک خطا هم دارد.
- زمان برداشتها. برداشت از اول ماه یا آخر ماه تفاوت کوچک ایجاد میکند. برای سادگی همین الان آن را آخر ماه فرض کنید.
- هزینههای غیرمنتظره. درمانهای سنگین، تعمیر خانه یا کمک به خانواده. در این مقاله ۱۰ درصد روی سرمایه اضافه میکنیم تا حاشیه اطمینان داشته باشید. این عدد انتخاب نویسنده است و اگر محتاطترید میتوانید بیشتر بگیرید.
اگر بازده واقعی را صفر فرض کنید، سرمایه لازم برابر کسری سالانه ضرب در تعداد سالهای بازنشستگی است. اگر بازده واقعی مثبت باشد، سرمایه کمتری لازم است، چون بخشی از برداشتها را سود خود سرمایه تأمین میکند. در یک ماشینحساب مالی یا صفحهگسترده، تابع ارزش فعلی یک سری پرداخت مساوی این محاسبه را انجام میدهد.
مثال محاسبه نیاز مالی بازنشستگی#
این مثال کاملا فرضی است و همه مبالغ به قیمتهای امروز و به تومان هستند. فرض کنید فردی بازنشستگی با این مشخصات را برنامهریزی میکند.
- هزینه ماهانه پیشبینیشده بعد از بازنشستگی ۳۰ میلیون تومان
- درآمد ماهانه قابل اتکا از مستمری و اجاره ۱۲ میلیون تومان
- مدت بازنشستگی ۲۵ سال
- بازده واقعی سالانه ۲ درصد
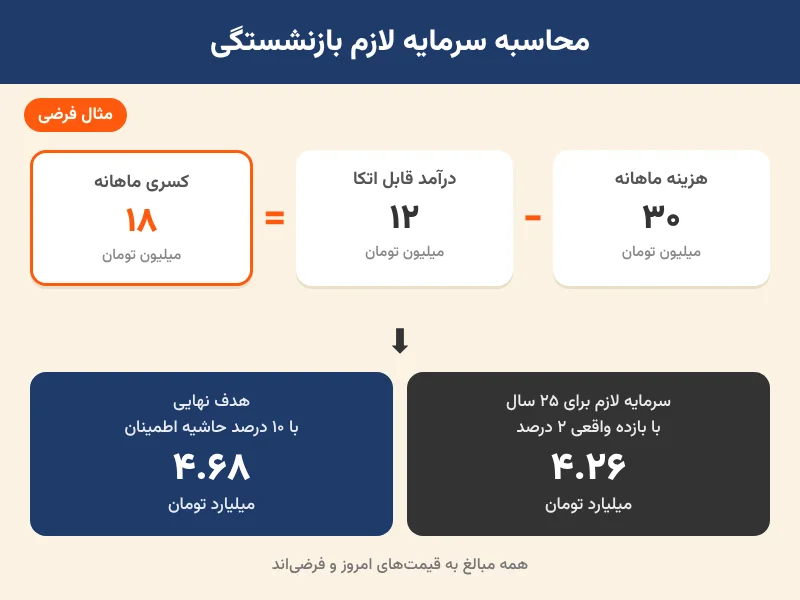
کسری ماهانه ۱۸ میلیون تومان است و کسری سالانه ۲۱۶ میلیون تومان. با محاسبه ارزش فعلی ۳۰۰ برداشت ماهانه ۱۸ میلیونتومانی و بازده واقعی ۲ درصد، سرمایه لازم حدود ۴.۲۶ میلیارد تومان میشود. اگر ۱۰ درصد حاشیه اطمینان برای هزینههای غیرمنتظره اضافه کنیم، هدف نهایی حدود ۴.۶۸ میلیارد تومان است.
جدول زیر نشان میدهد همین مثال با فرضهای مختلف بازده چه نتیجهای میدهد. اختلاف بزرگ بین ردیفها نشان میدهد چرا نباید برنامه را فقط روی یک نرخ خوشبینانه بنا کرد.
| بازده واقعی سالانه | سرمایه لازم | با ۱۰ درصد حاشیه اطمینان |
|---|---|---|
| ۰ درصد | ۵.۴۰ میلیارد تومان | ۵.۹۴ میلیارد تومان |
| ۲ درصد | ۴.۲۶ میلیارد تومان | ۴.۶۸ میلیارد تومان |
| ۴ درصد | ۳.۴۴ میلیارد تومان | ۳.۷۸ میلیارد تومان |
تصویر زیر مراحل همین محاسبه را از کسری ماهانه تا هدف نهایی خلاصه میکند.
این عدد ممکن است در نگاه اول بزرگ به نظر برسد. اما دو راه برای کوچکتر کردنش وجود دارد. هزینههای هدف را کم کنید یا درآمد قابل اتکا را بالا ببرید. هر یک میلیون تومان افزایش درآمد قابل اتکای ماهانه، در این مثال، سرمایه لازم را حدود ۲۳۶ میلیون تومان کم میکند.
از چه سنی باید برای بازنشستگی پسانداز کنیم؟#
بهترین سن برای شروع همین امروز است. دلیلش ریاضی است، نه اخلاقی. هرچه زمان بیشتری داشته باشید، سهم سود پسانداز در رسیدن به هدف بیشتر میشود و سهم مبلغی که باید از جیب بگذارید کمتر.
برای دیدن این تفاوت، همان هدف ۴.۶۸ میلیارد تومانی مثال قبل را در نظر بگیرید و فرض کنید بازنشستگی در ۶۰ سالگی است. جدول زیر نشان میدهد برای رسیدن به این هدف، شروع در سه سن مختلف چه پسانداز ماهانهای میخواهد. محاسبه به قیمتهای امروز و فرضی است.
| سن شروع | سالهای پسانداز | پسانداز ماهانه با بازده واقعی ۰ درصد | پسانداز ماهانه با بازده واقعی ۲ درصد |
|---|---|---|---|
| ۳۰ سالگی | ۳۰ سال | حدود ۱۳.۰ میلیون تومان | حدود ۹.۵ میلیون تومان |
| ۴۰ سالگی | ۲۰ سال | حدود ۱۹.۵ میلیون تومان | حدود ۱۵.۹ میلیون تومان |
| ۵۰ سالگی | ۱۰ سال | حدود ۳۹.۰ میلیون تومان | حدود ۳۵.۳ میلیون تومان |
نمودار زیر همین اعداد را کنار هم میگذارد تا فاصله بین سه سن شروع یکجا دیده شود.
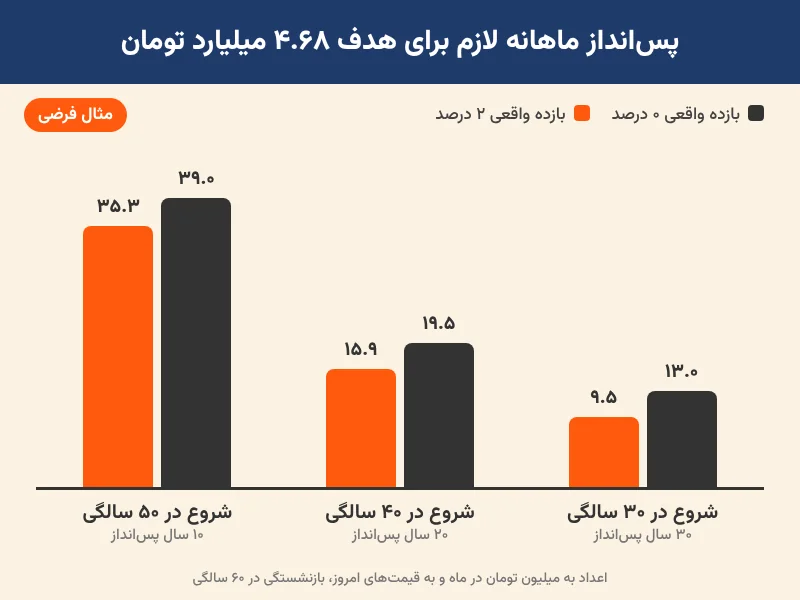
هر دهه تأخیر، پسانداز ماهانه لازم را بهشدت بالا میبرد. شروع در ۴۰ سالگی بهجای ۳۰ سالگی، در مثال ما حدود ۶.۴ میلیون تومان در ماه هزینه بیشتر دارد و شروع در ۵۰ سالگی حدود ۳.۷ برابر شروع در ۳۰ سالگی است.
برنامه مالی بازنشستگی در ۳۰ سالگی#
در ۳۰ سالگی بزرگترین مزیت شما زمان است. در مثال ما حدود ۹.۵ میلیون تومان در ماه کافی است. اگر الان درآمدتان اجازه این مبلغ را نمیدهد، ناامید نشوید.
با بخشی از مبلغ شروع کنید و آن را با افزایش درآمد هر سال بالا ببرید. پرداخت را خودکار کنید، یعنی روز اول هر ماه به حساب جدا واریز شود و منتظر باقیمانده آخر ماه نمانید. قبل از آن هم صندوق اضطراری جدا بسازید تا مجبور نشوید برای یک خرج ناگهانی به پسانداز بازنشستگی دست بزنید.
برنامه مالی بازنشستگی در ۴۰ سالگی#
در ۴۰ سالگی هنوز ۲۰ سال فرصت دارید، اما مبلغ لازم بیشتر است. در مثال ما حدود ۱۵.۹ میلیون تومان. این سن اغلب با بیشترین فشار هزینه خانوادگی همراه است، پس تنها اتکا به افزایش پسانداز واقعبینانه نیست.
سه اهرم را با هم به کار ببرید. هدف هزینه بازنشستگی را دوباره بررسی کنید. بدهیهای پرهزینه را قبل از بازنشستگی صفر کنید. و ببینید آیا میتوانید درآمد قابل اتکا را با بیمه یا یک منبع اجارهای بالا ببرید. وضعیت بیمهتان را هم همین امسال از تأمین اجتماعی استعلام کنید تا مطمئن شوید سابقهتان کامل ثبت شده است.
برنامه مالی بازنشستگی در ۵۰ سالگی و بعد از آن#
در ۵۰ سالگی فقط ۱۰ سال زمان باقی است و پسانداز ماهانه لازم برای همان هدف حدود ۳۵ تا ۳۹ میلیون تومان میشود. برای بیشتر خانوارها این مبلغ عملی نیست. پس تمرکز باید از «پسانداز بیشتر» به «هدف کوچکتر و زمان بیشتر» تغییر کند.
چند راه واقعبینانه وجود دارد. بازنشستگی مالی را دو سه سال به تعویق بیندازید. بعد از بازنشستگی کار پارهوقت سبک داشته باشید. هزینه ماهانه هدف را کم کنید. و بدهیها را پیش از قطع حقوق تسویه کنید. یک اشتباه خطرناک این است که برای جبران عقبماندگی به سراغ ابزارهای پرنوسان بروید. در این سن توان جبران یک افت شدید را ندارید.
بهترین روشهای پسانداز و سرمایهگذاری برای دوران بازنشستگی#
یک «بهترین روش» که برای همه کار کند وجود ندارد. روش خوب آن است که با سن، درآمد و تحمل ریسک شما جور باشد و بتوانید دهها سال به آن پایبند بمانید. اصول زیر در بیشتر موقعیتها کار میکنند.
- اول خودتان را بپردازید. پسانداز بازنشستگی را روز اول ماه و بهصورت خودکار کنار بگذارید. پولی که ماهبهماه «اگر ماند» پسانداز شود، معمولا نمیماند.
- صندوق اضطراری را جدا نگه دارید. معادل سه تا شش ماه هزینه ضروری که فقط برای اتفاقهای ناگهانی است. با این کار مجبور نمیشوید در بدترین زمان دارایی بازنشستگی را بفروشید.
- همه تخممرغها را در یک سبد نگذارید. داراییهایی با ویژگیهای متفاوت ریسک را پخش میکنند. یکی ممکن است نقدشوندهتر باشد و دیگری در بلندمدت ارزشش را بهتر حفظ کند.
- افق زمانی را با ابزار هماهنگ کنید. پولی که ۲۰ سال دیگر لازم دارید با پولی که تا دو سال دیگر لازم دارید، نباید در یک نوع دارایی باشد.
- بازده را با تورم بسنجید. اگر سود یک ابزار از تورم کمتر باشد، عدد حسابتان بالا میرود اما قدرت خریدتان پایین میآید.
- سالی یک بار بازبینی کنید. همانطور که در گام هفتم گفتیم.
جدول زیر چند گروه رایج دارایی را فقط از نظر ویژگیهای کلی مقایسه میکند. این جدول رتبهبندی یا توصیه خرید نیست و بازده هیچکدام را پیشبینی نمیکند.
| نوع دارایی | نقدشوندگی | نوسان قیمت | نکته |
|---|---|---|---|
| سپرده بانکی | بالا | کم | سود باید با تورم سنجیده شود |
| طلا | بالا | متوسط تا زیاد | بدون سود دورهای است |
| ملک | کم | متوسط | فروش زمانبر و هزینهبر است |
| سهام و صندوقهای سرمایهگذاری | متوسط تا بالا | زیاد | برای افق بلندمدت مناسبتر است |
این ویژگیها کلیاند و بسته به شرایط بازار و محصول خاص تغییر میکنند. پیش از خرید هر محصول، شرایط و ریسک آن را از منبع رسمی همان محصول بخوانید.
در نهایت، برنامهریزی مالی برای دوران بازنشستگی با یک سؤال ساده شروع میشود. بعد از کار، ماهی چقدر لازم دارم؟ جواب این سؤال، با فرمول کسری درآمد، به یک هدف عددی و بعد به یک پسانداز ماهانه تبدیل میشود. هرچه زودتر شروع کنید، هم مبلغ لازم کمتر است و هم فشار کمتری روی بودجهتان میآید.
اگر امروز فقط یک کار میتوانید انجام بدهید، جدول گام اول را با اعداد واقعی خودتان پر کنید و کسری ماهانه بازنشستگی را حساب کنید. همین عدد، تصمیمهای بعدیتان را روشن میکند. برای تصمیمهای وابسته به شرایط شخصی، مثل شرایط مستمری یا انتخاب ابزار سرمایهگذاری، حتما با تأمین اجتماعی یا مشاور مالی دارای مجوز مشورت کنید.