
برای پس انداز پول، اول هزینه های ضروری را از مخارج قابل کاهش جدا کنید، سهم مشخصی از درآمد را همان ابتدای ماه کنار بگذارید و خرج ها را ثبت کنید. حتی با درآمد کم هم می توان از مبلغی کوچک شروع کرد، به شرط آنکه این کار منظم باشد.
در ادامه ۱۵ روش قابل اجرا را می خوانید، یاد می گیرید با حقوق محدود بودجه بسازید و یک نمونه واقعی اما فرضی از تقسیم حقوق ۲۰ میلیون تومانی می بینید. هدف این است که به جای توصیه های کلی، از همین ماه برنامه ای متناسب با شرایط خودتان داشته باشید.
پس انداز پول را از کجا شروع کنیم؟#
پیش از هر تصمیمی، درآمد خالص ماهانه و پرداخت های تقریبا ثابت مثل اجاره، خوراک، رفت و آمد و اقساط را بنویسید. سپس مخارج متغیر مانند تفریح، سفارش غذا و خریدهای بدون برنامه را تخمین بزنید. اختلاف این دو گروه با درآمد مشخص می کند چه مبلغی واقع بینانه برای پس انداز باقی می ماند.
برای شروع لازم نیست از همان ماه اول ۲۰ درصد درآمد را پس انداز کنید. مثلا اگر حقوق ۲۰ میلیون تومان دارید و فعلا فقط ۵۰۰ هزار تومان انعطاف دارید، همین مبلغ را به عنوان نخستین تعهد انتخاب کنید. پس از یک یا دو ماه ثبت دقیق مخارج، سهم پس انداز را بازبینی کنید. هدف کوچک و قابل تکرار معمولا از یک برنامه بزرگ و ناپایدار بهتر است.
اگر هنوز نمی دانید چگونه جریان ورودی و خروجی پولتان را بررسی کنید، راهنمای مدیریت مالی شخصی کمک می کند برای درآمد و هزینه ها تصویری روشن بسازید.
۱۵ روش کاربردی برای پس انداز پول#
همه راهکارها برای همه خانواده ها مناسب نیستند. از میان روش های زیر ابتدا دو یا سه مورد را انتخاب کنید که بیشترین اثر را روی هزینه های قابل کنترل شما دارند و اجرای آنها به زندگی روزمره آسیب نمی زند.
مخارج ضروری و غیرضروری را تفکیک کنید#
هزینه ضروری خرجی است که حذف آن به نیازهای پایه شما آسیب می زند، مثل اجاره خانه، دارو، خوراک اصلی یا رفت و آمد کاری. هزینه غیرضروری لزوما بد نیست، اما می توان زمان، تعداد یا مبلغ آن را تغییر داد. مثلا اگر ماهانه ۲ میلیون تومان برای سفارش غذا هزینه می کنید، کاهش آن به ۱ میلیون و ۲۰۰ هزار تومان می تواند ۸۰۰ هزار تومان فضای پس انداز ایجاد کند.
برای اینکه دسته بندی ها را با مثال های بیشتر بشناسید، مقاله انواع هزینه های شخصی را ببینید و دسته های خودتان را براساس آن تنظیم کنید.
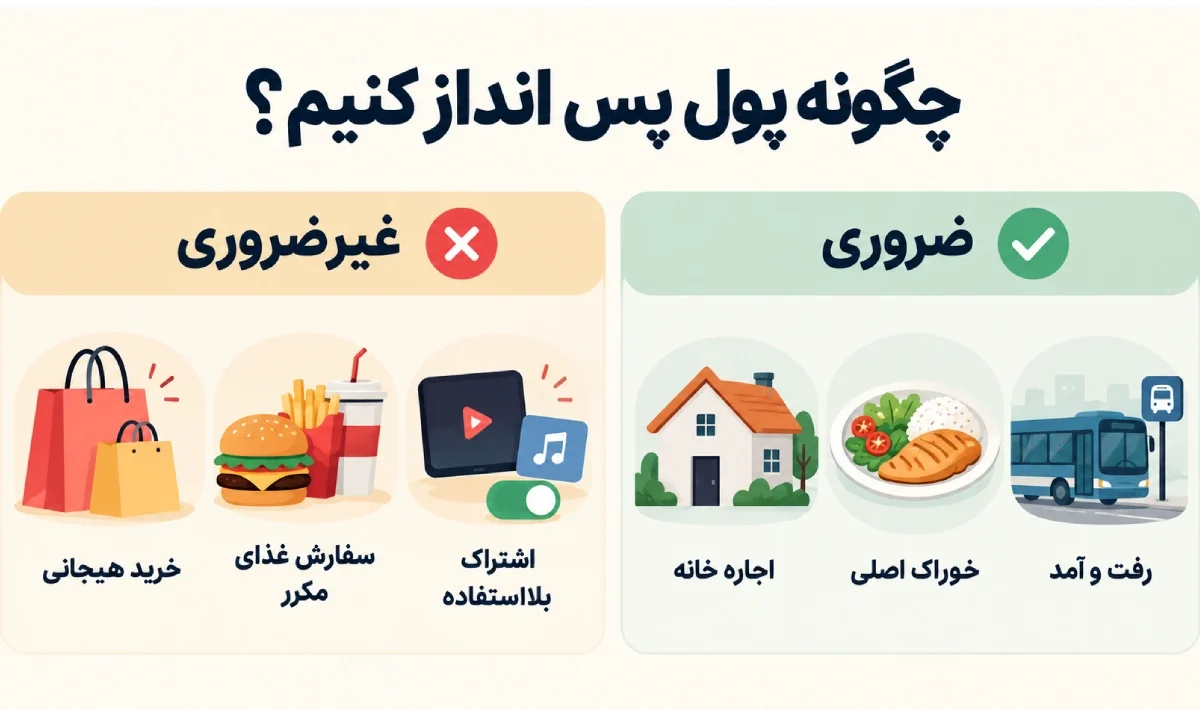
تصویر ۱. تفاوت نیازهای ضروری و مخارج غیرضروری برای انتخاب نقطه شروع پس انداز
برای هر دسته هزینه سقف تعیین کنید#
پس از شناخت مخارج، برای خوراک، حمل و نقل، تفریح و خرید شخصی سقف ماهانه تعیین کنید. اگر بودجه تفریح ۱ میلیون تومان است، در میانه ماه باقیمانده آن را بررسی کنید تا یک خرید ناگهانی کل برنامه را به هم نزند. سقف باید با هزینه واقعی ماه های گذشته و شرایط زندگی شما تناسب داشته باشد، نه با بودجه فردی دیگر.
اگر اولین بار است بودجه می نویسید، ابتدا مفهوم بودجه چیست را بررسی کنید تا تفاوت برنامه هزینه و گزارش مخارج برایتان روشن شود.
حساب پس انداز جداگانه داشته باشید#
وقتی پول هزینه روزانه و پس انداز در یک حساب باشد، تشخیص مبلغ قابل خرج دشوار می شود. یک حساب یا زیرحساب مجزا برای هدف مالی، سفر آینده یا صندوق اضطراری در نظر بگیرید. بهتر است برداشت از آن راحت اما بی فکر نباشد. جداسازی حساب باعث می شود پولی که برای آینده کنار گذاشته اید با مانده حساب خریدهای روزمره اشتباه گرفته نشود.
انتقال پول به پس انداز را خودکار کنید#
روز دریافت حقوق، یک انتقال دوره ای به حساب پس انداز تعریف کنید یا یادآور ثابت بگذارید. در این حالت منتظر پول باقیمانده آخر ماه نمی مانید. مثلا انتقال خودکار ۷۰۰ هزار تومان در هر ماه، در پایان ۱۲ ماه به ۸ میلیون و ۴۰۰ هزار تومان اصل پس انداز می رسد، البته بدون در نظر گرفتن سود یا تغییر ارزش پول. اگر درآمد متغیر دارید می توانید سهمی درصدی از هر دریافتی را کنار بگذارید.
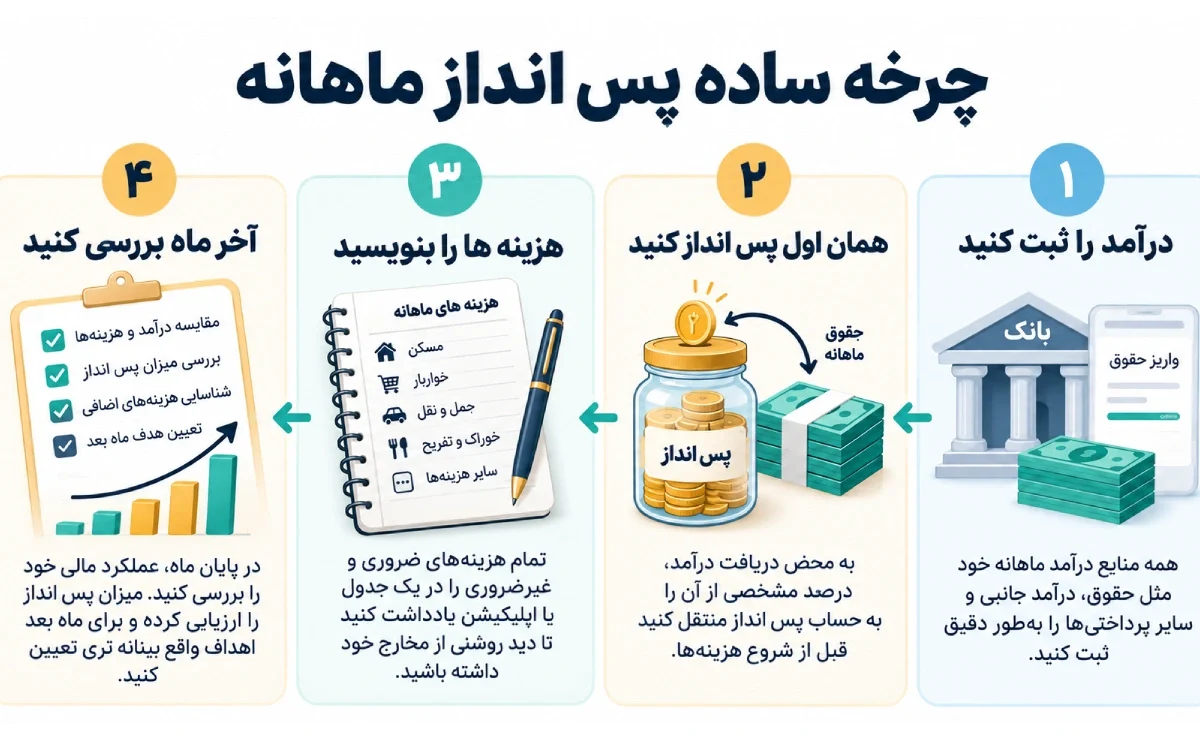
تصویر ۲. چرخه چهارمرحله ای دریافت درآمد، پس انداز، ثبت مخارج و ارزیابی ماهانه
خریدهای هیجانی را به تعویق بیندازید#
برای خریدهایی که ضروری نیستند، قانون ۲۴ ساعت را امتحان کنید. کالای مورد نظر را در فهرست بگذارید و فردا دوباره تصمیم بگیرید. برای خریدهای گران تر این فاصله می تواند چند روز باشد. معیار تصمیم این است که آیا کالا در بودجه جا می شود، استفاده مشخصی دارد و خرید آن هدف پس انداز مهم تری را به عقب نمی اندازد.
هزینه های تکراری را کاهش دهید#
اشتراک های دیجیتال، بسته های اینترنت، کارمزدها و سفارش های ثابت کوچک را یکجا فهرست کنید. ممکن است هر کدام به تنهایی کم اهمیت باشد اما جمع چند پرداخت تکراری در یک سال محسوس می شود. اگر سه هزینه ماهانه ۱۰۰، ۱۵۰ و ۲۰۰ هزار تومانی را حذف کنید، ۴۵۰ هزار تومان در ماه و ۵ میلیون و ۴۰۰ هزار تومان در سال کمتر خرج خواهید کرد.
برای شناسایی مخارجی که به تدریج از کنترل خارج می شوند، راهکارهای مدیریت هزینه های زندگی را کنار بودجه خود اجرا کنید.
با فهرست خرید و مقایسه قیمت خرید کنید#
پیش از رفتن به فروشگاه، نیازهای واقعی را بنویسید و سقف خرید مشخص کنید. قیمت واحد کالا را مقایسه کنید، نه فقط قیمت بسته را. خرید عمده زمانی به صرفه است که کالای مورد نیاز باشد، تاریخ مصرف مناسب داشته باشد و باعث مصرف بیشتر نشود. استفاده از تخفیف برای کالایی که قصد خریدش را نداشته اید، به معنی صرفه جویی نیست.
برای خرید مواد غذایی برنامه هفتگی بچینید#
قبل از خرید هفتگی، مواد موجود در یخچال و کابینت را بررسی کنید و بر اساس آن برای چند وعده غذا برنامه بچینید. این کار به کاهش دورریز، سفارش غذای دقیقه نودی و خریدهای تکراری کمک می کند. برای امتحان، دو هفته هزینه خوراک را یادداشت کنید و ببینید بیشترین سهم به کدام خریدها اختصاص دارد.
هزینه رفت و آمد را مدیریت کنید#
اگر مسیرهای روزمره ثابت دارید، هزینه ماهانه خودرو شخصی، تاکسی اینترنتی و حمل و نقل عمومی را مقایسه کنید. در محاسبه خودرو فقط بنزین را نبینید و پارکینگ، استهلاک و تعمیرات را هم در نظر بگیرید. حتی جایگزین کردن چند رفت و آمد غیرضروری یا هماهنگ کردن کارهای بیرون از خانه در یک روز می تواند بخشی از هزینه را کم کند.
تسویه بدهی های پرهزینه را در اولویت بگذارید#
اگر بدهی دارای بهره یا جریمه دیرکرد دارید، نرخ هزینه آن را با بازده احتمالی نگهداری پول مقایسه کنید. گاهی کاهش بدهی پرهزینه از افزایش موجودی حساب پس انداز منطقی تر است. با این حال تمام نقدینگی را برای تسویه یکجا مصرف نکنید تا برای هزینه ضروری بعدی مجبور به قرض گرفتن مجدد نشوید. درباره بدهی های دارای شرایط قراردادی خاص، مفاد قرارداد اهمیت دارد.
برای هزینه های اضطراری پول کنار بگذارید#
صندوق اضطراری برای اتفاق هایی مثل درمان، تعمیر ضروری یا وقفه درآمد است، نه خرید دلخواه. یک نقطه شروع کوچک مثل هزینه ضروری دو هفته یا یک ماه انتخاب کنید و بعد برای پوشش تقریبی سه تا شش ماه هزینه ضروری برنامه بریزید. این بازه یک قاعده راهنماست و برای درآمد ناپایدار یا افراد دارای مسئولیت بیشتر ممکن است نیاز متفاوت باشد.
فرض کنید هزینه های ضروری شما ماهانه ۱۴ میلیون تومان است. ذخیره سه ماه معادل ۴۲ میلیون تومان و شش ماه معادل ۸۴ میلیون تومان می شود. لازم نیست یکباره به این عدد برسید. مهم این است که ذخیره اضطراری در محل کم ریسک و با دسترسی مناسب نگهداری شود.
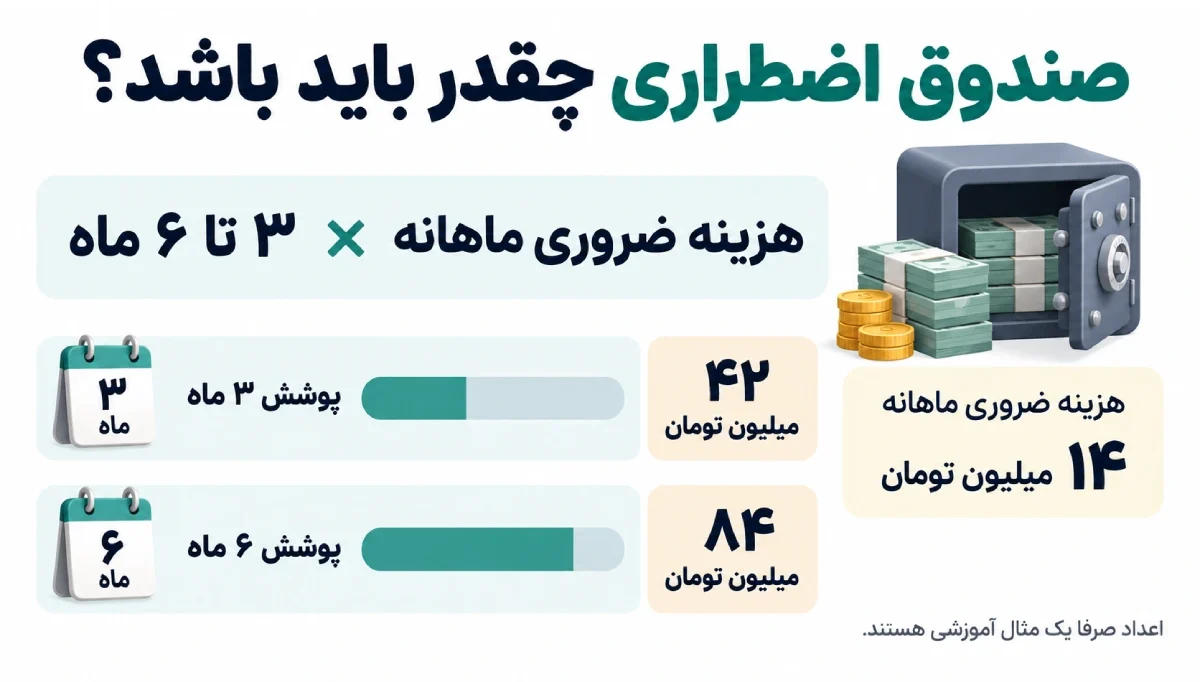
تصویر ۳. محاسبه ذخیره اضطراری سه تا شش ماه بر اساس هزینه ضروری ۱۴ میلیون تومانی
بخشی از درآمدهای اضافی را پس انداز کنید#
پاداش، عیدی، درآمد پروژه ای و فروش وسیله بلااستفاده ممکن است خارج از بودجه معمول باشند. پیش از خرج شدن این پول، برایش قاعده بگذارید. مثلا نیمی از درآمد اضافی را به هدف مالی اختصاص دهید و بقیه را بین بدهی، نیاز واقعی و تفریح تقسیم کنید. نسبت مناسب به شرایط شما بستگی دارد و لازم نیست همیشه ثابت بماند.
روزهای بدون خرج را امتحان کنید#
برای یک یا دو روز در هفته، خریدهای غیرضروری را متوقف کنید. این چالش نباید مانع خرید دارو یا غذای لازم شود. هدف آن است که عادت خرید بدون برنامه را بشناسید. اگر در یک روز بدون خرج متوجه شدید هر عصر از سر عادت نوشیدنی یا خوراکی می خرید، برای جایگزین کم هزینه تر برنامه بریزید.
دخل و خرج خود را مرتب ثبت کنید#
ثبت هزینه بدون تحلیل فایده زیادی ندارد، اما ثبت منظم به شما نشان می دهد پول کجا از بودجه خارج می شود. هر روز مبلغ، دسته هزینه و روش پرداخت را وارد کنید. آخر هفته سه دسته پرهزینه را بررسی کنید. اگر خانوادگی بودجه می بندید، بهتر است همه اعضای تصمیم گیرنده از یک روش مشترک برای ثبت مخارج استفاده کنند.
اگر به دنبال راهی برای ثبت هزینه، درآمد و مانده حساب در کامپیوتر هستید، امکانات نرم افزار حسابداری شخصی را بررسی کنید. این ابزار برای ثبت و دسته بندی تراکنش ها و مشاهده گزارش های مالی معرفی شده است.
میزان پیشرفت پس انداز را ماهانه بررسی کنید#
فقط موجودی حساب را نگاه نکنید. درصد پس انداز به درآمد را هم بسنجید. اگر از حقوق ۲۰ میلیون تومانی ۲ میلیون تومان کنار گذاشته اید، نرخ پس انداز آن ماه ۱۰ درصد است. کاهش این عدد همیشه به معنای شکست نیست. شاید هزینه درمان یا تعمیر ضروری داشته اید. به جای سرزنش خود، علت تغییر را پیدا کنید و هدف ماه بعد را تنظیم کنید.
با درآمد کم چگونه پس انداز کنیم؟#
درآمد پایین باعث می شود انتخاب ها محدودتر باشند و نسخه واحدی برای همه وجود نداشته باشد. اول هزینه های حیاتی و اقساط ضروری را پوشش دهید. بعد از کوچک ترین مبلغی شروع کنید که ادامه دادنش ممکن است. مثلا کنار گذاشتن ۱۰۰ هزار تومان در هر هفته، طی ۵۲ هفته به ۵ میلیون و ۲۰۰ هزار تومان اصل پس انداز می رسد. نتیجه واقعی به تداوم این کار و قدرت خرید پول بستگی دارد.
اگر پس از محاسبه مخارج ضروری واقعا هیچ مبلغی باقی نمی ماند، پس انداز اجباری با قرض گرفتن یا حذف نیازهای پایه راه حل مناسبی نیست. در چنین شرایطی اولویت را به جلوگیری از بدهی جدید، مذاکره برای بازپرداخت بدهی ها، کاهش مخارج قابل تغییر و بررسی امکان افزایش درآمد بدهید. هر زمان فضای کوچکی ایجاد شد، عادت پس انداز را از همان جا شروع کنید.
اگر هزینه های چند نفر باید با یک درآمد مشترک مدیریت شود، مطالعه برنامه ریزی مالی خانواده به تقسیم مسئولیت ها و هماهنگی در تصمیم های مالی کمک می کند.
قانون ۵۰ ۳۰ ۲۰ در پس انداز چیست؟#
قانون ۵۰/۳۰/۲۰ یک روش ساده برای تقسیم درآمد خالص است. در نسخه رایج آن ۵۰ درصد به نیازهای ضروری، ۳۰ درصد به خواسته های اختیاری و ۲۰ درصد به پس انداز و هدف های مالی اختصاص پیدا می کند. برای درآمد ۲۰ میلیون تومانی، این نسبت به ترتیب ۱۰، ۶ و ۴ میلیون تومان خواهد بود.
این قانون یک چارچوب آموزشی است و نباید بدون توجه به اجاره، هزینه درمان و تعداد افراد خانوار اجرا شود. اگر مخارج ضروری شما ۷۰ درصد درآمد است، نسبت ۷۰/۱۵/۱۵ می تواند در کوتاه مدت واقعی تر باشد. مهم تر از حفظ نسبت مشهور، داشتن بودجه ای است که تمام هزینه ها را پوشش دهد و کسری جدید نسازد.
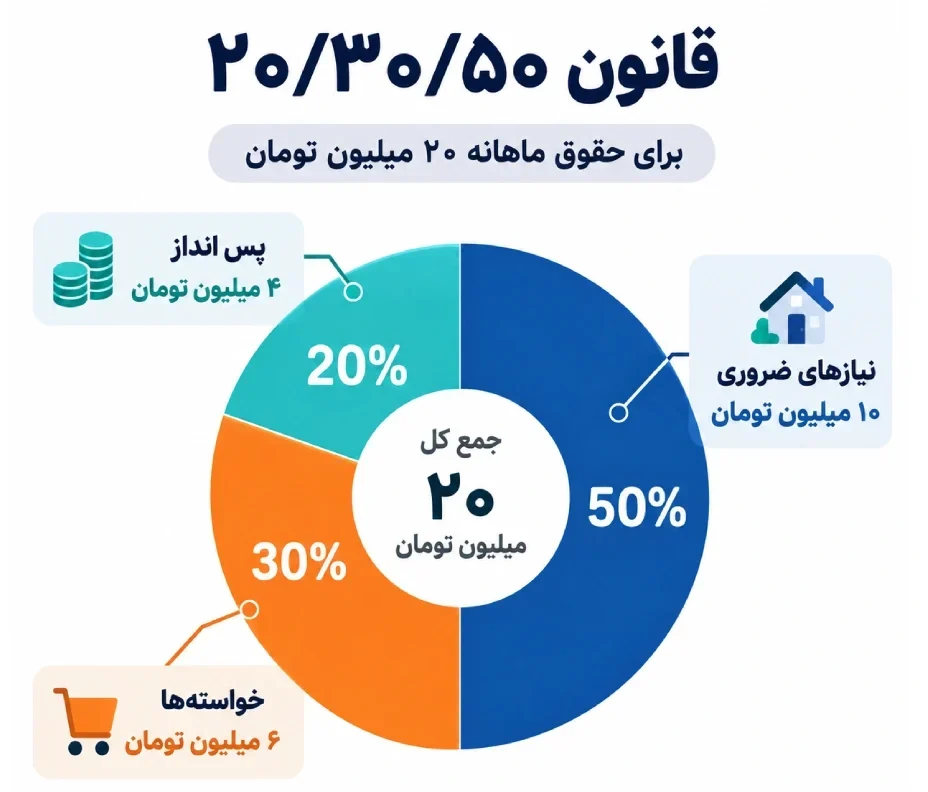
تصویر ۴. تقسیم فرضی حقوق ۲۰ میلیون تومانی در روش ۵۰/۳۰/۲۰
نمونه برنامه پس انداز با حقوق ۲۰ میلیون تومان#
جدول زیر یک بودجه فرضی برای فردی با درآمد خالص ماهانه ۲۰ میلیون تومان است. فرض کرده ایم اجاره و هزینه های ضروری او بالاتر از سهم ۵۰ درصدی هستند. اعداد برای آموزش روش محاسبه اند و باید براساس شهر، تعداد اعضای خانواده، بدهی و هزینه واقعی تغییر کنند.
| دسته هزینه | مبلغ ماهانه | سهم از درآمد |
| مسکن و قبوض | ۸,۰۰۰,۰۰۰ تومان | ۴۰٪ |
| خوراک و خریدهای ضروری | ۳,۵۰۰,۰۰۰ تومان | ۱۷٫۵٪ |
| حمل و نقل و ارتباطات | ۲,۵۰۰,۰۰۰ تومان | ۱۲٫۵٪ |
| تفریح و خرید اختیاری | ۳,۰۰۰,۰۰۰ تومان | ۱۵٪ |
| پس انداز برای هدف مالی | ۲,۰۰۰,۰۰۰ تومان | ۱۰٪ |
| صندوق اضطراری | ۱,۰۰۰,۰۰۰ تومان | ۵٪ |
| جمع کل | ۲۰,۰۰۰,۰۰۰ تومان | ۱۰۰٪ |
در این مثال، ۱۴ میلیون تومان صرف نیازهای ضروری، ۳ میلیون تومان صرف خواسته ها و ۳ میلیون تومان صرف پس انداز و صندوق اضطراری می شود. بنابراین نسبت نهایی ۷۰/۱۵/۱۵ است. اگر هزینه خوراک در یک ماه ۵۰۰ هزار تومان بیشتر شد، بهتر است ابتدا از بودجه اختیاری جبران کنید، نه اینکه بدون بررسی از صندوق اضطراری برداشت کنید.
برای ثبت این اعداد و مقایسه بودجه با هزینه های واقعی، می توانید نرم افزار دخل و خرج رایگان را بررسی کنید و متناسب با امکانات و محدودیت های آن تصمیم بگیرید.
پول پس انداز شده را کجا نگهداری کنیم؟#
محل نگهداری پول به زمان استفاده، میزان ریسک پذیری و هدف مالی بستگی دارد. برای خرج های اضطراری، نقدشوندگی و دسترسی مناسب معمولا مهم تر از بازده بالا است. برای هدفی که کمتر از چند ماه با آن فاصله دارید، وارد شدن به دارایی پرنوسان ممکن است برنامه شما را به هم بزند.
پولی که برای چند سال بعد کنار می گذارید شرایط متفاوتی دارد. تورم می تواند قدرت خرید پول نقد را کاهش دهد، اما سرمایه گذاری نیز ممکن است زیان ایجاد کند. پیش از انتخاب گزینه، هزینه ها، ریسک، محدودیت برداشت و تناسب آن با زمان هدف را بسنجید. پس انداز به معنای کنار گذاشتن منابع است و سرمایه گذاری به معنای پذیرش سطحی از ریسک برای کسب بازده احتمالی.
اشتباهات رایج در پس انداز پول#
یکی از خطاهای معمول این است که پس انداز را به مبلغ باقیمانده آخر ماه موکول کنیم. در این روش خرج ها معمولا اولویت پیدا می کنند و چیزی باقی نمی ماند. خطای دیگر، تعیین درصدی غیرواقعی است که بعد از یک ماه باعث برداشت از حساب پس انداز می شود. بهتر است مبلغ کم اما منظم تعیین شود.
خرید بی برنامه به بهانه تخفیف، مخلوط کردن صندوق اضطراری با بودجه تفریح، نادیده گرفتن بدهی های پرهزینه و ثبت نکردن هزینه های کوچک نیز نتیجه را ضعیف می کند. مقایسه مداوم با فردی که درآمد، اجاره و مسئولیت متفاوت دارد کمکی نمی کند. برنامه خوب با عددهای زندگی خود شما ساخته می شود.
جمع بندی#
برای پس انداز پول لازم نیست منتظر افزایش حقوق یا شرایط ایده آل بمانید. از شفاف کردن هزینه ها، تعیین سقف مخارج و انتقال مبلغی کوچک در ابتدای ماه شروع کنید. پس از چهار هفته ثبت دخل و خرج، متوجه می شوید کدام تغییر واقعا برای شما موثر بوده است. نمونه بودجه و تصاویر این مقاله را الگو بگیرید، اما اعداد را با شرایط مالی خودتان تنظیم کنید. پس انداز موفق بیشتر از آنکه به یک درصد ثابت وابسته باشد، به برنامه واقع بینانه و تداوم وابسته است.

ممنون از مقاله خوبتون، ولی واقعا با این نرم افزاری که معرفی کردید به راحتی میتونیم حسابهای خودمون رو مدیریت کنیم و همچنین پس انداز کنیم موفق باشید.
مقالهتان در مورد روشهای پس انداز کردن بسیار مفید و کاربردی بود. من خیلی از ایدهها و نکاتی که درباره پس انداز در این مقاله بیان کردهاید، استفاده کردهام و نتایج مثبتی را تجربه کردهام.
من روش پس انداز خود را با توجه به مشاورههایی که در مقالهتان ذکر کردهاید تغییر دادهام و نتایج بسیار خوبی را به دست آوردهام. ممنونم که راهنماییهای عملی و کاربردی را در این مقاله ارائه دادهاید
سلام با توجه به اهمیت پس انداز کردن در زندگی، به نظر من هر فردی باید این عادت را در زندگی خود ایجاد کند. با پس انداز کردن، میتوان به آینده خود اطمینان داشت و همچنین در مواجهه با مشکلات مالی ناگهانی، میتوان به راحتی از پس آنها برآمد. با استفاده از یک نرم افزار حسابداری شخصی خوب، هر فردی میتواند به راحتی پس انداز کند و زندگی مالی بهتری را تجربه کند.