بودجه چیست و چه کاربردی دارد؟ آشنایی با انواع و نحوه تهیه بودجه
اگر میخواهید دخلوخرج خود را کنترل کنید، از هزینههای غیرضروری جلوگیری کنید و برای اهداف مالیتان برنامه مشخصی داشته باشید، بودجهبندی شخصی دقیقاً همان ابزاری است که به آن نیاز دارید. بودجهبندی فقط محدود کردن خرج نیست؛ بلکه راهی برای مدیریت آگاهانه پول، کاهش فشار مالی و رسیدن به اهداف کوتاهمدت و بلندمدت است.
در این مقاله ابتدا میبینید بودجهبندی شخصی چیست و چرا اهمیت دارد، سپس با مزایا، 4 گام طلایی برای اجرای آن و در نهایت نقش نرمافزار حسابداری شخصی در سادهتر شدن این فرایند آشنا میشوید.
بودجهبندی شخصی چیست؟
بودجهبندی شخصی یعنی تنظیم یک برنامه مالی بر اساس درآمد و هزینههای واقعی شما. در این برنامه مشخص میکنید چقدر درآمد دارید، پول شما در چه بخشهایی خرج میشود، چه مقدار باید پسانداز شود و چطور میتوان هزینهها را کنترل کرد. هدف بودجهبندی این نیست که همه هزینهها حذف شوند؛ هدف این است که پول شما در مسیر درست خرج شود.
وقتی بودجه داشته باشید، تصمیمهای مالیتان از حالت احساسی خارج میشود و بر پایه عدد و واقعیت گرفته میشود. به همین دلیل، بودجهبندی برای افراد، خانوادهها، صاحبان کسبوکارهای کوچک و حتی کسانی که درآمد ثابتی دارند بسیار کاربردی است.
چرا بودجهبندی اهمیت دارد؟
بودجهبندی تنها برای شرکتها و سازمانها مهم نیست؛ هر فردی که بخواهد کنترل بیشتری بر وضعیت مالی خود داشته باشد، به یک بودجه مشخص نیاز دارد. این کار کمک میکند علاوه بر مدیریت هزینهها، برای آینده هم برنامه داشته باشید.
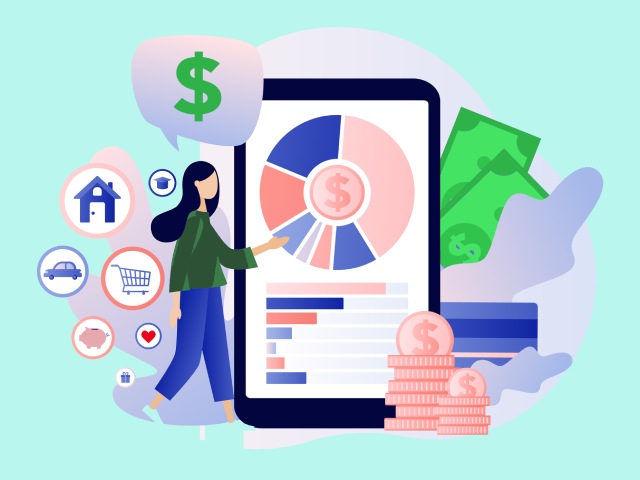
- تأمین نیازهای روزمره: کمک میکند برای خریدهای ضروری و هزینههای معمول، همیشه بودجه مشخص داشته باشید.
- جلوگیری از بدهی: وقتی میدانید چه مقدار پول دارید، احتمال خرج بیش از توان مالی کمتر میشود.
- رسیدن به اهداف مالی: بودجهبندی مسیر پسانداز برای اهدافی مثل خرید خودرو، سفر، تشکیل صندوق اضطراری یا خرید خانه را روشنتر میکند.
- افزایش آگاهی مالی: ثبت و بررسی درآمد و هزینهها باعث میشود بهتر بفهمید پولتان دقیقاً کجا خرج میشود.
مزایای بودجهبندی شخصی
بودجهبندی شخصی فقط یک جدول دخلوخرج نیست؛ اگر درست اجرا شود، اثر آن در آرامش ذهنی، کیفیت تصمیمگیری و حتی سبک زندگی شما دیده میشود.
- کنترل بهتر هزینهها: با ثبت دقیق درآمد و هزینهها، هزینههای غیرضروری را راحتتر شناسایی میکنید.
- کاهش استرس مالی: وقتی بدانید پولتان کجا میرود، نگرانی شما درباره کمبود نقدینگی کمتر میشود.
- بهبود پسانداز و سرمایهگذاری: بودجه به شما کمک میکند سهم مشخصی از درآمد را برای آینده کنار بگذارید.
- تصمیمگیری منطقیتر: قبل از خریدهای بزرگ یا ایجاد بدهی جدید، میتوانید توان مالی خود را بسنجید.
- شفافیت جریان نقدینگی: جریان ورود و خروج پول قابل رصد میشود و در پایان ماه غافلگیر نمیشوید.
- آمادگی برای شرایط غیرمنتظره: با بودجهریزی منظم، برای هزینههای پیشبینینشده آمادهتر خواهید بود.
4 گام طلایی برای بودجهبندی شخصی
برای بودجهبندی درست، کافی نیست فقط یک عدد برای هزینهها تعیین کنید. باید درآمد، خرجها، اولویتها و اهداف مالی را همزمان در نظر بگیرید. چهار گام زیر، یک مسیر عملی و قابل اجرا برای مدیریت مالی شخصی هستند.
1. محاسبه دقیق میزان درآمد
اولین قدم، شناخت دقیق درآمد خالص ماهانه است؛ یعنی مبلغی که بعد از کسر کسورات الزامی، واقعاً در اختیار شما قرار میگیرد. این درآمد میتواند از حقوق ثابت، درآمد جانبی، پروژههای فریلنس، سود سرمایهگذاری یا هر منبع دیگری تشکیل شده باشد.
- حقوق ثابت ماهانه: مبلغی که به صورت منظم دریافت میکنید.
- درآمد جانبی: درآمدهای اضافه مثل پروژههای پارهوقت یا کارهای آزاد.
نکته: اگر فقط روی یک منبع درآمد حساب میکنید، وجود یک درآمد جانبی یا صندوق اضطراری میتواند امنیت مالی شما را بیشتر کند.
مثال: اگر حقوق ثابت شما 10 میلیون تومان و درآمد جانبیتان 2 میلیون تومان باشد، درآمد خالص ماهانه شما 12 میلیون تومان است. تمام بودجهبندیهای بعدی باید بر اساس همین عدد انجام شود.
2. شناسایی و ثبت هزینهها
بعد از مشخص شدن درآمد، باید تمام هزینهها را ثبت کنید تا بدانید پول شما دقیقاً کجا خرج میشود. هزینهها معمولاً در دو گروه قرار میگیرند:
- هزینههای ثابت: هزینههایی که تقریباً هر ماه تکرار میشوند؛ مثل اجاره، اقساط، قبوض، بیمه و حملونقل.
- هزینههای متغیر: هزینههایی که بسته به شرایط تغییر میکنند؛ مثل خوراک، خرید لباس، تفریح، هدیه یا باشگاه.
هزینههای ثابت معمولاً سختتر قابل حذف هستند، اما هزینههای متغیر را میتوان مدیریت کرد. برای این بخشها سقف مشخص تعیین کنید و به آن پایبند بمانید.
پیشنهاد: برای کنترل بهتر دخل و خرج، میتوانید از نرمافزار حسابداری دخل و خرج رایگان چالاک حساب استفاده کنید تا همه درآمدها و هزینهها را منظم ثبت و بررسی کنید.
دانلود نرم افزار حسابداری مدیریت پول و دخل و خرج رایگان
3. تحلیل نسبت درآمد به هزینه
در این مرحله باید درآمد و هزینهها را کنار هم بگذارید و ببینید چه وضعیتی دارید:
- اگر درآمد بیشتر از هزینههاست: مسیر شما درست است و میتوانید مازاد را برای پسانداز، سرمایهگذاری یا بازپرداخت بدهی استفاده کنید.
- اگر هزینهها بیشتر از درآمد است: باید فوراً بودجه را بازبینی کنید. معمولاً اولین جایی که میتوان اصلاح کرد، هزینههای متغیر غیرضروری است.
نمونه کاربردی: اگر درآمد ماهانه شما 12 میلیون تومان باشد و هزینههایتان 13 میلیون تومان، یعنی هر ماه یک میلیون تومان کسری دارید. این کسری در بلندمدت به بدهی و فشار مالی تبدیل میشود. در چنین حالتی باید بخشی از هزینهها را کاهش دهید یا برای افزایش درآمد اقدام کنید.
4. تعیین اهداف مالی
بدون هدف مالی، بودجهبندی معمولاً به یک ثبت ساده عددها تبدیل میشود. هدفها به بودجه معنا میدهند و به شما کمک میکنند تصمیم بگیرید پولتان باید صرف چه چیزی شود.
- اهداف کوتاهمدت: معمولاً در بازه کمتر از یک سال مثل خرید لوازم ضروری، سفر یا پرداخت یک بدهی کوچک.
- اهداف بلندمدت: اهدافی مثل خرید خانه، پسانداز بازنشستگی، سرمایهگذاری یا ایجاد صندوق اضطراری بزرگتر.
نکته: اولویتبندی اهداف بسیار مهم است. اگر همه هدفها را همزمان و بدون ترتیب دنبال کنید، احتمال شکست در بودجه بیشتر میشود.
اشتباهات رایج در بودجهبندی شخصی
بسیاری از افراد بودجه مینویسند، اما به نتیجه مطلوب نمیرسند؛ دلیلش معمولاً چند اشتباه رایج است که اجرای بودجه را مختل میکند.
- ثبت نکردن تمام هزینههای کوچک و روزمره
- بزرگنمایی درآمد و نادیده گرفتن کسورات
- نداشتن صندوق اضطراری
- تعیین هدفهای زیاد و پراکنده
- بازبینی نکردن بودجه در پایان ماه
- نداشتن ابزار مناسب برای ثبت و پیگیری اطلاعات
راهحل ساده: بودجه را واقعبینانه تنظیم کنید، هزینهها را منظم ثبت کنید و هر ماه یکبار آن را بازبینی کنید تا با شرایط واقعی زندگی هماهنگ بماند.
نرمافزار حسابداری شخصی چالاک: راهکار عملی برای مدیریت مالی هوشمند
یکی از مؤثرترین ابزارها برای اجرای بودجهبندی شخصی، استفاده از نرمافزار حسابداری است. چالاک حساب با امکانات کاربردی خود به شما کمک میکند دخل و خرج را دقیقتر ثبت کنید، هزینهها را بهتر تحلیل کنید و برای آینده مالی خود تصمیمهای دقیقتری بگیرید.
امکانات کلیدی نرمافزار چالاک حساب
- ثبت خودکار تراکنشهای بانکی: با ثبت خودکار تراکنشها، احتمال فراموش شدن هزینهها یا درآمدها کمتر میشود.
- تحلیل درآمد و هزینه با نمودارهای گرافیکی: میتوانید الگوی خرجکرد خود را در یک نگاه ببینید و نقاط قابل اصلاح را پیدا کنید.
- تعیین و پیگیری اهداف مالی: هدفهای کوتاهمدت و بلندمدت را مشخص میکنید و پیشرفت خود را مرحلهبهمرحله میسنجید.
- مدیریت بودجههای ماهانه و سالانه: میتوانید برای هر بازه زمانی، بودجه مشخصی تعریف کنید و عملکرد خود را با آن مقایسه کنید.
- یادآوری پرداختها: برای اقساط، قبضها و هزینههای مهم، هشدار و یادآوری دریافت میکنید.
چرا این ابزار در بودجهبندی مفید است؟
- ساده و کاربرپسند: برای افراد غیرحرفهای هم قابل استفاده است.
- دقیق و قابل پیگیری: همه اطلاعات مالی در یک جا جمع میشود.
- کمک به کنترل هزینهها: دیدن گزارشها باعث میشود تصمیمهای مالی آگاهانهتری بگیرید.
- مناسب برای هدفهای مختلف: از هزینههای روزمره تا برنامههای مالی بزرگتر.
با استفاده از چالاک حساب، میتوانید بودجهبندی را از یک کار وقتگیر به یک فرایند ساده، منظم و قابلاعتماد تبدیل کنید.
سوالات متداول در مورد بودجهبندی شخصی
بودجهبندی شخصی برای چه کسانی مناسب است؟
بودجهبندی برای همه مناسب است؛ از کارمندان و دانشجویان گرفته تا خانوادهها و صاحبان کسبوکارهای کوچک.
از کجا بودجهبندی را شروع کنیم؟
اول درآمد خالص خود را مشخص کنید، بعد همه هزینهها را بنویسید و در نهایت برای هر بخش سقف مشخص تعیین کنید.
چگونه بفهمیم بودجه ما درست تنظیم شده است؟
اگر در پایان ماه بخشی از درآمدتان باقی میماند، بدهیها کنترل شدهاند و برای اهداف مالیتان پیشرفت دارید، بودجه شما در مسیر درستی است.
آیا برای بودجهبندی حتماً باید از نرمافزار استفاده کرد؟
نه، اما استفاده از نرمافزار کار را دقیقتر، سریعتر و قابلپیگیریتر میکند و احتمال خطا را کاهش میدهد.
جمعبندی
بودجهبندی شخصی یک ابزار ساده اما بسیار مؤثر برای مدیریت مالی است. اگر درآمد خود را دقیق بشناسید، هزینهها را ثبت کنید، نسبت دخل و خرج را بسنجید و هدفهای مالی مشخص داشته باشید، میتوانید از فشار مالی کم کنید و تصمیمهای بهتری بگیرید.
استفاده از نرمافزارهایی مثل چالاک حساب این مسیر را راحتتر میکند و به شما کمک میکند کنترل کاملتری بر جریان مالی خود داشته باشید.
ارسال دیدگاه
آخرین دیدگاه ها