
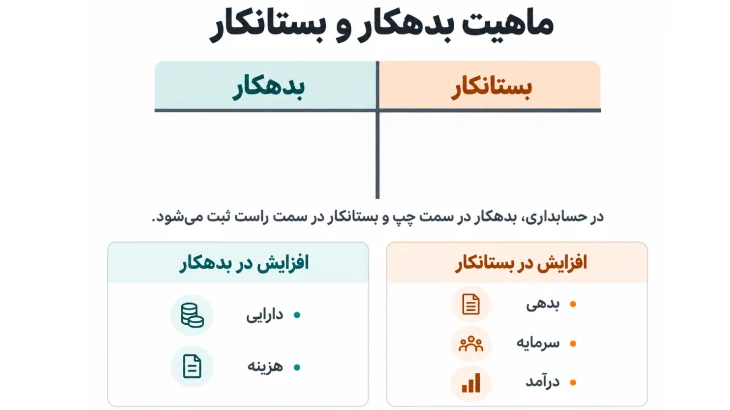
بدهکار و بستانکار دو سمت ثبت رویدادهای مالی در حسابداری دوطرفه هستند. در نمایش استاندارد حسابداری، بدهکار در سمت چپ و بستانکار در سمت راست حساب قرار میگیرد. افزایش یا کاهش مبلغ به نوع حساب بستگی دارد، نه به مثبت یا منفی بودن معامله.
اگر تازه با ثبت اسناد حسابداری آشنا شدهاید، احتمالاً میخواهید بدانید چه زمانی باید حسابی را بدهکار یا بستانکار کنید. در ادامه، ماهیت حسابها را با جدول ساده بررسی میکنیم و سه معامله واقعی را قدم به قدم ثبت میکنیم. همچنین تفاوت این دو اصطلاح در دفتر حسابداری، مانده مشتری و صورتحساب بانکی را توضیح میدهیم.
بدهکار در حسابداری چیست؟#
بدهکار یا Debit به ثبت مبلغ در سمت چپ یک حساب گفته میشود. این ثبت برای حسابهایی مانند صندوق، بانک، موجودی کالا و هزینهها معمولاً نشانه افزایش است. اما وقتی بدهی یا درآمد را بدهکار میکنید، مبلغ آن حساب کاهش مییابد. بنابراین عبارت «این حساب بدهکار شد» به تنهایی نمیگوید یک شخص پول بدهکار است.
فرض کنید مالک فروشگاه ۱۰ میلیون تومان پول نقد به حساب بانکی کسبوکار واریز میکند و آن را به عنوان سرمایه وارد میکند. حساب بانک که یک دارایی است ۱۰ میلیون تومان بدهکار میشود و حساب سرمایه به همان مبلغ بستانکار میشود. در این ثبت، بدهکار شدن بانک یعنی دارایی فروشگاه بیشتر شده است.
بستانکار در حسابداری چیست؟#
بستانکار یا Credit ثبت مبلغ در سمت راست حساب است. افزایش حسابهای بدهی، سرمایه و درآمد در سمت بستانکار ثبت میشود. برعکس، کاهش دارایی یا هزینه معمولاً با ثبت بستانکار نشان داده میشود. به همین دلیل، دریافت پول از مشتری میتواند حساب بانک را بدهکار و حساب مطالبات از مشتری را بستانکار کند.
برای مثال، اگر فروشگاه ۴ میلیون تومان از بدهی قبلی خود به فروشنده کالا را پرداخت کند، حساب «حسابهای پرداختنی» بدهکار میشود، چون تعهد فروشگاه کمتر شده است. حساب بانک بستانکار میشود، زیرا موجودی بانک به همان مقدار کاهش پیدا کرده است. این کاربرد با تصور روزمره از بستانکار بودن یک فرد یکسان نیست.
تفاوت بدهکار و بستانکار چیست؟#
اصلیترین تفاوت بدهکار و بستانکار، جایگاه ثبت آنها در حساب و اثرشان بر گروههای مختلف حسابداری است. بدهکار سمت چپ حساب و بستانکار سمت راست آن قرار میگیرد. هیچکدام به صورت مطلق به معنی ورود پول، خروج پول، سود یا زیان نیستند. باید ابتدا مشخص کنید حساب مورد نظر دارایی، بدهی، سرمایه، درآمد یا هزینه است.
در حسابداری دوطرفه هر رویداد مالی دستکم دو اثر دارد و مجموع مبلغ ثبتشده در ستون بدهکار و بستانکار هر سند باید یکسان باشد. برابر بودن این دو ستون نشاندهنده توازن ریاضی سند است، اما به تنهایی اثبات نمیکند که انتخاب حسابها یا شرح معامله درست بوده است. این نکته هنگام بررسی خطاهای حسابداری اهمیت زیادی دارد.
ماهیت حساب های بدهکار و بستانکار چگونه تعیین می شود؟#
منظور از ماهیت حساب این است که مانده عادی آن حساب در کدام سمت قرار میگیرد. قواعد بدهکار و بستانکار از معادله اصلی حسابداری پیروی میکنند. دارایی برابر با بدهی به علاوه حقوق مالکانه است. برای آشنایی بیشتر با نحوه نمایش داراییها، بدهیها و سرمایه در گزارشهای مالی، مطلب «ترازنامه چیست» را بخوانید.
حساب های دارایی و هزینه#
داراییهایی مثل وجه نقد، موجودی بانک، کالا، تجهیزات و مطالبات از مشتریان ماهیت بدهکار دارند. وقتی کالا به انبار اضافه میشود یا طلب فروشگاه از مشتری بیشتر میشود، معمولاً آن حساب دارایی بدهکار میشود. وقتی وجه نقد پرداخت یا کالا از موجودی خارج میشود، حساب دارایی کاهش مییابد و بستانکار میشود.
هزینههایی مانند اجاره، آب و برق و حقوق نیز در حالت عادی با ثبت بدهکار افزایش پیدا میکنند. مثلاً پرداخت ۳ میلیون تومان اجاره، حساب هزینه اجاره را ۳ میلیون تومان بدهکار و بانک را ۳ میلیون تومان بستانکار میکند. البته حسابهای کاهنده مانند استهلاک انباشته استثنای مهمی هستند و میتوانند برخلاف گروه دارایی مانده عادی بستانکار داشته باشند.
حساب های بدهی، سرمایه و درآمد#
حسابهای پرداختنی به تامینکنندگان، وام پرداختنی و سایر تعهدات معمولاً ماهیت بستانکار دارند. افزایش بدهی با ثبت بستانکار و کاهش آن با ثبت بدهکار نشان داده میشود. سرمایه مالک نیز در حالت عادی بستانکار است. اگر مالک آورده تازهای وارد کسبوکار کند، حساب سرمایه افزایش پیدا میکند و بستانکار میشود.
درآمد حاصل از فروش کالا یا ارائه خدمات نیز ماهیت بستانکار دارد. اگر فروشگاه ۱۵ میلیون تومان کالا را به صورت نسیه بفروشد، درآمد فروش بستانکار میشود، حتی اگر هنوز وجهی دریافت نکرده باشد. ثبت هزینه و درآمد به این ترتیب با اثر آنها بر حقوق مالکانه سازگار است.
جدول تشخیص بدهکار و بستانکار#
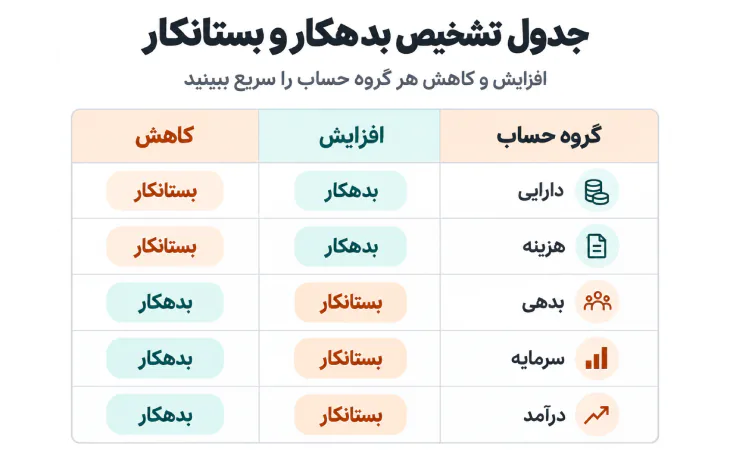
برای تشخیص سریع ثبت درست هر معامله، ابتدا گروه حساب را پیدا کنید. جدول زیر نشان میدهد افزایش و کاهش پنج گروه اصلی حسابها در کدام سمت ثبت میشود. این جدول مربوط به ماهیت معمول حسابها است و حسابهای کاهنده ممکن است رفتار متفاوتی داشته باشند.
| گروه حساب | افزایش | کاهش |
| دارایی | بدهکار | بستانکار |
| هزینه | بدهکار | بستانکار |
| بدهی | بستانکار | بدهکار |
| سرمایه | بستانکار | بدهکار |
| درآمد | بستانکار | بدهکار |
شما میتوانید در صورتی که نیاز به دیدن سریع جدول دارید، تصویر زیر را دانلود کنید تا به راحتی در دسترستان باشد.
چگونه بدهکار و بستانکار را در سند حسابداری ثبت کنیم؟#
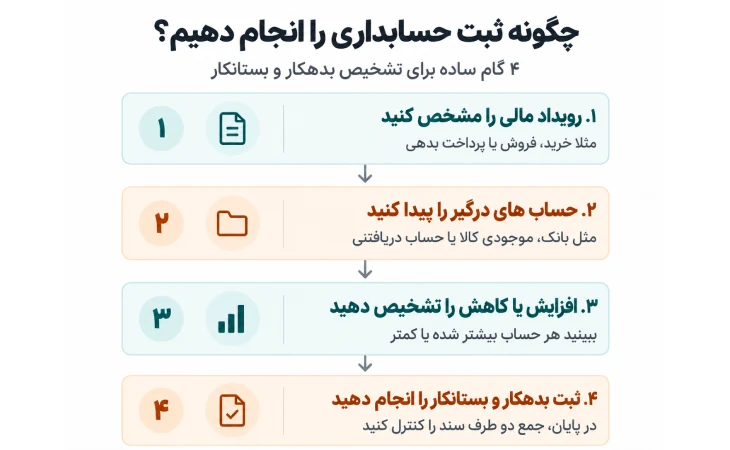
برای ثبت سند حسابداری، رویداد مالی را به زبان ساده توصیف کنید، حسابهای تحت تاثیر آن را بشناسید، افزایش یا کاهش هر حساب را تشخیص دهید و در نهایت مبلغ را در ستون مناسب بنویسید. پس از ثبت، جمع بدهکار و بستانکار را کنترل کنید. در دفتر روزنامه معمولاً تاریخ، شماره سند، شرح معامله و حسابهای درگیر نیز ثبت میشوند.
نکته مهم این است که یک معامله ممکن است بیش از دو حساب را تغییر دهد. برای نمونه اگر بخشی از یک خرید نقدی و بخشی نسیه باشد، یک حساب موجودی کالا بدهکار و دو حساب بانک و پرداختنی بستانکار خواهند شد. شرط اصلی همچنان برابر بودن جمع دو ستون است. اگر ثبتهای دستی برایتان پیچیده شده، راهنمای انتخاب «نرم افزار حسابداری» میتواند نقطه شروع خوبی برای بررسی ابزار ثبت و گزارشگیری باشد.
مثال ثبت خرید نقدی کالا#
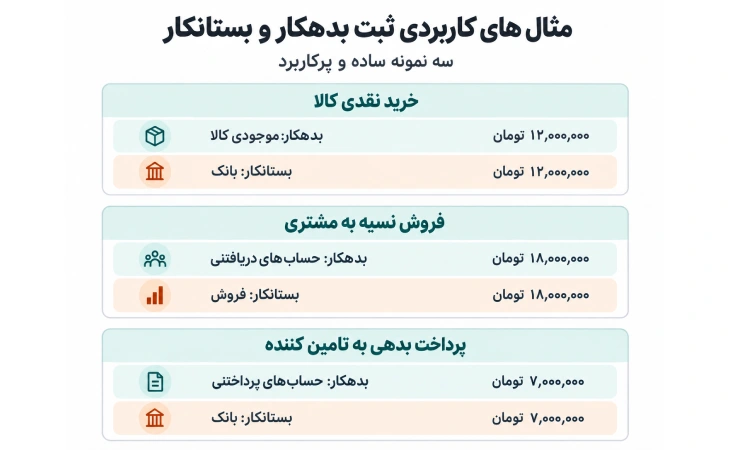
فرض کنید فروشگاه برای فروش مجدد، کالایی به ارزش ۱۲ میلیون تومان میخرد و کل مبلغ را همان روز از حساب بانکی پرداخت میکند. در این مثال فرض میکنیم مالیات و هزینه جانبی وجود ندارد و موجودی کالا به روش دائمی ثبت میشود. موجودی کالا یک دارایی است که افزایش یافته، پس ۱۲ میلیون تومان بدهکار میشود. بانک یک دارایی است که کاهش یافته، پس ۱۲ میلیون تومان بستانکار میشود.
ثبت سند خرید نقدی به این صورت است. بدهکار، موجودی کالا ۱۲ میلیون تومان. بستانکار، بانک ۱۲ میلیون تومان. جمع بدهکار ۱۲ میلیون و جمع بستانکار نیز ۱۲ میلیون تومان است. اگر در فروشگاه تعداد فاکتورها و تغییرات انبار زیاد باشد، استفاده از «نرم افزار حسابداری فروشگاهی» میتواند ثبت خرید و کنترل موجودی را منظمتر کند.
مثال ثبت فروش نسیه به مشتری#
حالا فرض کنید همان فروشگاه ۱۸ میلیون تومان کالا را به مشتری میفروشد، اما قرار است پول یک ماه بعد دریافت شود. با فرض نبود مالیات و تخفیف، حسابهای دریافتنی از مشتری به مبلغ ۱۸ میلیون تومان بدهکار و حساب درآمد فروش به همین مبلغ بستانکار میشود. دلیل آن روشن است. طلب فروشگاه بیشتر شده و درآمد فروش نیز افزایش یافته است.
ثبت فروش نسیه به این صورت است. بدهکار، حسابهای دریافتنی ۱۸ میلیون تومان. بستانکار، فروش ۱۸ میلیون تومان. اگر بهای تمامشده کالای فروختهشده ۱۱ میلیون تومان باشد و سیستم موجودی دائمی استفاده شود، ثبت جداگانه دیگری هم لازم است. هزینه بهای تمامشده ۱۱ میلیون تومان بدهکار و موجودی کالا ۱۱ میلیون تومان بستانکار میشود.
در یک کسبوکار با فروش نسیه، صدور فاکتور دقیق به اختلاف حساب مشتریان کمک میکند. اگر میخواهید اقلام، مبلغ و اطلاعات مشتری را در سند فروش مشخص کنید، ابزار «فاکتور ساز آنلاین» برای همین مرحله قابل بررسی است.
مثال ثبت پرداخت بدهی به تامین کننده#
فرض کنید فروشگاه بابت خرید قبلی ۹ میلیون تومان به تامینکننده بدهکار است و حالا ۷ میلیون تومان از بدهی را از بانک پرداخت میکند. حسابهای پرداختنی که ماهیت بستانکار دارد، با این پرداخت ۷ میلیون تومان بدهکار میشود. بانک هم چون ۷ میلیون تومان کاهش یافته، بستانکار میشود. پس از پرداخت، ۲ میلیون تومان از بدهی فروشگاه باقی میماند.
ثبت سند پرداخت به این شکل است. بدهکار، حسابهای پرداختنی ۷ میلیون تومان. بستانکار، بانک ۷ میلیون تومان. اگر تسویه با چک انجام شود، ثبت دقیق به نوع چک و حسابهای مورد استفاده بستگی دارد. برای آشنایی با کنترل چکهای دریافتی و پرداختی، صفحه «نرم افزار حسابداری ثبت چک» کاربرد دارد.
مانده بدهکار و مانده بستانکار چیست؟#
مانده حساب اختلاف جمع گردش بدهکار و گردش بستانکار آن در یک بازه مشخص است. اگر مجموع ثبتهای بدهکار بیشتر باشد، مانده بدهکار داریم. اگر مجموع ثبتهای بستانکار بیشتر باشد، مانده بستانکار است. این مانده بسته به نوع حساب میتواند طبیعی یا نشانه یک مورد نیازمند بررسی باشد.
مثلاً حساب بانک در آغاز دوره ۲۰ میلیون تومان مانده بدهکار دارد. طی ماه ۸ میلیون تومان دریافت و ۱۳ میلیون تومان پرداخت انجام میشود. جمع اثر بدهکار ۲۸ میلیون تومان و جمع اثر بستانکار ۱۳ میلیون تومان است. مانده پایان دوره ۱۵ میلیون تومان بدهکار خواهد بود. اگر نرمافزار مانده بدهکار را با علامت منفی نشان دهد، باید شیوه نمایش آن نرمافزار و ماهیت حساب را بررسی کنید. منفی بودن عدد همیشه به معنی بدهکار بودن یک شخص نیست.
گردش بدهکار و بستانکار چیست؟#
گردش بدهکار مجموع مبالغی است که در بازه مورد بررسی به ستون بدهکار یک حساب وارد شده و گردش بستانکار مجموع مبالغ ثبتشده در ستون بستانکار همان حساب است. گردش با مانده تفاوت دارد. گردش نشان میدهد چه مقدار ثبت در هر سمت انجام شده و مانده نتیجه خالص آنها است.
فرض کنید حساب دریافتنی مشتری ابتدا صفر بوده است. فروش نسیه اول ۵ میلیون تومان و فروش نسیه دوم ۴ میلیون تومان ثبت شده و مشتری ۶ میلیون تومان پرداخت کرده است. گردش بدهکار حساب مشتری ۹ میلیون تومان، گردش بستانکار آن ۶ میلیون تومان و مانده بدهکار ۳ میلیون تومان است. پس کسبوکار هنوز ۳ میلیون تومان از مشتری طلب دارد. با بررسی گردشها میتوانید علت هر تغییر مانده را پیدا کنید.
بدهکار و بستانکار در صورت حساب بانکی چه معنایی دارد؟#
در صورتحساب بانکی، واژههای بدهکار و بستانکار معمولاً از دید بانک یا در قالب برچسبهای عملیاتی آن گزارش نمایش داده میشوند. در بسیاری از گردشحسابهای مشتری، برداشت در ستون بدهکار و واریز در ستون بستانکار دیده میشود. این شکل نمایش با ثبت حساب بانک در دفاتر یک کسبوکار ممکن است برعکس به نظر برسد، زیرا بانک حساب را از دید خود گزارش میکند.
برای نمونه واریز ۵ میلیون تومان به حساب بانکی کسبوکار معمولاً در دفتر خود کسبوکار، حساب بانک را ۵ میلیون تومان بدهکار میکند. اما در گزارش بانک ممکن است همان واریز در ستون بستانکار نشان داده شود. هنگام تطبیق، نام ستونها و راهنمای صورتحساب بانک را بررسی کنید و صرفاً بر اساس واژه بدهکار یا بستانکار ثبت نزنید.
حساب های دریافتنی و پرداختنی چه ارتباطی با بدهکار و بستانکار دارند؟#
حسابهای دریافتنی نشاندهنده مطالبات کسبوکار از مشتریان است و معمولاً ماهیت بدهکار دارد. حسابهای پرداختنی تعهدات کسبوکار در برابر تامینکنندگان را نشان میدهد و معمولاً ماهیت بستانکار دارد. در گفتوگوی روزمره ممکن است به مشتری بدهکار و به فروشنده طلبکار بگوییم، اما در سند حسابداری باید مشخص باشد درباره کدام حساب صحبت میکنیم.
وقتی مشتری بدهی خود را پرداخت میکند، حساب دریافتنی او بستانکار میشود و بانک بدهکار میشود. وقتی کسبوکار بدهی خود را به فروشنده تسویه میکند، حساب پرداختنی بدهکار و بانک بستانکار میشود. برای کسبوکارهایی که وصول طلب و سررسید تعهدات زیادی دارند، راهنمای «مدیریت چک و اقساط» به برنامهریزی پرداختها و پیگیری مطالبات کمک میکند.
اشتباهات رایج در تشخیص بدهکار و بستانکار#
یکی از اشتباهات متداول این است که هر دریافت وجه را بستانکار و هر پرداخت را بدهکار تصور کنیم. در ثبت حسابداری، ورود پول به بانک خود کسبوکار معمولاً افزایش دارایی و بدهکار شدن حساب بانک است. اشتباه دیگر، یکی دانستن معنای بدهکار در زبان روزمره با ماهیت حساب است. برای جلوگیری از این خطا، پیش از ثبت هر سند نام و گروه حساب را مشخص کنید.
اشتباه مهم بعدی، توجه نکردن به ثبت دوم معامله است. برای مثال ثبت دریافت وجه بدون کاهش حساب مشتری میتواند طلب او را بیش از واقع نشان دهد. همچنین برابر شدن دو ستون سند به معنی صحت طبقهبندی نیست. ممکن است هر دو مبلغ برابر باشند، اما حساب نادرستی انتخاب شده باشد. مرور اسناد، تطبیق با فاکتور و کنترل ماندهها در پایان دوره به پیدا کردن این خطاها کمک میکند.
در فروشگاههای کوچک، تداخل حساب شخصی و تجاری نیز خطاساز است. برداشت مالک برای استفاده شخصی لزوماً هزینه عملیاتی فروشگاه نیست و باید متناسب با نوع شخصیت و ساختار حسابها ثبت شود. اگر تازه مشغول ثبت و کنترل مالی هستید، راهنمای «حسابداری کسب و کارهای کوچک» میتواند برای نظم دادن به اسناد اولیه کمککننده باشد.
مدیریت بدهکار و بستانکار در نرم افزار حسابداری#
وقتی تعداد معاملات زیاد میشود، کنترل دستی گردش و مانده تکتک مشتریان و تامینکنندگان دشوار خواهد شد. یک سیستم حسابداری مناسب باید ثبت تراکنشها، نگهداری سوابق، مشاهده حسابهای اشخاص و گزارش مانده را ساده کند. این گزارشها به شما کمک میکنند بفهمید از چه کسانی طلب دارید، به چه کسانی بدهکار هستید و کدام حساب باید بررسی شود.
در صفحات رسمی چالاک حساب امکاناتی مانند ثبت دریافت و پرداخت، فاکتور خرید و فروش، پیگیری چک و نمایش صورتحساب معرفی شده است. اگر تمرکز شما روی کنترل بدهی و طلب مشتریان است، میتوانید امکانات «نرم افزار حسابداری بدهکار و بستانکار» را بررسی و با نیاز کسبوکارتان مقایسه کنید. هنگام انتخاب نرمافزار، نوع گزارشها، محدودیت نسخه رایگان و روش پشتیبانگیری را هم ارزیابی کنید.
جمع بندی#
برای تشخیص بدهکار و بستانکار لازم نیست تمام ثبتها را حفظ کنید. کافی است اول گروه حساب را مشخص کنید و بعد ببینید آن حساب بیشتر شده یا کمتر. دارایی و هزینه معمولاً با بدهکار افزایش مییابند و بدهی، سرمایه و درآمد با بستانکار. پس از هر ثبت هم جمع دو طرف سند و مانده حسابهای مرتبط را بررسی کنید. این روش ساده، حتی در معاملات نسیه و تسویههای چندمرحلهای، احتمال خطای حسابداری را کمتر میکند.