 چالاک حساب را به منابع منتخب در گوگل اضافه کن
شاید همین تازگی یک وانت برای پخش کالا خریده اید یا یخچال جدید فروشگاه را نصب کرده اید و حسابدارتان می پرسد «استهلاکش را از کی حساب کنیم؟». شاید هم موقع پر کردن اظهارنامه به ردیفی به اسم هزینه استهلاک رسیده اید و نمی دانید چه عددی باید جلویش بنویسید.
نگران نباشید، استهلاک از آن مفهوم هایی است که اسمش سخت تر از خودش است. در این مقاله اول به زبان ساده می گوییم استهلاک چیست. بعد فرمول و روش های محاسبه استهلاک را با مثال عددی مرور می کنیم و در آخر جدول نرخ استهلاک دارایی های پرکاربرد را می بینید تا بدانید هر دارایی را در چند سال باید مستهلک کنید.
استهلاک چیست؟#
استهلاک یعنی پخش کردن هزینه خرید یک دارایی بلندمدت در سال هایی که از آن استفاده می کنید. وقتی یک دستگاه، خودرو یا ساختمان می خرید، این دارایی فقط به درد امسال نمی خورد و چند سال برایتان کار می کند. پس منطقی نیست کل پول آن را هزینه همین یک سال بدانید.
تعریف رسمی هم همین را می گوید. طبق ماده ۱۴۹ قانون مالیات های مستقیم، دارایی هایی که بر اثر استفاده، گذشت زمان یا عوامل دیگر ارزششان کم می شود قابل استهلاک هستند و هزینه استهلاک آن ها جزو هزینه های قابل قبول مالیاتی حساب می شود. در استانداردهای حسابداری ایران هم استهلاک یعنی تخصیص منظم مبلغ استهلاک پذیر دارایی در طول عمر مفید آن.
یک مثال ساده بزنیم. فرض کنید برای کارهای حسابداری مغازه یک لپ تاپ می خرید. این لپ تاپ چند سال کار می کند و هر سال کمی کهنه تر می شود. سهمی از قیمت لپ تاپ که هر سال به حساب هزینه می رود، همان هزینه استهلاک است. حواستان باشد که همه دارایی ها استهلاک ندارند. زمین معمولا مستهلک نمی شود، چون با گذشت زمان فرسوده نمی شود. کالایی هم که برای فروش خریده اید دارایی ثابت نیست و استهلاک ندارد.
چرا محاسبه استهلاک در حسابداری اهمیت دارد؟#
مهم ترین دلیل این است که سود واقعی شما را نشان می دهد. اگر کل قیمت یک وانت ۸۰۰ میلیون تومانی را در سال خرید هزینه کنید، امسال احتمالا زیان نشان می دهید و در سال های بعد سودی بیشتر از واقعیت. حسابداری برای جلوگیری از همین اشتباه می گوید هزینه هر دارایی باید کنار درآمدی بنشیند که به کمک آن به دست آمده است. اگر می خواهید با این قاعده و قاعده های مشابه بیشتر آشنا شوید، در مقاله اصول حسابداری چیست آن ها را با مثال توضیح داده ایم.
دلیل دوم تصمیم گیری است. وقتی استهلاک را درست ثبت کنید، می دانید هر دارایی الان چقدر ارزش دفتری دارد و کدام یکی به آخر عمرش نزدیک شده است. به این ترتیب برای تعویض خودرو یا دستگاه از قبل برنامه دارید و یک روز صبح با یک خرید بزرگ و ناگهانی روبرو نمی شوید.
دلیل سوم مالیات است. هزینه استهلاک درآمد مشمول مالیات را کم می کند، اما فقط وقتی پذیرفته می شود که طبق جدول و ضوابط سازمان امور مالیاتی حساب شده باشد. اگر دارایی را سریع تر از جدول مستهلک کنید، معمولا مازاد آن در رسیدگی پذیرفته نمی شود. این عدد در نهایت در اظهارنامه عملکرد شما می نشیند. اگر هنوز در ثبت اظهارنامه گیر کرده اید، راهنمای ثبت اظهارنامه مالیاتی مراحل کار را قدم به قدم نشان می دهد.
استهلاک چگونه محاسبه می شود؟#
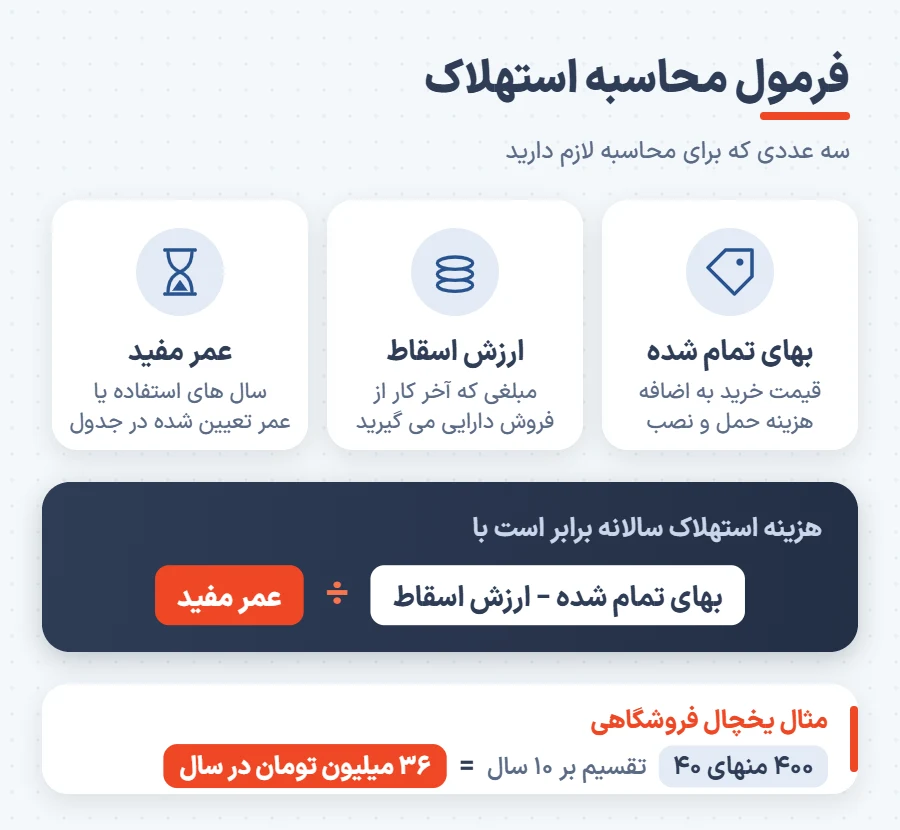
برای محاسبه استهلاک به سه عدد نیاز دارید. اولی بهای تمام شده دارایی است. یعنی قیمت خرید به اضافه همه هزینه هایی که دادید تا دارایی آماده کار شود، مثل حمل، نصب و راه اندازی. دومی ارزش اسقاط است. یعنی مبلغی که انتظار دارید آخر کار از فروش دارایی به دستتان برسد. اگر چنین انتظاری ندارید، آن را صفر در نظر بگیرید.
عدد سوم عمر مفید دارایی است. عمر مفید مدتی است که انتظار دارید از دارایی استفاده کنید. در حسابداری مالی این مدت را خودتان برآورد می کنید، اما برای محاسبات مالیاتی باید عمر مفید یا نرخ تعیین شده در جدول استهلاکات را ملاک قرار دهید. یک اشتباه رایج این است که فقط قیمت فاکتور را بهای تمام شده می دانند و هزینه حمل و نصب را جدا هزینه می کنند. این هزینه ها جزو بهای دارایی هستند و باید همراه آن مستهلک شوند.
فرمول محاسبه استهلاک#
ساده ترین و رایج ترین فرمول محاسبه استهلاک این است: بهای تمام شده را منهای ارزش اسقاط کنید و حاصل را بر عمر مفید تقسیم کنید. عددی که به دست می آید، هزینه استهلاک یک سال کامل است. اگر آن را بر ۱۲ تقسیم کنید، سهم هر ماه را هم دارید.
از همین فرمول می توانید نرخ استهلاک را هم پیدا کنید. کافی است عدد ۱ را بر عمر مفید تقسیم کنید. برای مثال دارایی ای که ۱۰ سال عمر مفید دارد، سالی ۱۰ درصد مستهلک می شود و دارایی ۴ ساله سالی ۲۵ درصد.
یک نکته مهم را هم از همین اول به خاطر بسپارید. طبق ضوابط اجرایی ماده ۱۴۹، محاسبه استهلاک از ابتدای ماه بعد از بهره برداری شروع می شود، نه از روز خرید. اگر دستگاهی را ۲۰ اسفند خریده اید ولی از ۵ فروردین راه افتاده است، استهلاک آن از اول اردیبهشت شروع می شود.
مثال محاسبه هزینه استهلاک#
بیایید با یک مثال واقعی جلو برویم. یک سوپرمارکت یخچال ایستاده فروشگاهی را ۳۷۰ میلیون تومان می خرد و ۳۰ میلیون تومان هم برای حمل و نصب آن می پردازد. پس بهای تمام شده یخچال ۴۰۰ میلیون تومان است. صاحب فروشگاه انتظار دارد آخر کار بتواند یخچال را ۴۰ میلیون تومان بفروشد. عمر مفید یخچال و فریزرهای فروشگاهی در جدول استهلاکات ۱۰ سال است.
حالا عددها را در فرمول بگذارید. ۴۰۰ منهای ۴۰ می شود ۳۶۰ میلیون تومان که مبلغ استهلاک پذیر است. این مبلغ را بر ۱۰ سال تقسیم کنید. هزینه استهلاک سالانه ۳۶ میلیون تومان و سهم هر ماه ۳ میلیون تومان می شود.
یخچال ۱۲ مهر نصب شده و از همان روز کار می کند. پس استهلاک از اول آبان شروع می شود و تا پایان سال مالی ۵ ماه باقی مانده است. هزینه استهلاک سال اول ۵ ضربدر ۳ یعنی ۱۵ میلیون تومان است، نه ۳۶ میلیون. از سال دوم به بعد هر سال ۳۶ میلیون تومان ثبت می شود و ۷ ماه باقی مانده هم به سال یازدهم می رسد.
در این مثال پیدا کردن بهای تمام شده آسان بود، چون فقط دو عدد داشتیم. اما در سوپرمارکتی که هر روز ده ها فاکتور خرید ثبت می کند، پیدا کردن فاکتور یخچال و هزینه حمل آن بعد از چند ماه کار ساده ای نیست. اینجا یک نرم افزار حسابداری سوپر مارکت که فاکتورهای خرید و گزارش هزینه و درآمد را یکجا نگه دارد، پیدا کردن این عددها را خیلی سریع تر می کند.
روش های محاسبه استهلاک در حسابداری#
روش های محاسبه استهلاک در مبلغ کل با هم فرقی ندارند. در همه آن ها آخر کار همان مبلغ استهلاک پذیر به هزینه می رود. فرق آن ها در این است که سهم هر سال چقدر باشد. برای اینکه مقایسه راحت باشد، همه روش ها را با یک مثال فرضی پیش می بریم: یک دستگاه بسته بندی با بهای تمام شده ۶۰۰ میلیون تومان، عمر مفید ۴ سال و بدون ارزش اسقاط.
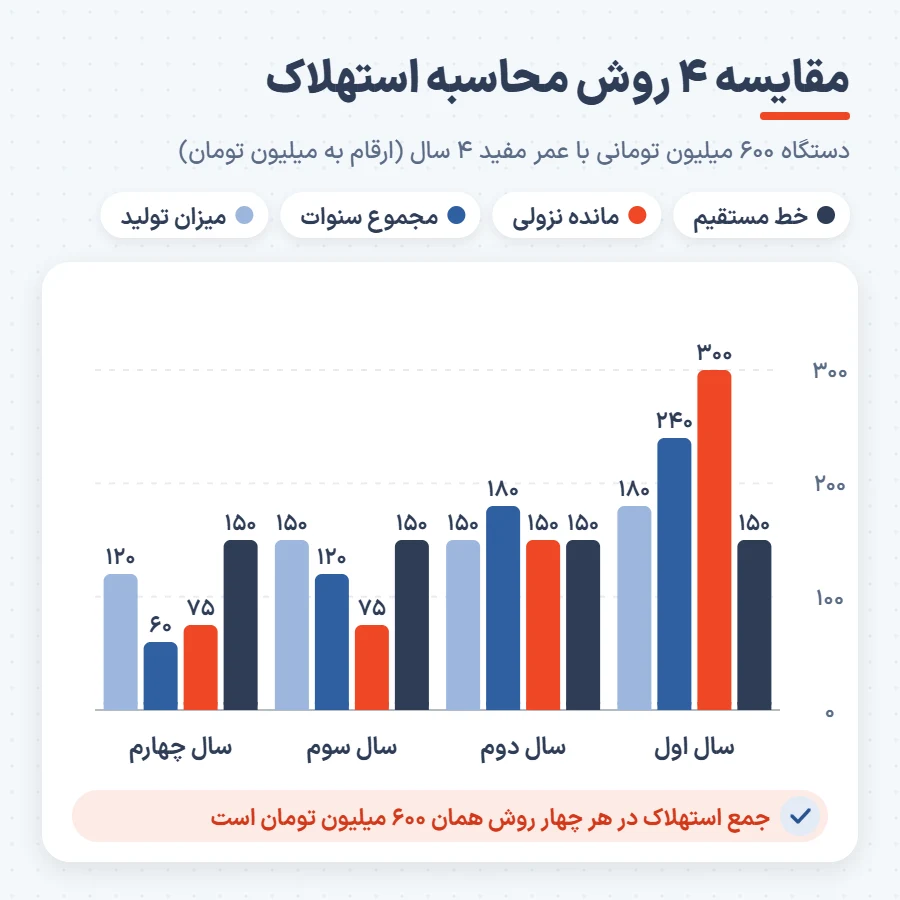
یک نکته را هم قبل از شروع بدانید. در ضوابط اجرایی ماده ۱۴۹ فقط سه روش برای محاسبه مالیاتی آمده است: خط مستقیم، مانده نزولی و تعداد تولید یا کارکرد. پس اگر در دفاترتان از روش دیگری استفاده می کنید، برای اظهارنامه باید استهلاک را با روش و نرخ جدول دوباره حساب کنید.
روش خط مستقیم#
در روش خط مستقیم هزینه استهلاک همه سال ها یکسان است. همان فرمولی که بالاتر گفتیم را اجرا می کنید. ۶۰۰ میلیون تقسیم بر ۴ سال می شود سالی ۱۵۰ میلیون تومان، از سال اول تا سال چهارم.
این روش برای دارایی هایی مناسب است که در طول عمرشان تقریبا یکنواخت کار می کنند، مثل ساختمان و اثاثه اداری. بیشتر ردیف های جدول مالیاتی هم عمر مفید را به سال اعلام کرده اند، یعنی با روش خط مستقیم محاسبه می شوند. اگر تازه کار هستید، از همین روش شروع کنید.
روش مانده نزولی#
در روش مانده نزولی یک نرخ ثابت را هر سال در ارزش دفتری باقی مانده ضرب می کنید. ارزش دفتری یعنی بهای تمام شده منهای استهلاک هایی که تا امروز ثبت شده است. چون ارزش دفتری هر سال کمتر می شود، هزینه استهلاک هم سال به سال پایین می آید.
در مثال ما با نرخ فرضی ۵۰ درصد، استهلاک سال اول ۳۰۰ میلیون، سال دوم ۱۵۰ میلیون و سال سوم ۷۵ میلیون تومان است. ۷۵ میلیون باقی مانده هم در سال آخر یکجا هزینه می شود. ضوابط مالیاتی هم قاعده مشابهی دارند. وقتی ارزش دفتری به کمتر از ۵ درصد بهای تمام شده برسد، کل مانده در سال بعد یکجا قابل استهلاک است.
این روش برای دارایی هایی مناسب است که در سال های اول بیشترین کارایی را دارند و زود ارزششان کم می شود. برای مثال عمده فروشی که چند وانت پخش دارد، علاوه بر استهلاک هر ماه هزینه سوخت و تعمیر هم می دهد. اگر این هزینه ها کنار فروش ثبت نشوند، معلوم نیست پخش واقعا سودی دارد یا نه. یک نرم افزار حسابداری عمده فروشی با گزارش هزینه و درآمد کمک می کند این حساب را دقیق ببینید.
روش مجموع سنوات#
روش مجموع سنوات هم استهلاک را در سال های اول بیشتر می کند، اما با یک کسر ساده. اول عددهای سال های عمر مفید را با هم جمع کنید. در مثال ما ۴ به اضافه ۳ به اضافه ۲ به اضافه ۱ می شود ۱۰. حالا سهم هر سال، سال های باقی مانده تقسیم بر این مجموع است.
پس استهلاک سال اول ۴ دهم ۶۰۰ میلیون یعنی ۲۴۰ میلیون تومان است. سال دوم ۱۸۰ میلیون، سال سوم ۱۲۰ میلیون و سال چهارم ۶۰ میلیون تومان می شود. این روش در کتاب های حسابداری و گزارش های داخلی کاربرد دارد، ولی در ضوابط مالیاتی ماده ۱۴۹ نیامده است. اگر از آن استفاده می کنید، تفاوتش با روش جدول را برای اظهارنامه جدا حساب کنید.
روش میزان تولید#
در روش میزان تولید استهلاک به جای گذشت زمان به کار واقعی دستگاه بستگی دارد. فرض کنید دستگاه بسته بندی ما در کل عمرش ۲۰۰ هزار بسته تولید می کند. با تقسیم ۶۰۰ میلیون بر ۲۰۰ هزار، سهم هر بسته ۳ هزار تومان می شود.
اگر دستگاه در چهار سال به ترتیب ۶۰ هزار، ۵۰ هزار، ۵۰ هزار و ۴۰ هزار بسته تولید کند، استهلاک آن ۱۸۰، ۱۵۰، ۱۵۰ و ۱۲۰ میلیون تومان خواهد بود. سالی که دستگاه کمتر کار کرده، هزینه کمتری هم ثبت می شود. این روش برای ماشین آلات تولیدی که کارکردشان از سالی به سال دیگر فرق دارد بهترین انتخاب است.
در کارگاه های تولیدی استهلاک دستگاه ها بخشی از قیمت تمام شده هر محصول است. اگر آن را در محاسبه قیمت فراموش کنید، ممکن است محصولی را بفروشید که در واقع ضرر می دهد. در مقاله محاسبه بهای تمام شده محصول توضیح داده ایم که سهم سربار و استهلاک را چطور روی هر محصول بگذارید.
جدول نرخ استهلاک دارایی ها#
جدول نرخ استهلاک موضوع ماده ۱۴۹ قانون مالیات های مستقیم را سازمان امور مالیاتی تهیه کرده است. مبنای آن بخشنامه ۲۰۰/۹۵/۷۸ است و با بخشنامه ۲۰۰/۹۶/۱۷۴ دارایی ها در ۲۵ گروه دسته بندی شده اند. در جدول زیر دارایی هایی را آورده ایم که بیشتر کسب و کارها با آن ها سروکار دارند.
| نوع دارایی | عمر مفید در جدول (روش خط مستقیم) |
|---|---|
| ساختمان های بتنی و اسکلت فلزی (مسکونی، اداری، تجاری، انبار و کارگاه) | ۲۵ سال |
| ساختمان های آجری، پیش ساخته و مشابه | ۱۵ سال |
| انواع کانکس | ۱۰ سال |
| انواع خودرو سبک، نیمه سنگین و سنگین و موتورسیکلت | ۶ سال |
| تاکسی، تاکسی بار و وانت بار | ۴ سال |
| نرم افزار، سیستم های رایانه ای و تجهیزات سخت افزاری وابسته | ۳ سال |
| گوشی تلفن همراه و ثابت و بی سیم | ۵ سال |
| یخچال و فریزر صنعتی و فروشگاهی | ۱۰ سال |
| ابزار و لوازم کار | در سال استفاده هزینه می شود |
این جدول خلاصه ای از ردیف های پرکاربرد است و جدول کامل برای ماشین آلات هر صنعت ردیف های جداگانه دارد. جدول استهلاکات ممکن است اصلاحیه های تازه ای هم داشته باشد، پس قبل از بستن حساب های سال، نسخه به روز آن را در سایت سازمان امور مالیاتی ببینید.
کنار جدول، چند قانون اجرایی هم هست که در عمل خیلی به کارتان می آید. این قانون ها را در تصویر زیر کنار هم آورده ایم.
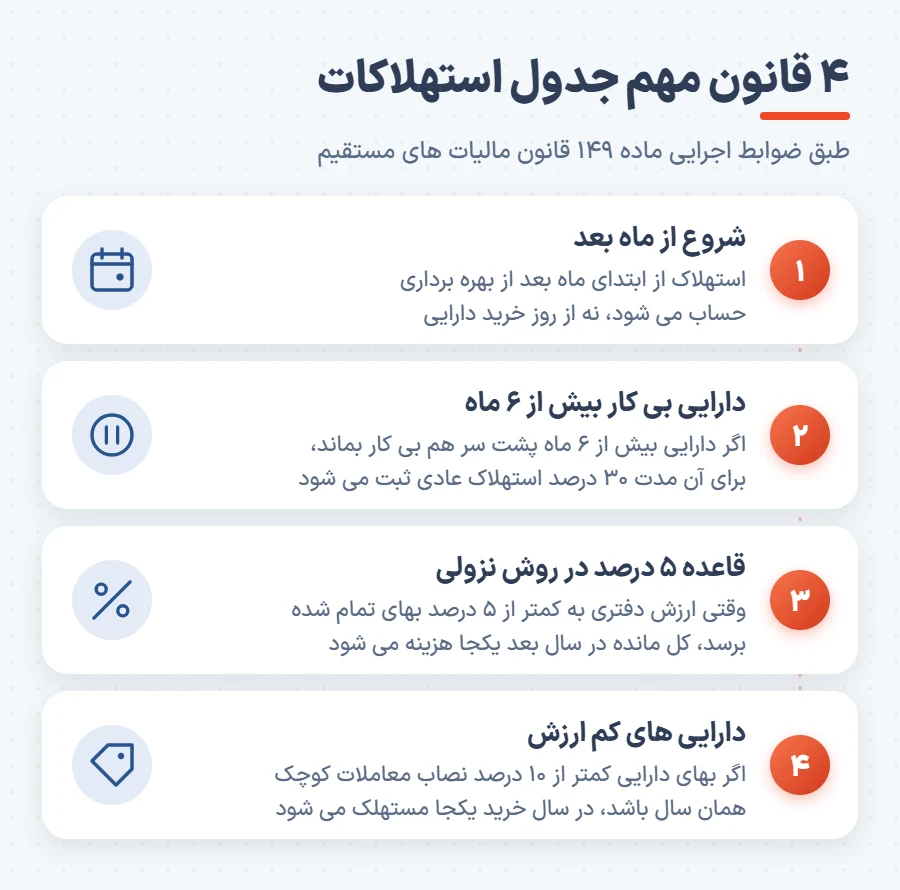
قبل از استفاده از جدول، یک کار ساده انجام دهید. فهرست دارایی های کسب و کارتان را با تاریخ خرید، تاریخ شروع کار و بهای تمام شده هر کدام آماده کنید. در یک فروشگاه معمولا همین چند قلم کافی است: یخچال، کامپیوتر صندوق، کارتخوان و شاید یک وانت. اگر فاکتورهای خرید پراکنده اند، ثبت آن ها در یک نرم افزار حسابداری فروشگاهی کمک می کند این فهرست را یک بار بسازید و هر سال از آن استفاده کنید.
استهلاک انباشته چیست و چگونه ثبت می شود؟#
استهلاک انباشته جمع همه هزینه های استهلاکی است که از روز اول تا امروز برای یک دارایی ثبت کرده اید. این حساب یک حساب کاهنده دارایی است. یعنی کنار حساب خود دارایی می نشیند و از آن کم می شود، بدون اینکه بهای تمام شده اصلی را تغییر دهد.
ثبت آن هم ساده است. در پایان هر دوره، هزینه استهلاک را بدهکار و استهلاک انباشته همان دارایی را بستانکار می کنید. اگر هنوز در نوشتن این ثبت ها مطمئن نیستید، در مقاله سند حسابداری چیست و چگونه ثبت می شود اجزای سند و نمونه آن را دیده ایم.
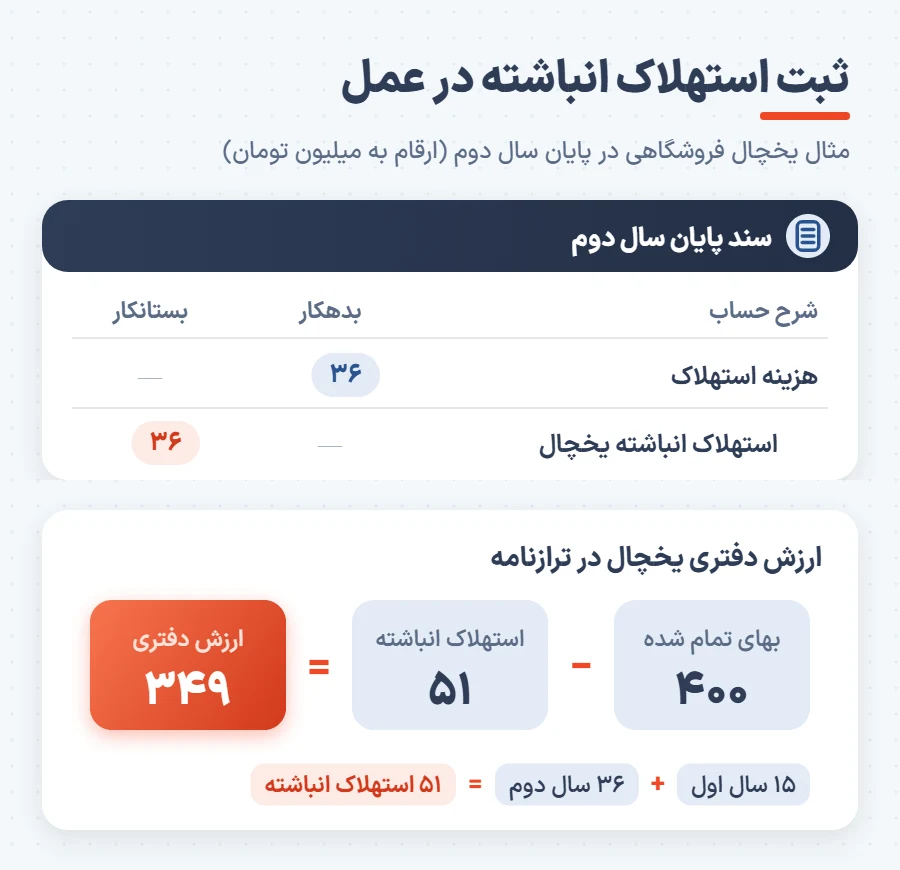
برگردیم به یخچال سوپرمارکت. در پایان سال اول ۱۵ میلیون و در پایان سال دوم ۳۶ میلیون تومان استهلاک ثبت شده است. پس استهلاک انباشته در پایان سال دوم ۵۱ میلیون تومان است و ارزش دفتری یخچال ۴۰۰ منهای ۵۱ یعنی ۳۴۹ میلیون تومان می شود.
یک اشتباه رایج این است که هزینه استهلاک را مستقیم از حساب دارایی کم می کنند. با این کار بهای تمام شده اصلی از دفاتر پاک می شود و دیگر معلوم نیست دارایی چند خریده شده است. در صورت های مالی هم دارایی با بهای تمام شده و استهلاک انباشته جدا نشان داده می شود. اگر می خواهید ببینید این دو عدد در کدام بخش صورت وضعیت مالی می نشینند، مقاله ترازنامه چیست را بخوانید.
وقتی دارایی را می فروشید یا کنار می گذارید، هم بهای تمام شده و هم استهلاک انباشته آن را از دفاتر خارج می کنید. فرق مبلغ فروش با ارزش دفتری هم سود یا زیان فروش دارایی است.
تفاوت هزینه استهلاک و استهلاک انباشته چیست؟#
این دو اصطلاح شبیه هم هستند و زیاد با هم اشتباه گرفته می شوند. هزینه استهلاک سهم همین دوره است و در صورت سود و زیان می نشیند. استهلاک انباشته جمع همه سال ها است و در صورت وضعیت مالی کنار دارایی می آید. حساب هزینه استهلاک در پایان هر دوره بسته می شود و سال بعد از صفر شروع می شود. اگر نحوه بستن حساب ها در پایان دوره برایتان مبهم است، در مقاله سال مالی چیست این موضوع را توضیح داده ایم.
| ویژگی | هزینه استهلاک | استهلاک انباشته |
|---|---|---|
| چه چیزی را نشان می دهد | سهم استهلاک همین دوره | جمع استهلاک از روز اول تا امروز |
| کجا گزارش می شود | صورت سود و زیان | صورت وضعیت مالی (ترازنامه) |
| پایان سال مالی | بسته می شود و از صفر شروع می شود | مانده آن به سال بعد منتقل می شود |
| در مثال یخچال (پایان سال دوم) | ۳۶ میلیون تومان | ۵۱ میلیون تومان |
به زبان ساده، هزینه استهلاک روی سود امسال اثر می گذارد و استهلاک انباشته روی ارزش دارایی های شما. اگر می خواهید هر ماه ببینید هزینه ها چه سهمی از سودتان را گرفته اند، ثبت مرتب هزینه ها و دیدن گزارش سود و زیان در یک نرم افزار حسابداری شرکتی کار را خیلی ساده تر می کند.
اگر بخواهیم همه این مقاله را در چند قدم خلاصه کنیم، این است: فهرست دارایی ها را با بهای تمام شده و تاریخ شروع کار آماده کنید، عمر مفید هر کدام را از جدول استهلاکات پیدا کنید و از ماه بعد از بهره برداری، استهلاک را با فرمول ساده خط مستقیم حساب کنید. هر سال هم یک سند ثبت کنید که هزینه استهلاک را بدهکار و استهلاک انباشته را بستانکار کند.
پیشنهاد ما این است که همین امروز فهرست دارایی ها را شروع کنید، حتی اگر فقط سه یا چهار قلم باشد. وقتی این فهرست آماده باشد، محاسبه استهلاک در پایان سال چند دقیقه بیشتر طول نمی کشد. اگر هم هنوز دنبال ابزار مناسب صنف خودتان برای ثبت هزینه ها و فاکتورها هستید، در لیست کامل نرم افزارهای حسابداری نسخه مخصوص هر صنف را پیدا می کنید.