 چالاک حساب را به منابع منتخب در گوگل اضافه کن
اقتصاد رفتاری شاخهای از اقتصاد است که نشان میدهد آدمها در تصمیمهای مالی همیشه منطقی و محاسبهگر رفتار نمیکنند. احساس، عادت، میانبرهای ذهنی و حتی نحوه بیان یک گزینه روی انتخاب ما اثر میگذارد. در این مقاله با تعریف اقتصاد رفتاری، تفاوتش با اقتصاد کلاسیک، مهمترین سوگیریها، مفهوم نادج و کاربردهای واقعی آن آشنا میشوید و میبینید چطور میتوانید از همین دانش برای تصمیمهای مالی بهتر کمک بگیرید.
اقتصاد رفتاری چیست؟#
در این بخش اول تعریف ساده اقتصاد رفتاری را میخوانید و بعد با یک مثال روزمره میبینید این رشته دقیقا به کدام پرسشها جواب میدهد.
تعریف ساده#
اقتصاد رفتاری مطالعه این است که آدمها در دنیای واقعی چطور تصمیم اقتصادی میگیرند، نه اینکه طبق یک مدل ایدهآل چطور باید تصمیم بگیرند. این رشته یافتههای روانشناسی را با ابزار اقتصاد ترکیب میکند تا رفتارهایی را توضیح بدهد که مدلهای کلاسیک از پس آنها برنمیآیند. مثلا چرا کسی که میداند باید پسانداز کند، آخر ماه دستهایش خالی است.
در یک مثال ساده#
فرض کنید دو فروشگاه یک گوشی را به یک قیمت میفروشند. یکی مینویسد «۱۰ درصد تخفیف نقدی» و دیگری مینویسد «۱۰ درصد جریمه برای پرداخت غیرنقدی». از نظر ریاضی هیچ فرقی ندارند، اما بیشتر مردم از گزینه اول راضیترند. این همان نکتهای است که اقتصاد رفتاری روی آن تمرکز دارد. محتوای انتخاب یکی است، ولی بیان آن تصمیم را عوض میکند.
به چه سؤالی پاسخ میدهد؟#
این رشته میخواهد بفهمد آدمها واقعا چطور انتخاب میکنند، چرا بارها اشتباههای قابل پیشبینی تکرار میکنند و چطور میشود محیط تصمیم را طوری چید که انتخابهای بهتر آسانتر شوند. تأکید روی «قابل پیشبینی» مهم است. اشتباههای ما تصادفی نیستند و الگو دارند. همین الگوها هستند که شناختنشان به ما کمک میکند.
تفاوت اقتصاد رفتاری با اقتصاد کلاسیک#
اقتصاد رفتاری و اقتصاد کلاسیک هر دو درباره تصمیمهای اقتصادیاند، اما تصویر متفاوتی از انسان دارند. در ادامه این تفاوت را از فرض «انسان اقتصادی» تا رابطه این دو نگاه بررسی میکنیم.
انسان اقتصادی (Homo Economicus)#
اقتصاد کلاسیک معمولا فرض میکند تصمیمگیرنده یک «انسان اقتصادی» است. او همه گزینهها را میشناسد، هدفهایش ثابت است، توان محاسبه نامحدود دارد و همیشه گزینهای را انتخاب میکند که بیشترین سود را برایش بسازد. این فرض مدلسازی را ساده میکند و در بسیاری از موقعیتها، مثل رفتار بازارهای بزرگ، تقریب قابل قبولی است.
مشکل از جایی شروع میشود که همین فرض را روی تصمیمهای روزمره یک آدم واقعی اعمال کنیم. آدم واقعی وقت محدود دارد، اطلاعاتش ناقص است و گاهی خسته یا عصبانی است. در نتیجه سادهتر تصمیم میگیرد.
مقایسه در جدول#
جدول زیر تفاوت اصلی دو نگاه را کنار هم میگذارد.
| موضوع | اقتصاد کلاسیک | اقتصاد رفتاری |
|---|---|---|
| تصویر از انسان | منطقی و محاسبهگر | محدود در توجه و حافظه و تحت تأثیر احساس |
| اطلاعات | کامل و بیهزینه | ناقص و پردازش آن زحمت دارد |
| منفعت شخصی | تنها انگیزه اصلی | همراه با عدالتخواهی و هنجارهای اجتماعی |
| روش پژوهش | مدل ریاضی و دادههای بازار | آزمایشهای کنترلشده و دادههای میدانی |
| اشتباهها | تصادفی و بیاثر در مجموع | منظم و قابل پیشبینی |
جایگزین یا مکمل؟#
اقتصاد رفتاری جایگزین اقتصاد کلاسیک نیست و بیشتر آن را اصلاح و تکمیل میکند. مدلهای کلاسیک هنوز برای تحلیل قیمت، عرضه و تقاضا ابزار اصلیاند. اقتصاد رفتاری فقط میگوید در جاهایی که رفتار انسان از فرض عقلانی فاصله دارد، باید این فاصله را جدی گرفت.
تاریخچه و بنیانگذاران اقتصاد رفتاری#
اقتصاد رفتاری یکشبه شکل نگرفت. چند پژوهشگر در طول چند دهه ایدههایی را کنار هم گذاشتند که سه نفر از آنها برای همین کارها نوبل اقتصاد گرفتند. در این بخش سهم هر کدام را مرور میکنیم.
هربرت سایمون و عقلانیت محدود#
هربرت سایمون یکی از نخستین کسانی بود که گفت انسانها توان پردازش نامحدود ندارند. او مفهوم «عقلانیت محدود» را مطرح کرد. طبق این ایده، آدمها معمولا بهدنبال بهترین گزینه ممکن نمیگردند و اولین گزینهای را برمیدارند که «بهاندازه کافی خوب» باشد. سایمون در سال ۱۹۷۸ جایزه نوبل اقتصاد را گرفت.
کانمن و تورسکی و نظریه چشمانداز#
دانیل کانمن و آموس تورسکی در دهه ۱۹۷۰ با مجموعهای از آزمایشها نشان دادند که قضاوت و تصمیم آدمها از الگوهای ثابت و قابل پیشبینی پیروی میکند. مقاله معروف آنها درباره «نظریه چشمانداز» در سال ۱۹۷۹ در مجله Econometrica منتشر شد. این نظریه توضیح میدهد که ما نتیجهها را نسبت به یک نقطه مرجع میسنجیم و زیان را سنگینتر از سود هماندازهاش حس میکنیم.
کانمن در سال ۲۰۰۲ بهخاطر همین کارها نوبل اقتصاد را گرفت. تورسکی در سال ۱۹۹۶ درگذشته بود و جایزه نوبل به افراد زنده داده میشود. کانمن در ۲۷ مارس ۲۰۲۴ از دنیا رفت.
ریچارد تیلر و نوبل ۲۰۱۷#
ریچارد تیلر این ایدهها را به حوزه اقتصاد و مالی آورد. او اصطلاح «اثر مالکیت» را در سال ۱۹۸۰ به کار برد و بعدها همراه با کاس سانستین کتاب «نادج» را نوشت. آکادمی سلطنتی علوم سوئد در ۹ اکتبر ۲۰۱۷ نوبل اقتصاد را به او داد و در توضیح انتخابش به سه موضوع اشاره کرد. این سه عبارتاند از عقلانیت محدود، ترجیحهای اجتماعی و ناتوانی در کنترل خود.
خط زمانی#
مهمترین نقطههای این مسیر را میتوانید در تصویر زیر به ترتیب سال ببینید.
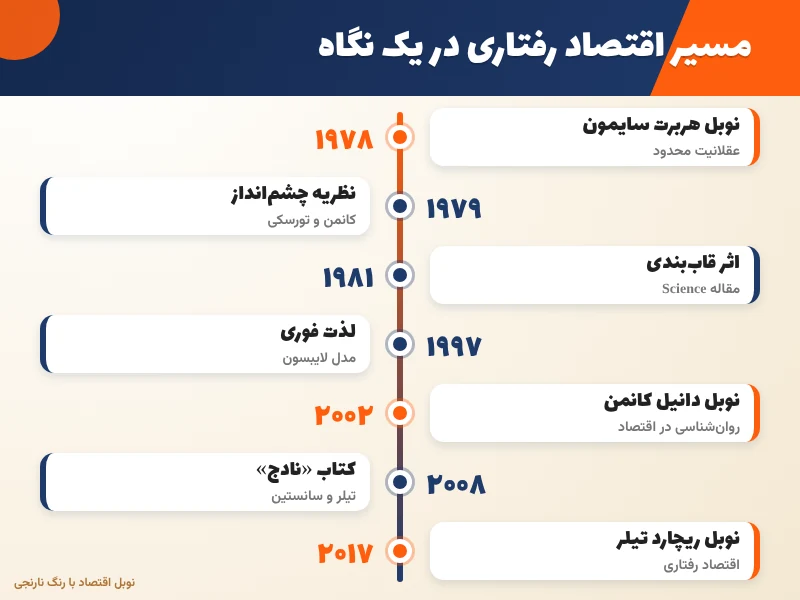
جدول زیر همین رویدادها را کاملتر نوشته است.
| سال | رویداد |
|---|---|
| ۱۹۷۴ | انتشار مقاله کانمن و تورسکی درباره قضاوت در شرایط عدم قطعیت در مجله Science |
| ۱۹۷۸ | نوبل اقتصاد برای هربرت سایمون |
| ۱۹۷۹ | انتشار نظریه چشمانداز |
| ۱۹۸۰ | تیلر اصطلاح «اثر مالکیت» را به کار میبرد |
| ۱۹۸۱ | انتشار مقاله اثر قاببندی کانمن و تورسکی در Science |
| ۱۹۹۷ | دیوید لایبسون مدل ترجیح لذت فوری را ارائه میکند |
| ۲۰۰۲ | نوبل اقتصاد برای دانیل کانمن |
| ۲۰۰۸ | انتشار کتاب «نادج» |
| ۲۰۱۷ | نوبل اقتصاد برای ریچارد تیلر |
مفاهیم و اصول کلیدی اقتصاد رفتاری#
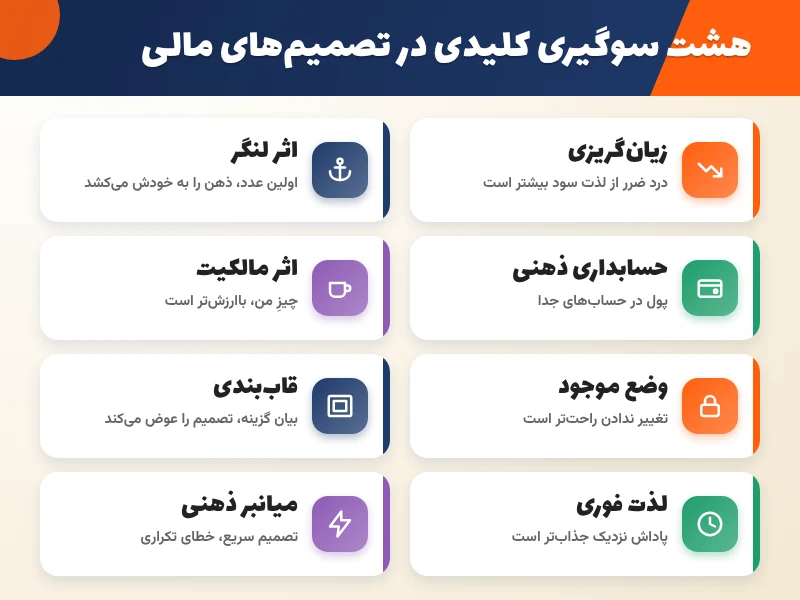
اقتصاد رفتاری با چند مفهوم پایه شناخته میشود. هر کدام توضیح میدهد ذهن ما در کدام موقعیت از مسیر محاسبه دقیق دور میشود. این مفاهیم را یکییکی و با مثال مرور میکنیم.
عقلانیت محدود و میانبرهای ذهنی#
ذهن ما برای سادهکردن تصمیم از «میانبرهای ذهنی» استفاده میکند. این میانبرها بیشتر وقتها کار میکنند و در زمان و انرژی صرفهجویی میکنند. اما در بعضی موقعیتها به خطاهای تکرارشونده میرسند که به آنها «سوگیری شناختی» میگوییم. بخش بعدی مهمترین سوگیریها را با هم مرور میکند.
زیانگریزی#
زیانگریزی یعنی درد از دست دادن چیزی بیشتر از لذت بهدست آوردن همان چیز است. اگر ۱۰۰ هزار تومان گم کنید، ناراحتیاش معمولا از خوشحالی پیدا کردن همین مبلغ بیشتر است. در مرور آماری مهمی که در سال ۲۰۲۴ در Journal of Economic Literature منتشر شد، میانگین ضریب زیانگریزی در ۶۰۷ برآورد از ۱۵۰ مقاله حدود ۱٫۹۵ بهدست آمد. یعنی زیان تقریبا دو برابر سود هماندازهاش حس میشود. اندازهگیریهای اولیه تورسکی و کانمن عدد ۲٫۲۵ را داده بود و بعضی پژوهشگران مثل یچیام و گال و راکر هنوز درباره دامنه و شرایط این اثر بحث میکنند.
اثر لنگر#
وقتی درباره یک عدد تصمیم میگیریم، عدد اولی که میشنویم مثل لنگر ذهن را به همان نزدیکی میکشد. در آزمایش معروف کانمن و تورسکی که در سال ۱۹۷۴ در Science چاپ شد، شرکتکنندگان چرخی را میدیدند که روی عدد ۱۰ یا ۶۵ میایستاد. بعد از آنها پرسیدند درصد کشورهای آفریقایی در سازمان ملل چقدر است. میانه پاسخ گروه اول ۲۵ درصد و گروه دوم ۴۵ درصد بود. حتی پاداش دادن برای پاسخ دقیقتر هم این اثر را از بین نبرد.
در زندگی مالی همین اتفاق در چانهزنی، قیمتگذاری و مذاکره حقوق دیده میشود. اولین عددی که روی میز میآید، بحث را به سمت خودش میکشد.
حسابداری ذهنی#
حسابداری ذهنی یعنی ما پول را در «حسابهای» ذهنی جدا میریزیم. پول عیدی را راحتتر از حقوق خرج میکنیم، با اینکه در حساب بانکی هر دو یکیاند. این مفهوم در سایت چالاک حساب جداگانه و با جزئیات بررسی شده است. اگر میخواهید دقیقتر بدانید این سوگیری چطور کار میکند و چطور از آن به نفع خودتان استفاده کنید، حسابداری ذهنی چیست و چه مثالهایی دارد را بخوانید.
اثر مالکیت#
بعد از اینکه چیزی مال ما شد، برایش ارزش بیشتری قائل میشویم. در آزمایش معروف لیوانها در سال ۱۹۹۰، کسانی که لیوان داشتند فروش آن را حدود ۷ دلار میخواستند، اما خریداران حاضر بودند حدود ۳ دلار بدهند. یعنی قیمت فروش تقریبا دو برابر قیمت خرید بود. این اثر در همه فرهنگها یکسان نیست. پژوهشی در سال ۲۰۱۴ در American Economic Review روی قوم هادزا در تانزانیا، که زندگی نسبتا دورافتاده از بازار دارند، این اثر را نشان نداد.
تمایل به وضع موجود#
بسیاری از ما ترجیح میدهیم وضعیت فعلی را عوض نکنیم، حتی وقتی گزینه بهتری هست. سامولسون و زکهاوزر در سال ۱۹۸۸ این تمایل را در تصمیمهای بیمه و بازنشستگی نشان دادند. به همین دلیل خیلیها سالها قرارداد، حساب یا اشتراکی را که دیگر به کارشان نمیآید نگه میدارند. تغییر دادن زحمت دارد و ما از اشتباه در تغییر هم میترسیم.
اثر قاببندی#
یک اطلاعات یکسان با دو بیان متفاوت، تصمیمهای متفاوت میسازد. در پژوهش کانمن و تورسکی که در ژانویه ۱۹۸۱ در Science منتشر شد، از شرکتکنندگان خواستند بین دو برنامه مقابله با یک بیماری فرضی که ۶۰۰ نفر را تهدید میکند انتخاب کنند. وقتی برنامه با عبارت «۲۰۰ نفر نجات مییابند» بیان شد، ۷۲ درصد گزینه قطعی را برداشتند. وقتی همان برنامه با عبارت «۴۰۰ نفر میمیرند» بیان شد، فقط ۲۲ درصد همان گزینه را انتخاب کردند. نتیجههای واقعی دو بیان یکی بود.
تمایل به لذت فوری (Present Bias)#
ما معمولا پاداش نزدیک را بیشتر از پاداش دور میپسندیم، حتی اگر پاداش دور بزرگتر باشد. دیوید لایبسون در سال ۱۹۹۷ در Quarterly Journal of Economics این رفتار را با مدل «تنزیل شبههذلولی» توضیح داد. به زبان ساده، تصمیم میگیریم از فردا پسانداز کنیم، اما وقتی فردا میرسد دوباره همان تصمیم را به فردای بعد میاندازیم. اگر برای پسانداز یا بودجهبندی مشکل دارید، این سوگیری احتمالا یکی از دلایل اصلی است. مقاله راهکارهای پسانداز پول چند روش عملی برای مقابله با آن دارد.
نادج و معماری انتخاب#
نادج یکی از مشهورترین ایدههای اقتصاد رفتاری است و به این میپردازد که چیدمان گزینهها چطور میتواند انتخابهای بهتر را سادهتر کند. اینجا تعریف، نمونههای واقعی و مرز اخلاقی آن را میبینیم.
تفاوت نادج با اجبار و تشویق مالی#
ریچارد تیلر و کاس سانستین در کتاب «نادج» تعریف روشنی ارائه کردند. نادج هر تغییری در «معماری انتخاب» است که رفتار را به شکلی قابل پیشبینی تغییر میدهد، بدون اینکه هیچ گزینهای را ممنوع کند و بدون اینکه انگیزههای اقتصادی را به شکل چشمگیری عوض کند. پس مالیات سنگین روی سیگار نادج نیست، چون انگیزه مالی را عوض میکند. ممنوعیت هم نادج نیست. اما چیدن میوه در ارتفاع چشم در بوفه مدرسه نادج است.
نمونههای واقعی#
مشهورترین ابزار نادج «پیشفرض» است. در پژوهش جانسون و گلدشتاین در سال ۲۰۰۳ دیده شد که در کشورهایی که پیشفرض اهدای عضو «رضایت» است، مثل اتریش، نرخ رضایت مؤثر تقریبا ۹۹٫۹۸ درصد است. در کشورهایی که باید فرد خودش اعلام رضایت کند، مثل آلمان، این نرخ حدود ۱۲ درصد گزارش شد. البته منتقدانی مثل کالینز یادآوری کردهاند که فرایند واقعی اهدا شامل نظر خانواده است و تفاوت نرخ اهدای واقعی بین این کشورها بسیار کمتر است.
نمونه مهم دیگر برنامه «فردا بیشتر پسانداز کن» است که تیلر و بناتزی طراحی کردند. در این برنامه کارمند از پیش موافقت میکند که با هر افزایش حقوق در آینده، سهم پساندازش بالا برود. در گزارش سال ۲۰۰۴ آنها در مجله Journal of Political Economy، نرخ پسانداز شرکتکنندگان در یک شرکت در حدود ۴۰ ماه از ۳٫۵ درصد به ۱۳٫۶ درصد رسید.
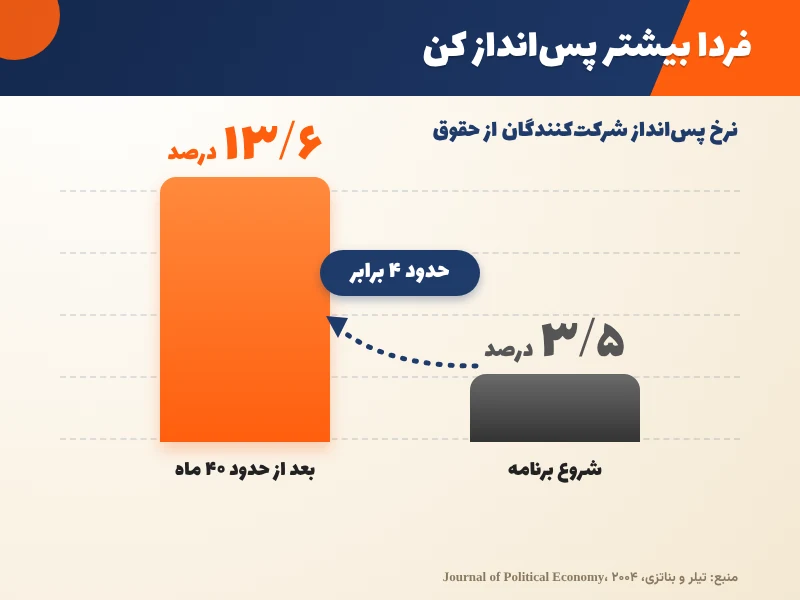
باید یک نکته را هم بگوییم. وزارت کار آمریکا در پایگاه CLEAR شواهد علّی این مطالعه را در سطح «پایین» ارزیابی کرده است. پس این عدد نمونهای جذاب است ولی نمیشود آن را قانون کلی دانست.
مرز اخلاقی نادج و دستکاری#
نادج وقتی اخلاقی است که شفاف باشد، به نفع خود فرد باشد و خروج از آن آسان باشد. اگر پیشفرض طوری طراحی شود که فقط به نفع فروشنده باشد، یا لغو اشتراک عمدا سخت شود، دیگر نادج نیست و دستکاری است. یک آزمون ساده این است که از خودتان بپرسید اگر مخاطب بداند این چیدمان چرا انجام شده، باز هم راضی است؟
کاربردهای اقتصاد رفتاری#
این دانش فقط نظری نیست و در پول شخصی، فروش، طراحی اپلیکیشن، سیاستگذاری و بازار سرمایه کاربرد دارد. در ادامه هر حوزه را جداگانه میبینیم.
پسانداز، بودجهبندی و خرید#
بهترین استفاده شخصی از اقتصاد رفتاری در مدیریت پول است. اگر پسانداز را خودکار کنید، دیگر لازم نیست هر ماه با خودتان بجنگید. اگر برای هزینهها سقف تعیین کنید، حسابهای ذهنی به نفع شما کار میکنند. اگر ثبت هزینهها برایتان سخت است، یک نرم افزار حسابداری شخصی آن را سادهتر میکند.
بازاریابی و قیمتگذاری#
فروشندگان از لنگر، قاببندی و تمایل به لذت فوری زیاد استفاده میکنند. قیمت خطخورده کنار قیمت جدید، بستههای «اقتصادی» و فروش اقساطی با قسطهای کم نمونههای رایجاند. شناختن این الگوها کمک میکند خریدتان را آگاهانهتر انجام دهید. اگر خودتان فروشگاه دارید، ثبت دقیق قیمت و فروش در یک نرم افزار حسابداری فروشگاهی نشان میدهد کدام تخفیف واقعا سود ساخته است.
طراحی محصول و تجربه کاربری#
اپلیکیشنها هم از اقتصاد رفتاری کمک میگیرند. مثلا حالت پیشفرض یادآور پرداخت، نمایش پیشرفت به شکل نوار، یا ساده کردن ثبت هزینه همه برای کمکردن اصطکاک تصمیم هستند. اگر یک ابزار مدیریت مالی ثبت هزینه را فقط با دو لمس ممکن کند، احتمال اینکه کاربر آن را ادامه بدهد بیشتر میشود. اگر میخواهید ببینید نرمافزارهای حسابداری برای کدام نوع کسبوکار طراحی شدهاند، لیست کامل نرمافزارهای حسابداری را ببینید.
سیاستگذاری و سلامت#
دولتها از نادج برای افزایش پرداخت بهموقع مالیات، ثبتنام خودکار در بازنشستگی و اهدای عضو استفاده کردهاند. در حوزه سلامت، پیام یادآوری برای واکسن یا مراجعه به پزشک از همین جنس است. اندازه اثر آنها در بخش نقدها مرور میشود.
سرمایهگذاری و بازارهای مالی#
سرمایهگذاران هم از سوگیری مصون نیستند. زیانگریزی باعث میشود سهم یا دارایی ضررده را زیادی نگه داریم و تمایل به وضع موجود باعث میشود ترکیب داراییها را سالها بازنگری نکنیم. اگر موضوع برایتان تازه است، مقاله هوش مالی نقطه شروع خوبی است. این بخش توصیه خرید و فروش نیست و فقط نشان میدهد سوگیریها کجا وارد تصمیم میشوند.
چگونه از اقتصاد رفتاری در تصمیمهایمان استفاده کنیم؟#
شناخت سوگیریها وقتی ارزش دارد که به رفتار تبدیل شود. این بخش پنج تمرین ساده و یک چکلیست کوتاه به شما میدهد که میتوانید از همین هفته امتحان کنید.
پنج تمرین عملی#
- پسانداز را خودکار کنید. همان روز دریافت حقوق، مبلغی ثابت به حساب جدا منتقل شود تا مجبور نباشید هر ماه دوباره تصمیم بگیرید. برای تعیین این مبلغ، اول ببینید بودجه چیست و چطور نوشته میشود.
- قبل از خرید ۲۴ ساعت صبر کنید. این فاصله اثر لذت فوری را کم میکند، مخصوصا برای خریدهای غیرضروری.
- عدد اول را به چالش بکشید. هنگام مذاکره یا خرید، قبل از شنیدن قیمت طرف مقابل، خودتان یک عدد منطقی از روی تحقیق بنویسید.
- گزینه را برعکس بیان کنید. اگر «۸۰ درصد موفقیت» شنیدید، از خودتان بپرسید «۲۰ درصد شکست» یعنی چه. اگر احساستان عوض شد، قاببندی روی شما اثر گذاشته است.
- اشتراکها و هزینههای ثابت را هر سه ماه بررسی کنید. این کار با تمایل به وضع موجود مقابله میکند. برای سازماندهی هزینهها میتوانید مدیریت هزینهها را بخوانید.
چکلیست تصمیمگیری#
پیش از هر تصمیم مالی مهم، این شش سؤال را از خودتان بپرسید. اگر برای چند مورد جواب روشن ندارید، یک روز صبر کنید.
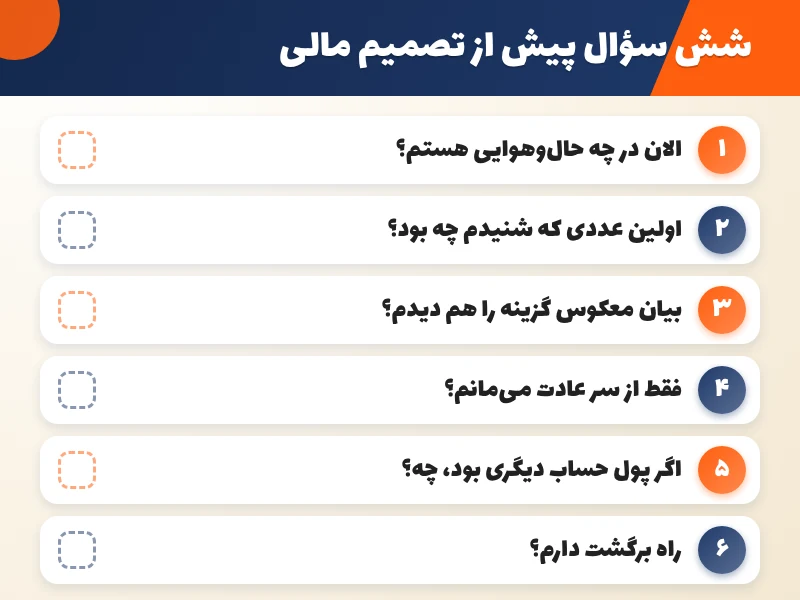
همین سؤالها به شکل متن اینها هستند.
- حالوهوای من الان چطور است و آیا این تصمیم را در حالت آرام هم میگرفتم؟
- اولین عددی که شنیدم چه بود و آیا بدون آن هم همین قیمت را منطقی میدانستم؟
- این گزینه را با بیان معکوس هم بررسی کردم؟
- فقط به خاطر عادت یا بیحوصلگی وضع موجود را نگه میدارم؟
- اگر این پول در حساب دیگری بود، باز هم همینقدر راحت خرجش میکردم؟
- هزینه تغییر مسیر بعدا چقدر است و راه برگشت دارم؟
نقدها و محدودیتهای اقتصاد رفتاری#
اقتصاد رفتاری هم بینقص نیست و بعضی یافتههایش در بازآزمایی یا در فرهنگهای دیگر ضعیفتر دیده شده است. برای داشتن تصویری منصفانه، چهار نقد اصلی را مرور میکنیم.
تکرارپذیری#
بخشی از پژوهشهای روانشناسی و اقتصاد رفتاری در بازآزمایی همان نتیجه را ندادهاند. نمونه تلخ آن مقالهای در PNAS در سال ۲۰۱۲ درباره تعهد صداقت بود که در سال ۲۰۲۱ به دلیل دادههای جعلی پس گرفته شد. مقالههای برایان وانسینک هم چند بار پس گرفته شد. در مقابل، بعضی یافتهها مثل قاببندی بیماری در بازآزماییها دوباره دیده شدهاند. بنابراین هر ادعا را جداگانه بسنجید و به یک پژوهش تکیه نکنید.
تفاوت فرهنگی#
بیشتر آزمایشها روی دانشجویان کشورهای غربی انجام شدهاند. مطالعه هادزا نشان میدهد بعضی اثرها شاید به زمینه فرهنگی و تجربه بازار وابسته باشند. پس نباید فرض کرد همه سوگیریها در ایران یا هر کشور دیگری دقیقا همان اندازه را دارند.
اثر واقعی نادج#
درباره اندازه اثر نادج اختلاف نظر جدی هست. تحلیل فراگیر مرتنس و همکاران در سال ۲۰۲۲ اثر متوسطی حدود ۰٫۴۳ تا ۰٫۴۵ (در شاخص d) گزارش کرد. اما مایر و همکاران در همان سال با اصلاح سوگیری انتشار نتیجه گرفتند شواهد روشنی از اثر باقی نمیماند (حدود ۰٫۰۴). تحلیل دلاویگنا و لینوس در Econometrica هم نشان داد در مقالههای دانشگاهی نادج بهطور میانگین ۸٫۷ درصد افزایش در رفتار هدف ساخته، اما در ۱۲۶ آزمایش تصادفی واحدهای نادج دولتی که شامل ۲۳ میلیون نفر بود، این عدد ۱٫۴ درصد بود. به باور نویسندگان، سوگیری انتشار بخش مهمی از این فاصله را توضیح میدهد. به زبان ساده، نادج کار میکند، ولی معمولا کمتر از آنچه در مقالههای اولیه گفته میشد.
ملاحظات اخلاقی#
اینکه چه کسی تصمیم میگیرد «انتخاب درست» کدام است، پرسش اخلاقی جدی است. منتقدان میگویند نادج میتواند به پدرسالاری نرم تبدیل شود یا در دست شرکتها ابزار فروش بیشتر باشد. به همین دلیل شفافیت و سهولت خروج مهم است.
بهترین منابع یادگیری اقتصاد رفتاری#
اگر میخواهید بعد از این مقاله عمیقتر یاد بگیرید، منبعهای درست اهمیت زیادی دارند. در این بخش کتابها، مقالهها و یک مسیر یادگیری ساده پیشنهاد میشود.
کتابها#
- «تفکر، سریع و آهسته» نوشته دانیل کانمن که مرجع اصلی درباره دو سیستم تفکر و سوگیریها است.
- «نادج» نوشته ریچارد تیلر و کاس سانستین. ویرایش نهایی آن در سال ۲۰۲۱ منتشر شد.
- «رفتار نابهسامان» نوشته ریچارد تیلر که تاریخچه شکلگیری این رشته را روایت میکند.
- «پیشبینیپذیری غیرمنطقی» نوشته دن آریلی. چون بخشی از کارهای آریلی مورد انتقاد قرار گرفته، آن را با نگاه انتقادی بخوانید.
مقالهها و دورهها#
مقالههای اصلی کانمن و تورسکی (۱۹۷۴، ۱۹۷۹ و ۱۹۸۱)، مقاله لایبسون (۱۹۹۷) و مقاله تیلر و بناتزی (۲۰۰۴) نقطههای مرجعاند. برای شروع، مقالههای مروری سادهتر از مقالههای اصلی هستند. دانشگاههای معتبر معمولا دورههای آنلاین مقدماتی در این زمینه دارند.
مسیر یادگیری از صفر#
یک مسیر ساده این است که اول «تفکر، سریع و آهسته» یا «رفتار نابهسامان» را بخوانید. بعد به سراغ «نادج» بروید. سپس چند مقاله اصلی را مرور کنید و بعد از آن نقدهای تکرارپذیری را ببینید. این ترتیب هم تصویر کلی میدهد و هم شما را از پذیرش بیچونوچرای هر یافته دور نگه میدارد. اگر با مفاهیم پایه پول هنوز آشنا نیستید، پیش از همه سواد مالی را بخوانید.
جمعبندی#
اقتصاد رفتاری نشان میدهد تصمیمهای مالی ما فقط حاصل محاسبه نیستند و احساس، عادت و بیان گزینهها هم در آن نقش دارند. زیانگریزی، لنگر، قاببندی و لذت فوری از مهمترین سوگیریهایی هستند که بیشتر از بقیه با پول سروکار دارند. نادج هم ابزاری است که اگر شفاف و به نفع خود فرد باشد، میتواند انتخاب درست را آسانتر کند، هرچند اثرش احتمالا کوچکتر از ادعاهای اولیه است.
برای شروع لازم نیست همه این مفاهیم را حفظ کنید. یکی از پنج تمرین بخش عملی را انتخاب کنید و این هفته اجرایش کنید. مثلا پسانداز خودکار یا مرور اشتراکها.