 چالاک حساب را به منابع منتخب در گوگل اضافه کن
روانشناسی پول بررسی میکند که باورها، احساسات و عادتهای ذهنی ما چطور تصمیمهای مالیمان را شکل میدهند. برای همین دو نفر با درآمد برابر میتوانند به دو نتیجه کاملا متفاوت برسند. یکی هر ماه کمی کنار میگذارد و دیگری آخر ماه نمیداند پولش کجا رفته است.
اگر تا امروز فکر میکردید مشکل مالی فقط از کمبود درآمد یا نداشتن اطلاعات میآید، این مقاله زاویه تازهای جلوی شما میگذارد. در ادامه میخوانید روانشناسی پول چیست، از کدام پژوهشها آمده، چه مفاهیمی دارد و کدام سوگیریها خرجهای ما را هدایت میکنند. بعد از آن راههای عملی برای ساختن رابطهای سالمتر با پول آمده است. بخش پایانی هم به محدودیتهای این حوزه میپردازد، چون همه مشکلهای مالی را نمیشود به ذهن ربط داد.
روانشناسی پول چیست و چرا اهمیت دارد؟#
روانشناسی پول یعنی مطالعه اینکه درباره پول چه فکر میکنیم، چه حسی به آن داریم و در عمل با آن چه میکنیم. این حوزه به پرسشی جواب میدهد که حساب و کتاب خالی جوابش را نمیدهد. چرا آدمها گاهی برخلاف چیزی که میدانند خرج میکنند؟
اهمیتش از اینجاست که تصمیم مالی هیچوقت فقط یک عدد نیست. پشت هر خرید، پسانداز یا وام یک احساس هم هست، مثل امنیت، رقابت، ترس یا عذاب وجدان. وقتی این لایه دیده نشود، بودجهای که روی کاغذ کامل است در عمل از هم میپاشد.
تعریف روانشناسی پول و حوزههای مرتبط#
روانشناسی پول معمولا بهعنوان یک رشته مستقل با مرز مشخص تعریف نمیشود. بیشتر شبیه چتری است که چند حوزه را کنار هم میآورد. جدول زیر سه حوزه اصلی و پرسشی را که هرکدام دنبال میکند نشان میدهد.
| حوزه | پرسش اصلی | نمونه مفهوم |
|---|---|---|
| اقتصاد رفتاری | مردم در عمل چطور از مدل «انسان کاملا منطقی» فاصله میگیرند؟ | زیانگریزی، حسابداری ذهنی |
| روانشناسی مالی | باورها و تجربههای شخصی چطور رفتار مالی را میسازند؟ | الگوهای باور پولی |
| روانشناسی مصرفکننده | چرا و چطور خرید میکنیم؟ | خرید احساسی، ترس از جاماندن |
این مقاله از هر سه حوزه استفاده میکند، چون در زندگی واقعی هم این سه لایه در هم تنیدهاند.
تفاوت دانش مالی و رفتار مالی#
دانش مالی یعنی بدانید چه کاری درست است. رفتار مالی یعنی همان کار را واقعا انجام بدهید. فاصله این دو بیشتر از چیزی است که به نظر میرسد. بسیاری از ما میدانیم باید برای روز مبادا پولی کنار بگذاریم، اما بعد از یک هفته پرفشار، خریدی کوچک که حالمان را بهتر کند سراغمان میآید.
برد کلونتز و تد کلونتز، دو پژوهشگر روانشناسی مالی، در کتاب «Mind over Money» رابطه ناسالم با پول را فقط به کماطلاعی یا ضعف اراده نسبت نمیدهند. به نظر آنها باورهای عمیق و تجربههای قدیمی هم نقش دارند. این حرف به معنای بیفایده بودن آموزش نیست. یعنی آموزش وقتی بهتر کار میکند که کنارش به احساس و عادت هم نگاه کنیم.
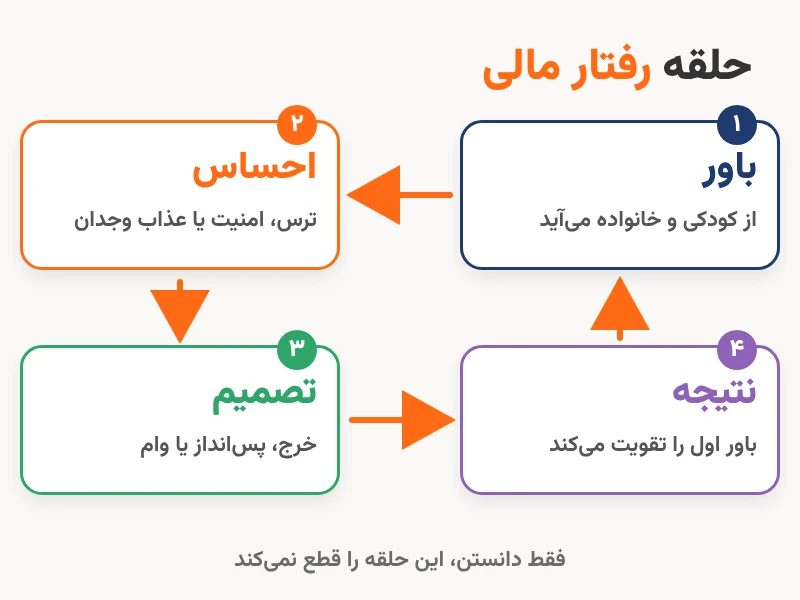
تصویر زیر نشان میدهد باور، احساس و رفتار پولی چطور یک حلقه میسازند و چرا فقط دانستن کافی نیست.
تاریخچه و پیشینه مطالعه رفتار انسان در برابر پول#
روانشناسی پول یکشبه پیدا نشده است. ریشهاش در پرسشی قدیمی است که میپرسد آدمها در عمل چطور درباره پول تصمیم میگیرند و چرا این تصمیمها اغلب با محاسبه خشک فاصله دارد. دو بخش بعدی مسیر این پرسش را از اقتصاد کلاسیک تا کارهایی دنبال میکند که بعدها جایزه نوبل گرفتند.
از اقتصاد کلاسیک تا اقتصاد رفتاری (Behavioral Economics)#
اقتصاد کلاسیک سالها انسان را موجودی منطقی فرض میکرد که هیچ فرصتی برای افزایش سود یا لذت را از دست نمیدهد. این فرض مدلسازی را ساده میکرد، اما همیشه با رفتار واقعی جور درنمیآمد. دو روانشناس اسرائیلی، دانیل کانمن و آموس تورسکی، در دهه ۱۹۷۰ با پژوهش درباره میانبُرهای ذهنی و خطاهای قضاوت نشان دادند که آدمها در بسیاری موقعیتها به شکلی قابل پیشبینی از این الگو فاصله میگیرند.
کانمن در سال ۲۰۰۲ جایزه نوبل اقتصاد را گرفت. تورسکی در سال ۱۹۹۶ درگذشته بود و این جایزه پس از مرگ داده نمیشود. ریچارد تیلر هم در سال ۲۰۱۷ همین جایزه را گرفت. آکادمی سلطنتی علوم سوئد کار او را وارد کردن فرضهای روانشناختی واقعبینانه در تحلیل تصمیمهای اقتصادی توصیف کرد. خود تیلر گفته بود مهمترین اثر پژوهشهایش این است که پذیرفتهایم بازیگران اقتصادی انساناند. اگر میخواهید ریشهها را کاملتر بخوانید، تاریخچه کامل اقتصاد رفتاری را ببینید.
جدول زیر چند نقطه مهم این مسیر را کنار هم میگذارد.
| سال | رویداد | اهمیت برای رفتار مالی |
|---|---|---|
| ۱۹۷۹ | انتشار نظریه چشمانداز توسط کانمن و تورسکی در مجله Econometrica | توضیح میدهد چرا زیان بیشتر از سود هماندازهاش اثر میگذارد |
| ۱۹۸۵ | مقاله تیلر درباره حسابداری ذهنی و انتخاب مصرفکننده | نشان میدهد پول در ذهن ما برچسب میخورد |
| ۱۹۹۹ | مقاله مروری «Mental Accounting Matters» از تیلر | پژوهشهای حسابداری ذهنی را یکجا جمع میکند |
| ۲۰۰۲ | نوبل اقتصاد برای کانمن | روانشناسی در اقتصاد جدی گرفته میشود |
| ۲۰۱۱ | معرفی پرسشنامه الگوهای باور پولی کلونتز | باورهای پولی قابل اندازهگیری میشوند |
| ۲۰۱۳ | مقاله مجله Science درباره فقر و کارکرد شناختی | بحث کمبود و توجه وارد گفتوگوی عمومی میشود |
| ۲۰۱۷ | نوبل اقتصاد برای تیلر | اقتصاد رفتاری جایگاه تثبیتشدهاش را پیدا میکند |
نظریه چشمانداز (Prospect Theory)#
کانمن و تورسکی در مقاله ۱۹۷۹ خود با عنوان «نظریه چشمانداز (Prospect Theory)، تحلیلی از تصمیمگیری تحت ریسک» در مجله Econometrica مدلی ساختند که توضیح میدهد آدمها وقتی نتیجه تصمیم نامطمئن است چطور انتخاب میکنند. این مدل توصیفی است، یعنی میگوید مردم چطور تصمیم میگیرند و نه اینکه چطور باید تصمیم بگیرند.
سه ایده اصلی آن برای رفتار مالی اهمیت دارد. اول اینکه ما نتیجه را نسبت به یک نقطه مرجع، مثلا وضع فعلیمان، بهصورت سود یا زیان میبینیم و نه بهصورت ثروت نهایی. دوم اینکه زیان معمولا سنگینتر از سود هماندازهاش حس میشود. سوم اینکه احتمالهای خیلی کوچک را بزرگتر از اندازه واقعیشان وزن میکنیم. خود مقاله اشاره میکند که همین وزندهی میتواند هم جذابیت بیمه و هم جذابیت قمار را توضیح بدهد.
یک نمونه مشهور از ادبیات این حوزه کمک میکند. در بحثهای مربوط به نظریه چشمانداز آمده که بیشتر مردم شرطبندیای را رد میکنند که با احتمال مساوی ممکن است ۱۰۰ دلار ببازند یا ۱۱۰ دلار ببرند. از نظر ریاضی این شرط کمی به نفع برنده است، اما احتمال از دست دادن ۱۰۰ دلار آنقدر ناخوشایند است که سود ۱۱۰ دلاری جبرانش نمیکند. بعدها کانمن و تورسکی نسخه کاملتری با نام «نظریه چشمانداز تجمعی» در سال ۱۹۹۲ ارائه کردند.
مفاهیم کلیدی در روانشناسی پول#
چند مفهوم پایه هست که بدون آنها بقیه مقاله کمتر معنی میدهد. این مفهومها نشان میدهند چرا کمبود پول فقط یک عدد در حساب نیست و چرا هر مبلغ را در ذهنمان جای متفاوتی میگذاریم. اول سراغ اثر کمبود بر تمرکز میرویم و بعد به شیوهای میرسیم که ذهن پول را دستهبندی میکند.
ذهنیت کمبود و ذهنیت فراوانی#
وقتی منبعی کم باشد، چه پول، چه وقت، ذهن به سمت همان کمبود کشیده میشود. سندهیل مولاینثان و الدار شفیر در کتاب «Scarcity» از این پدیده با تعبیر «پهنای باند ذهنی» یاد میکنند. به گفته آنها، دغدغههای پولی بخشی از توجه ما را اشغال میکنند و برای کارهای دیگر انرژی کمتری میماند.
پژوهش مشهور آنها در مجله Science در سال ۲۰۱۳ دو بخش داشت. در بخش اول، ۴۶۴ کشاورز نیشکر در هند یک ماه قبل و یک ماه بعد از برداشت محصول آزمونهای شناختی دادند. این کشاورزان بعد از برداشت، یعنی وقتی وضع مالی بهتری داشتند، در آزمونها عملکرد بهتری نشان دادند. در بخش دوم، از خریداران یک مرکز خرید در نیوجرسی خواسته شد فکر کنند هزینه تعمیر ماشین را چطور میپردازند. تعمیر گران برای افراد کمدرآمد عملکرد ذهنی را پایین آورد و برای پردرآمدها اثری نداشت. نویسندگان گزارش کردند که اثر این فشار مالی روی عملکرد شناختی با افت حدود ۱۳ امتیاز هوشبهر قابل مقایسه بود.
اینجا باید دقیق بود. در سال ۲۰۲۱ پروژهای در مجله PNAS ۲۰ مطالعه از ادبیات کمبود را دوباره اجرا کرد و فقط چهار مورد دوباره معنادار شد. نویسندگان آن پروژه نتیجه گرفتند که در این مجموعه، اثر کمبود بر توانایی شناختی بسیار کم بوده، هرچند احساس فقیر بودن ممکن است تصمیمهای مالی و مصرفی را تغییر بدهد. پس این ایده را بهعنوان یک سرنخ جدی بپذیرید، نه یک قانون قطعی.
ذهنیت فراوانی در مقابل، بیشتر در ادبیات انگیزشی رایج است و بهعنوان یک مفهوم پژوهشی جاافتاده، مثل کمبود، شناخته نمیشود. پس بهتر است آن را یک نگرش کاربردی بدانید، نه یک یافته علمی. در عمل فرق این دو معمولا به این برمیگردد که توجه شما کجا متمرکز است. در ذهنیت کمبود، نگاه روی چیزی است که ندارید و تصمیمها کوتاهمدت میشوند. در نگرش فراوانی، نگاه به منابعی است که واقعا دارید و برنامهریزی راحتتر میشود.
از این پژوهش یک نکته عملی هم میشود گرفت. شفیر میگوید آدمهایی که وضع بهتری دارند معمولا پشتیبانی روزمره دارند، مثل یادآور، دستیار شخصی یا کمک در کارهای خانه. شما هم میتوانید همین پشتیبانی را برای خودتان بسازید. پرداخت خودکار قبضها و یادآور اقساط، فشار ذهنی را کم میکند.
حسابداری ذهنی (Mental Accounting)#
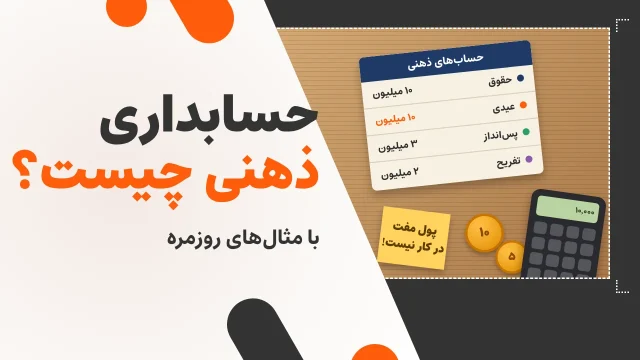
حسابداری ذهنی یعنی پول را در ذهنمان دستهبندی کنیم و برای هر دسته قاعده جدا بگذاریم. ریچارد تیلر آن را مجموعه عملهای ذهنیای تعریف کرده که افراد و خانوارها برای سازماندهی، ارزیابی و پیگیری فعالیتهای مالیشان به کار میبرند. مشکل از آنجا شروع میشود که پول قابل تعویض است، یعنی ۱۰ میلیون تومان از حقوق با ۱۰ میلیون تومان از عیدی در حساب بانکی هیچ فرقی ندارد، اما در ذهن ما فرق دارد.
در یک مثال فرضی، فردی ۱۰ میلیون تومان عیدی میگیرد و آن را «پول مفت» مینامد. همان فرد ماهانه قسط وام میپردازد و حاضر نیست از عیدی برای تسریع پرداخت آن استفاده کند. اما همان مبلغ را برای خریدی غیرضروری آسانتر خرج میکند. از نظر حساب بانکی هر دو یک پولاند، اما در ذهن او دو حساب جدا هستند. تیلر مشاهده کرده که مردم در برخورد با پول بادآورده، مثل پاداش، بازگشت مالیات یا برنده شدن در قرعهکشی، اغلب این قابلتعویض بودن پول را نادیده میگیرند و آن پول را متفاوت از درآمد عادی خرج میکنند. برای نمونههای بیشتر، مثالهای روزمره حسابداری ذهنی را مرور کنید.
حسابداری ذهنی همیشه بد نیست. اگر آگاهانه از آن استفاده کنید، مثلا برای اجاره، خوراک و پسانداز سقف جدا بگذارید، میتواند بودجهبندی را سادهتر کند. خطر وقتی است که برچسبها منطق را کنار بزنند.
ریشههای شکلگیری باورهای پولی#
هیچکس با باور پولی مشخصی به دنیا نمیآید. این باورها در طول زمان و از دیدن و شنیدن شکل میگیرند و بعد بیصدا روی خرج و پسانداز ما اثر میگذارند. در این بخش اول ریشههای خانوادگی را بررسی میکنیم و بعد سراغ باورهای رایجی میرویم که مسیر مالی آدمها را تنگ میکنند.
تأثیر خانواده و تجربههای دوران کودکی#
کلونتز و همکارانش «الگوهای باور پولی» را باورهایی درباره پول میدانند که بیشتر ناخودآگاهاند، در کودکی شکل میگیرند و اغلب در خانواده و فرهنگ از نسلی به نسل بعد منتقل میشوند. این باورها معمولا فقط بخشی از حقیقتاند. اگر با رویدادهای احساسی یا ضربهزننده گره بخورند، تغییرشان سختتر میشود.
کلونتز مثالی میزند. جوانی که میبیند والدینش نتوانستهاند بازنشسته شوند و خانهشان را از دست دادهاند، ممکن است در بزرگسالی نسبت به پول مضطرب و نسبت به مؤسسههای مالی بیاعتماد شود. اما باید محتاط بود. در مقاله ۲۰۱۱ کلونتز و همکارانش آمده که شواهد ارتباط الگوهای باور پولی با ویژگیهای جمعیتی هنوز محدود است. پس این مثال یک الگوی محتمل است، نه حکم درباره همه آدمها.
برای شناخت باورهای خودتان، چند پرسش کمک میکند.
- از خانوادهتان درباره پول چه جملههایی شنیدهاید؟
- اولین خاطره مهمتان از پول، مثلا یک خرید، یک بحث یا یک محرومیت، چه بوده است؟
- امروز وقتی صورتحساب بانکی را باز میکنید، اولین حستان چیست؟
باورهای محدودکننده رایج درباره ثروت و پول#
کلونتز و همکارانش در سال ۲۰۱۱ پرسشنامهای با ۷۲ گویه روی ۴۲۲ نفر اجرا کردند و باورهای پولی را در چهار دسته گروهبندی کردند. جدول زیر این چهار دسته را نشان میدهد.
| الگو | باور اصلی | رفتار مرتبط |
|---|---|---|
| اجتناب از پول | ثروت چیز بدی است یا داشتن کمتر ارزش اخلاقی بیشتری دارد | ممکن است ناخودآگاه جلوی پسانداز و پیشرفت خود را بگیرد |
| ستایش پول | پول راهحل همه مشکلها و منبع خوشبختی است | بیشازحد خرج میکند چون انتظار دارد خرید رضایت و معنا بسازد |
| منزلت پول | ارزش من برابر دارایی من است | خرید نمایشی، خرج بیشتر و بدهی کارت اعتباری بیشتر |
| هوشیاری نسبت به پول | باید مراقب پول بود | در پژوهش اصلی تنها الگویی بود که رفتار مخرب نداشت، اما اضطراب زیاد میتواند لذت زندگی را بگیرد |
این الگوها برچسب شخصیتی ثابت نیستند. ممکن است در دورههای مختلف زندگی ترکیبی از آنها را در خودتان ببینید. هدف شناخت است و نه قضاوت.
سوگیریهای شناختی و احساسات مؤثر بر تصمیمهای مالی#
سوگیری شناختی میانبُری ذهنی است که در بیشتر مواقع به ما کمک میکند، اما در موقعیتهای مالی گاهی ما را از مسیر درست دور میکند. اگر میخواهید تصویر وسیعتری از این خطاها داشته باشید، فهرست کامل سوگیریهای شناختی را ببینید. در این بخش فقط دو مورد بررسی شده که بیشترین ارتباط را با خرج و سرمایهگذاری دارند.
ترس از دست دادن (Loss Aversion)#
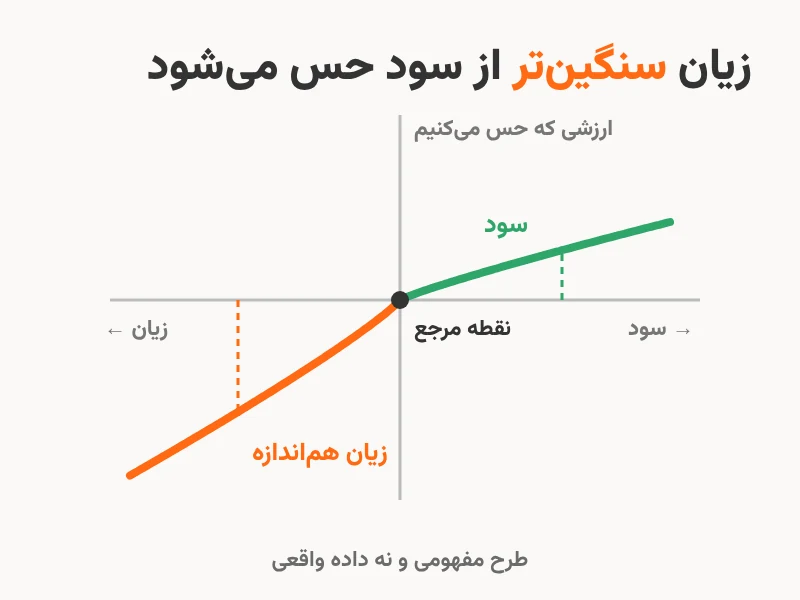
ترس از دست دادن یعنی درد زیان را بیش از لذت سود هماندازهاش حس کنیم. این مفهوم در نظریه چشمانداز ریشه دارد و در برخی برآوردها نسبت آن حدود دو به یک گزارش شده است. یعنی از دست دادن مبلغی تقریبا دو برابر بهدست آوردن همان مبلغ اثر میگذارد.
تصویر زیر یک طرح مفهومی از این ایده است و داده واقعی نیست. شیب منحنی در سمت زیان تندتر است.
در زندگی روزمره این ترس چند شکل دارد. کسی ممکن است سهم یا داراییای را که ضرر کرده، فقط برای اینکه ضرر را «قطعی» نکند، نگه دارد. این الگو در ادبیات مالی «اثر تمایل» (Disposition Effect) نام دارد، یعنی نگه داشتن داراییهای زیانده و فروش زودهنگام داراییهای سودده. شفرین و استتمن آن را در ۱۹۸۵ مطرح کردند. یا کسی ممکن است اشتراکی را که استفاده نمیکند لغو نکند چون حس میکند چیزی را از دست میدهد.
اما این مفهوم بیچالش نیست. دیوید گل و درک راکر در سال ۲۰۱۸ استدلال کردند که زیانگریزی بیش از حد تعمیم داده شده و شواهد معتبرش مشروط به موقعیتاند. پژوهشگران دیگری مثل مرکوا و همکارانش در سال ۲۰۲۰ در پاسخ نوشتند که زیانگریزی تعدیلکننده دارد اما خبر مرگش اغراقآمیز است. برآوردهای بعدی هم از کمتر از یک تا بیشتر از دو متغیر بودهاند. نتیجه عملی ساده است. بهجای باور به یک ضریب ثابت، ببینید در چه موقعیتهایی خودتان از زیان بیشتر میترسید.
یک راه ساده برای مقابله این است که پیش از هر تصمیم از خودتان بپرسید «اگر امروز هیچ مالکیتی نداشتم، آیا همین انتخاب را میکردم؟». این پرسش توجه را از حس زیان به وضعیت فعلی برمیگرداند. توجه کنید که این توضیح آموزشی است و توصیه سرمایهگذاری نیست.
خرید احساسی و ترس از جاماندن (FOMO)#
خرید احساسی یعنی وقتی خریدمان بیشتر برای تنظیم حالمان است تا رفع یک نیاز. کلونتز و همکارانش در پژوهش سال ۲۰۱۲ خود رفتارهای مالی نابهسامان، از جمله خرید وسواسی، را بررسی کردند و دیدند کسانی که خرید وسواسی دارند معمولا ثروت خالص کمتری هم دارند. این یک همبستگی است و نمیگوید کدام علت کدام است.
ترس از جاماندن، یا FOMO، را اندرو پرزیبیلسکی و همکارانش در سال ۲۰۱۳ نگرانی فراگیر از این دانستند که دیگران تجربههای ارزشمندی دارند که ما در آنها حضور نداریم. آنها برای سنجش آن مقیاسی دهگویهای ساختند. این پژوهش در اصل درباره شبکههای اجتماعی بود، اما این حس را در تصمیمهای مالی هم میشود دید. وقتی دوستانتان خرید یا سرمایهگذاریای را تعریف میکنند، ممکن است احساس کنید باید شما هم عجله کنید. این مشاهده یک برداشت است و نه نتیجه همین پژوهش.
یک قاعده ساده کمک میکند. پیش از خرید غیرضروری که از سقف شخصی شما بیشتر است، ۲۴ ساعت صبر کنید. در این فاصله از خودتان بپرسید قبل از خرید چه حسی داشتم، و آیا همین حس را با راه دیگری هم میشد جواب داد.
مقایسه ذهنیت پولی سالم و ناسالم#
ذهنیت پولی سالم و ناسالم دو قطب جدا نیستند و بیشتر طیفی را میسازند. کلونتز در گفتوگو با Big Think تأکید کرده که پیدا کردن تعادل بین این باورها هم برای سلامت روان و هم برای سلامت مالی بسیار مهم است.
نشانههای رابطه ناسالم با پول#
نشانههای زیر لزوما به معنای اختلال نیستند، اما ارزش دقت دارند.
- از باز کردن صورتحساب بانکی یا نگاه کردن به بدهیها فرار میکنید. پژوهشها اجتناب از پول را با نادیده گرفتن صورتحسابها مرتبط دانستهاند.
- بعد از هر خرید احساس گناه شدید میکنید و خرجها را از اطرافیان پنهان میکنید.
- برای تغییر حالتان خرج میکنید و بعد از خرید، حس بهتر زود از بین میرود.
- حتی وقتی وضع مالیتان مناسب است، نمیتوانید از آن لذت ببرید و دائم نگراناید.
- بحث درباره پول در خانواده یا میان دوستان همیشه به تنش میرسد.
ویژگیهای رفتار مالی متعادل#
رفتار مالی متعادل یعنی بتوانید با پول روبهرو شوید، احساساتتان را بشناسید و باز هم طبق برنامه تصمیم بگیرید. جدول زیر چند موقعیت رایج را با دو نوع واکنش مقایسه میکند. این جدول جمعبندی راهنمایی عملی است و نتیجه یک پژوهش خاص نیست.
| موقعیت | واکنش ناسالم | واکنش متعادل |
|---|---|---|
| دریافت پول بادآورده | فوری خرج کردن چون «مفت است» | تقسیم آگاهانه بین هدفهای مشخص |
| خرج غیرمنتظره | انکار یا ترس شدید | بررسی مبلغ و استفاده از پسانداز اضطراری |
| دیدن موفقیت دیگران | عجله برای تقلید | مقایسه با هدف خودتان |
| باز کردن صورتحساب بانکی | اجتناب و عقب انداختن | مرور منظم و کوتاه در زمان ثابت |
| بحث پول با خانواده | پنهانکاری یا دعوا | گفتوگوی برنامهریزیشده با عددهای روشن |
کاربرد عملی روانشناسی پول در زندگی روزمره#
دانستن مفهومها وقتی به کار میآید که در تصمیمهای روزمره هم دیده شود. اینجا دو موقعیت واقعی را بررسی میکنیم. یکی بودجهای که بتوانید واقعا به آن پایبند بمانید و دیگری تصمیمگیری در روزهایی که قیمتها بالا میرود و آینده نامطمئن است.
بودجهبندی با در نظر گرفتن عادتهای رفتاری#
بودجهای که عادتهای واقعی شما را نادیده بگیرد، سریع کنار گذاشته میشود. پس بهجای تکیه بر اراده، سیستم را طوری بچینید که بهترین رفتار آسانترین رفتار باشد. سه کار ساده معمولا کمک میکند.
اول، پیش از هر خرجی برای خودتان کنار بگذارید و این کار را خودکار کنید. در یک مثال فرضی، اگر حقوق ماهانه ۳۰ میلیون تومان است و ۱۰ درصد آن را در روز پرداخت حقوق به حساب جدا منتقل میکنید، هر ماه ۳ میلیون تومان کنار میرود و دیگر لازم نیست هر ماه تصمیم بگیرید. درصد را با شرایط خودتان تنظیم کنید.
دوم، برای خرجهای سرگرمی یک سقف مشخص بگذارید. وقتی سقف از پیش معلوم است، خرید درون سقف عذاب وجدان کمتری دارد و خرید بیرون آن راحتتر متوقف میشود.
سوم، هفتهای یک بار ده دقیقه خرجها را مرور کنید. اگر نمیدانید از کجا شروع کنید، ردپای یک ماه خرج را در یک مثال قدمبهقدم ببینید و بعد با دستهبندی هزینههای شخصی هزینههای خودتان را مرتب کنید. اگر ثبت دستی خرجها خستهتان میکند، یک اپلیکیشن حسابداری شخصی که هزینه و درآمد را روی گوشی ثبت کند، این مرور هفتگی را سریعتر میکند.
تصمیمگیری مالی در شرایط تورم و بیثباتی اقتصادی#
وقتی قیمتها سریع تغییر میکنند، دو حس همزمان فشار میآورند. یکی ترس از اینکه پولمان ارزش خود را از دست بدهد و دیگری ترس از اینکه فرصتی را از دست بدهیم. این برداشت نویسنده است و نتیجه پژوهش مشخصی نیست. اما اگر خودتان را در این دوگانه میبینید، چند اصل کمک میکند.
- تصمیمهای بزرگ را در لحظه هیجان نگیرید. یک قانون شخصی بنویسید، مثلا هر تصمیم مهم مالی را حداقل چند روز نگه دارید.
- نیازهای چند ماه آینده را از هدفهای بلندمدت جدا کنید و برای هر کدام تکلیف مشخص داشته باشید.
- از تصمیم دیگران تقلید نکنید. شرایط، توان تحمل ریسک و افق زمانی هر نفر فرق دارد.
- اگر فشار تورم را حس میکنید، همهاش را به ضعف شخصی ربط ندهید. ساختار اقتصادی هم نقش دارد و این را باید در قضاوت درباره خودتان در نظر بگیرید.
این بخش توصیه سرمایهگذاری نیست و دارایی خاصی را پیشنهاد نمیکند. برای تصمیمهای مربوط به پسانداز، بدهی یا سرمایهگذاری، با مشاور مالی یا حسابدار رسمی مشورت کنید.
چگونه رابطه خود را با پول بهبود دهیم؟#
تغییر رابطه با پول معمولا با یک تصمیم بزرگ شروع نمیشود. قدمهای کوچک و تکرارشدنی منطقیتر است. اول باورهایی را که مسیرتان را تنگ میکنند بازنویسی میکنیم و بعد سراغ عادتهایی میرویم که اضطراب مالی را کم میکنند.
شناسایی و بازنویسی باورهای پولی#
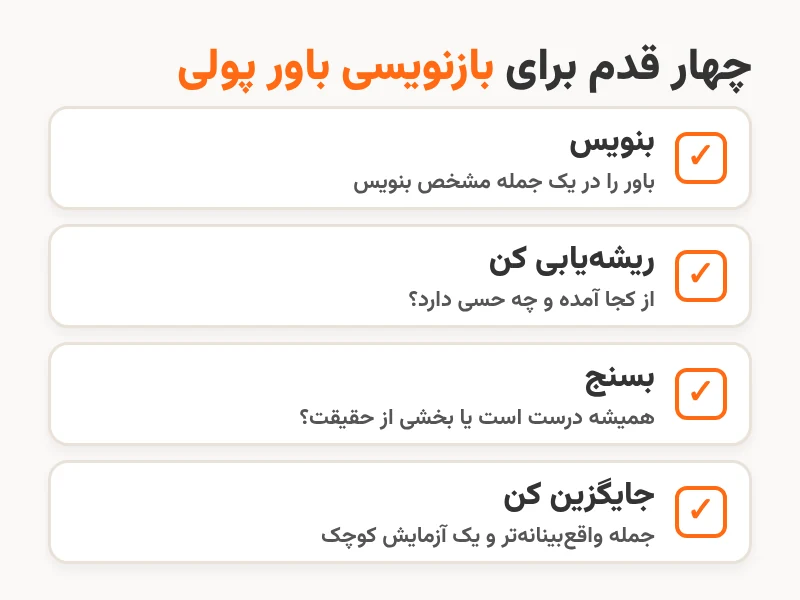
بازنویسی باور یعنی آن را بشناسید، بسنجید و با نسخه واقعبینانهتری جایگزین کنید. کلونتز هشدار میدهد که الگوهای باور پولی، بهویژه وقتی با تجربههای احساسی سنگین گره خورده باشند، در برابر تغییر مقاوماند. پس صبور باشید و انتظار تغییر یکشبه نداشته باشید. چهار قدم زیر یک مسیر ساده است.
- باور را به شکل یک جمله بنویسید، مثلا «پولدار شدن یعنی خودخواه شدن».
- پیدا کنید این باور از کجا آمده و چه احساسی دارید.
- بپرسید همیشه درست است یا فقط بخشی از حقیقت است.
- جمله جایگزین واقعبینانه بنویسید و یک آزمایش کوچک انجام دهید.
تصویر زیر همین چهار قدم را به شکل چکلیست قابل ذخیره نشان میدهد.
ساخت عادتهای مالی پایدار و مدیریت اضطراب مالی#
عادت پایدار از کار کوچک و تکراری ساخته میشود. کاری را انتخاب کنید که کمتر از پنج دقیقه طول بکشد و آن را به یک رویداد ثابت، مثل روز پرداخت حقوق، گره بزنید. وقتی این عادت جا افتاد، بزرگش کنید. برای ایدههای عملی، روشهای ساده پسانداز را ببینید. اگر ثبت و پیگیری خرجها برایتان سنگین است، یک نرمافزار حسابداری شخصی بار تکراری را کم میکند. اگر کسبوکار هم دارید و پول شخصی و کاریتان قاطی میشود، یک نرمافزار حسابداری مخصوص کسبوکار این دو را از هم جدا نگه میدارد. اگر هدف بلندمدتتان استقلال مالی است، همین عادتهای کوچک پایه کار میشوند.
اضطراب مالی هم جدی است. در مقاله معرفی پرسشنامه کلونتز آمده که مسائل مالی منبع مهم استرس برای افراد و خانوادههاست. چند کار کمک میکند.
- زمان ثابتی برای مرور پول بگذارید، مثلا هر هفته یک بار، تا هر لحظه حسابتان را چک نکنید.
- بدترین سناریوی ممکن را با عدد بنویسید. عدد مشخص معمولا از ترس مبهم کوچکتر است.
- یک پسانداز اضطراری کوچک بسازید، حتی با مبلغی ناچیز.
- درباره نگرانیتان با فرد قابل اعتمادی حرف بزنید.
محدودیتها و نقدهای روانشناسی پول#
روانشناسی پول ابزار خوبی برای فهمیدن رفتار ماست، اما جواب همه چیز نیست. این بخش نشان میدهد کجا نباید زیادی به آن تکیه کرد و در چه شرایطی کمک گرفتن از متخصص بهتر از تلاش تنهایی است.
خطر سادهسازی مشکلات مالی به مسائل ذهنی#
روانشناسی پول مفید است، اما نمیتواند همه چیز را توضیح بدهد. اگر مشکل مالی را فقط به «ذهنیت» ربط بدهیم، عوامل ساختاری مثل درآمد، تورم و بازار کار نادیده میمانند. پژوهشگران حوزه کمبود هم استدلال کردهاند که نگاه قدیمی به فقر بهعنوان نقص شخصی ناقص است و خود کمبود منابع میتواند تصمیمگیری را تحت فشار بگذارد. با این حال، همانطور که دیدید، اندازه این اثر هنوز محل بحث است.
نقدهای علمی هم وجود دارد. اثر زیانگریزی و اثر کمبود هر دو در بازآزماییها بحثبرانگیز بودهاند، همانطور که در بخشهای قبل دیدید. بخش بزرگی از پژوهشهای باورهای پولی هم به پرسشنامههای خوداظهاری و ارتباط آماری تکیه دارد، نه آزمایشهایی که علت را مشخص کنند. پس یافتهها را راهنما بدانید، نه حکم.
چه زمانی باید از مشاور مالی یا روانشناس کمک گرفت؟#
خودآموزی همیشه کافی نیست. جدول زیر نشان میدهد برای هر نشانه سراغ کدام متخصص بروید. این جدول تشخیص بیماری نیست و فقط راهنمای انتخاب مسیر است.
| نشانه | مناسبترین متخصص |
|---|---|
| نگرانی مالی که خواب، کار یا روابط شما را مختل میکند | روانشناس |
| خرید یا قمار که نمیتوانید کنترل کنید و پنهانکاری مالی | روانشناس، ترجیحا با تجربه در مسائل مالی |
| بدهیهای انباشته یا تصمیم سرمایهگذاری | مشاور مالی |
| مسائل مالیاتی و دفاتر کسبوکار | حسابدار رسمی |
اگر چند نشانه با هم وجود دارد، بهتر است هر دو نوع متخصص را در نظر بگیرید.
جمعبندی#
روانشناسی پول به ما یادآوری میکند که پشت هر تصمیم مالی یک باور و یک احساس هم هست. دانستن اصول مالی لازم است، اما برای عمل کردن به آنها باید ببینیم باورها و عادتهایمان چه میگویند. مفاهیمی مثل زیانگریزی، حسابداری ذهنی و الگوهای باور پولی به ما زبانی میدهند تا رفتارمان را بهتر بفهمیم. در عین حال، این مفاهیم همهچیز را توضیح نمیدهند و برخی از آنها هنوز مورد بحثاند.
برای شروع، همین هفته دو کار انجام دهید. یک جمله از باورهای پولی خودتان را بنویسید و بسنجید. بعد یک عادت کوچک، مثل انتقال خودکار بخشی از حقوق یا قانون ۲۴ ساعت صبر برای خرید غیرضروری، را امتحان کنید. تغییر رابطه با پول کار یک شبه نیست، اما قدم کوچک و تکراری معمولا از قدم بزرگ و موقتی پایدارتر است.