 چالاک حساب را به منابع منتخب در گوگل اضافه کن
شاید برایتان پیش آمده باشد که عیدی را راحتتر از حقوق ماهانه خرج کنید، یا برای ده هزار تومان تخفیف بیشتر از چیزی که لازم دارید بخرید. هر دو پول واقعیاند و ارزش یکسانی دارند، اما رفتار ما با آنها یکسان نیست. دلیل این تفاوت، چیزی است که اقتصاد رفتاری آن را «حسابداری ذهنی» مینامد.
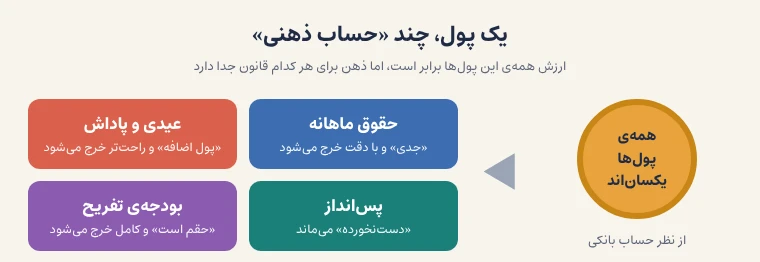
حسابداری ذهنی یعنی اینکه ذهن ما پول را در «حسابهای» جداگانه دستهبندی میکند، مثل حقوق، پاداش، پسانداز و پول تفریح، و برای هر کدام قانون خاصی دارد. به همین دلیل، یک مبلغ یکسان بسته به اینکه از کجا آمده یا برای چه کاری کنار گذاشته شده، تصمیمهای متفاوتی از ما میگیرد.
در این مقاله ابتدا تعریف دقیق این مفهوم و تفاوتش با حسابداری واقعی را میخوانید. بعد با چند مثال آشنا، از عیدی تا تخفیف، میبینید این الگو چطور در زندگی روزمره ظاهر میشود و در پایان، پنج مرحلهی عملی برای کنترل آن و خرج کردن آگاهانهتر یاد میگیرید.
حسابداری ذهنی چیست؟#
حسابداری ذهنی مجموعهی قاعدههایی است که ناخودآگاه برای پول خودمان میگذاریم. از نظر منطق مالی، هر تومان مثل تومان دیگر است و فرقی نمیکند از حقوق آمده باشد، از فروش یک وسیلهی دستدوم یا از یک هدیه. اما ذهن ما به هر مبلغ یک «برچسب» میزند و بر اساس همان برچسب تصمیم میگیرد: این پول «جدی» است، آن یکی «اضافه» است و آن دیگری «مخصوص سفر».
این مفهوم را ریچارد تیلر، اقتصاددان آمریکایی، در دههی ۱۹۸۰ مطرح کرد و بعدها در کتاب «Misbehaving» هم دربارهاش نوشت. تیلر از چهرههای اصلی اقتصاد رفتاری است؛ شاخهای که نشان میدهد آدمها در تصمیمهای مالی همیشه مثل یک ماشینحساب منطقی رفتار نمیکنند. او برای همین پژوهشها جایزهی نوبل اقتصاد سال ۲۰۱۷ را دریافت کرد.
نکتهی مهم این است که حسابداری ذهنی یک نقص شخصیتی نیست. همهی ما بهنوعی پول را دستهبندی میکنیم، چون این کار تصمیمگیری را ساده میکند. مشکل زمانی پیش میآید که این برچسبها ما را از تصمیم منطقی دور کنند.
تفاوت حسابداری ذهنی با حسابداری واقعی چیست؟#
در حسابداری واقعی، همهی درآمدها، داراییها و بدهیها در یک دفتر جمع میشوند و تصمیمها بر اساس تصویر کل گرفته میشود. در حسابداری ذهنی چنین دفتر یکپارچهای وجود ندارد. هر «حساب» ذهنی جدا از بقیه قضاوت میشود و گاهی حتی با هم تناقض دارند.
یک مثال ساده را در نظر بگیرید. کسی هر ماه مبلغی ثابت برای تفریح کنار میگذارد و آن را کامل خرج میکند، در حالی که همان ماه قسط عقبافتاده دارد. در دفتر واقعی، پرداخت قسط باید اولویت داشته باشد. اما در دفتر ذهنی، «پول تفریح» حسابی جداست و به آن دست نمیزنیم. بنابراین تفاوت اصلی در این است که حسابداری واقعی کل پول را میبیند و حسابداری ذهنی فقط همان «حسابی» را که لحظهی خرید فعال است.
همین تفاوت در اداره یک فروشگاه هم دیده می شود. ممکن است صاحب فروشگاه، فروش بالای روزانه را نشانه سودآوری بداند و بخشی از دریافتی را خرج کند، در حالی که هنوز هزینه خرید کالا، اجاره و بدهی تامین کنندگان را کنار نگذاشته است. برای شناخت سود واقعی، باید این عددها کنار هم بررسی شوند. اگر حساب فروشگاهتان را بیشتر با تخمین و حافظه پیش می برید، بررسی یک نرم افزار حسابداری فروشگاهی می تواند قدم بعدی برای منظم کردن ثبت ها باشد.
حسابداری ذهنی چگونه بر تصمیمهای مالی ما تأثیر میگذارد؟#
ذهن ما این دستهبندی را معمولاً بدون اینکه متوجه شویم، با سه الگوی تکرارشونده انجام میدهد. شناختن این الگوها کمک میکند ردپای حسابداری ذهنی را در تصمیمهای خودمان راحتتر ببینیم:
- دستهبندی بر اساس منبع پول: پولی که با زحمت و بهصورت منظم به دستمان میرسد، مثل حقوق، «جدی» حساب میشود. پول بادآورده، مثل عیدی، پاداش یا هدیه، «پول اضافه» به نظر میرسد و راحتتر خرج میشود.
- دستهبندی بر اساس مصرف: برای هر هدف یک حساب جدا داریم، مثل اجاره، خوراک، تفریح یا سفر. پول یک حساب را بهسختی برای حساب دیگر خرج میکنیم، حتی وقتی منطقی باشد.
- سقف ذهنی برای هر حساب: مثلاً «برای بیرون رفتن ماهی اینقدر خرج میکنم». این سقف کمک میکند، اما گاهی باعث میشود تا آخرین تومانِ آن حساب را حتماً خرج کنیم.
دو سازوکار روانشناختی هم این الگوها را تقویت میکند. اولی «زیانگریزی» است: از دست دادن را شدیدتر از به دست آوردن حس میکنیم، برای همین پرداخت از حساب «جدی» دردناکتر از پرداخت از پول بادآورده است. دومی «قاببندی» است: یک مبلغ یکسان بسته به اینکه چطور توصیف شود، حس متفاوتی دارد. این دو، همراه با دستهبندی ذهنی، بخش بزرگی از خرج احساسی و خطاهای ذهنی ما در مدیریت پول را توضیح میدهند.
مثال از حسابداری ذهنی در زندگی روزمره#
تعریف تا وقتی با زندگی خودمان گره نخورد، چندان ملموس نیست. چهار موقعیت زیر را احتمالاً خودتان یا اطرافیانتان تجربه کردهاید. هنگام خواندن ببینید کدامیک به عادتهای شما شبیه است. عددها در مثالها فرضیاند و فقط برای روشن شدن موضوع آمدهاند.
چرا پول عیدی و پاداش را راحتتر خرج میکنیم؟#
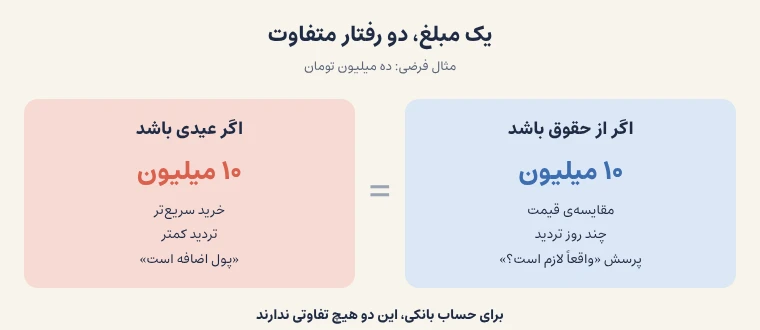
فرض کنید ماه گذشته برای خرید یک وسیلهی ضروری ده میلیون تومان از حقوقتان کنار گذاشتید و چند بار قیمتها را مقایسه کردید. حالا همین مبلغ را بهعنوان عیدی دریافت کردهاید. احتمالاً با آرامش بیشتری آن را صرف یک خرید دلخواه میکنید، شاید بدون اینکه بپرسید واقعاً به آن نیاز دارید.
دلیلش این است که ذهن، عیدی را «پول بادآورده» یا همان «پول مفت» میبیند و برایش قاعدهی سختگیرانهای ندارد. در حالی که برای حساب بانکی، ده میلیون عیدی با ده میلیون حقوق هیچ تفاوتی ندارد. اگر میخواهید جلوی این الگو را بگیرید، پیش از خرج کردن پاداش بپرسید: «اگر این پول از حقوقم بود، باز هم همین را میخریدم؟»
چرا پولی که به ما برگردانده میشود، رایگان به نظر میرسد؟#
کشبک خرید، بازگشت وجه یک سفارش لغوشده یا برگشت مبلغ اضافهی پرداختی را در نظر بگیرید. این پولها در واقع بخشی از پول خودماناند که دوباره به حسابمان برگشته است. اما ذهن معمولاً آنها را در حسابی جدا به نام «هدیه» یا «پول رایگان» ثبت میکند.
نتیجه این است که برای خرج کردن آنها وسواس کمتری داریم. شاید همان مبلغ را اگر از حقوق میپرداختیم، دو بار فکر میکردیم. اگر بخواهید بدانید این الگو در شما فعال است یا نه، به این فکر کنید که آخرین بار پولی که به حسابتان برگشت، صرف چه چیزی شد: یک نیاز واقعی یا یک خرید لحظهای؟
چرا تخفیف باعث خریدهای غیرضروری میشود؟#
تخفیف ۳۰ درصدی روی کالایی که قصد خریدش را نداشتید، جذاب است. ذهن فوراً یک «سود» ثبت میکند: «سیصد هزار تومان صرفهجویی کردم.» اما در دفتر واقعی، شما هفتصد هزار تومان از حسابتان خارج کردهاید که قبلاً قرار نبود خرج شود.
اینجا قاببندی نقش اصلی را دارد. وقتی خرید را بهصورت «سود تخفیف» میبینیم، توجهمان از «هزینهی واقعی» به «پولی که صرفهجویی شد» میرود. پرسش مفید در این موقعیت این است: «اگر قیمت این کالا همین عدد بود و اصلاً تخفیفی در کار نبود، باز هم میخریدمش؟» اگر جواب منفی است، تخفیف فقط یک حس خوب فروخته است، نه یک صرفهجویی. این موضوع بهویژه در جشنوارهها و فروشهای ویژه بیشتر خودش را نشان میدهد.
این خطا می تواند در خرید جنس برای فروشگاه هم اتفاق بیفتد. مثلا صاحب فروشگاه پوشاک ممکن است به خاطر تخفیف تامین کننده، تعداد زیادی لباس بخرد و اختلاف قیمت را سود بداند، بدون اینکه به فروش احتمالی و باقی ماندن سایزها یا مدل های کم تقاضا توجه کند. پیش از چنین خریدی، بهتر است فروش دوره های قبل و موجودی فعلی بررسی شود. برای انتخاب ابزار متناسب با این نیاز، می توانید صفحه نرم افزار حسابداری پوشاک را ببینید.
چرا گم شدن بلیت با گم شدن همان مبلغ پول فرق دارد؟#
این مثال از پژوهش معروف دانیل کانمن و آموس تورسکی در سال ۱۹۸۱ است. به دو نفر فکر کنید که قرار است به سینما بروند. اولی بلیتی را که قبلاً خریده، در راه گم میکند. دومی هنوز بلیت نخریده و متوجه میشود مبلغ معادل بلیت را گم کرده است. از نظر مالی، هر دو دقیقاً همان مقدار پول از دست دادهاند.
در آن پژوهش، بیشتر کسانی که پول را گم کرده بودند حاضر شدند بلیت بخرند، اما تعداد کسانی که بلیت گمشده را دوباره میخریدند خیلی کمتر بود؛ طبق گزارشهای رایج، حدود ۸۸ درصد در برابر ۴۶ درصد. دلیلش حسابداری ذهنی است: بلیت در حساب «سینما» ثبت شده بود و خرید دوبارهاش یعنی دو برابر شدن هزینهی همان حساب. اما پول گمشده از حساب جدایی کم شده بود. این مثال نشان میدهد ذهن ما نه فقط به مبلغ، بلکه به «در کدام حساب نوشتن» آن حساسیت دارد.
حسابداری ذهنی چه تأثیری بر خرج کردن و پسانداز دارد؟#
حسابداری ذهنی خودش نه خوب است و نه بد؛ بسته به اینکه آگاهانه از آن استفاده کنیم یا ناآگاهانه تحت تأثیرش باشیم، میتواند به خرج و پساندازمان کمک کند یا آنها را مختل کند. در روانشناسی خرج کردن پول، این دو روی سکه را کنار هم میبینیم.
وقتی کمک میکند: اگر دستهبندی را خودتان بسازید، تصمیمگیری ساده میشود و جلوی خرجهای بیبرنامه گرفته میشود. نمونهاش کنار گذاشتن بخشی از درآمد برای پسانداز پیش از خرجهای دیگر، روش «پاکتبندی» پول، یا داشتن یک صندوق اضطراری جداست که برای خرجهای روزمره به آن دست نمیزنید.
وقتی ضرر میزند: برچسبهای ناخودآگاه ممکن است ما را به خرج بیحساب پول بادآورده، تمرکز روی «سود تخفیف» بهجای هزینهی واقعی، یا نگه داشتن همزمان پسانداز و بدهی پرهزینه بکشانند. همچنین وقتی یک «حساب» ذهنی را غیرقابلتغییر بدانیم، حتی در شرایطی که اولویتها عوض شدهاند، آن را خرج میکنیم. مثلاً سفری را که برایش پول کنار گذاشتهایم لغو نمیکنیم، با اینکه هزینهی درمان عقب افتاده است. بنابراین مهم است که حسابهای ذهنی ما هم مثل بودجهی واقعی گاهی بازنگری شوند.
تفاوت حسابداری ذهنی با بودجهبندی چیست؟#
این دو مفهوم شبیه هم به نظر میرسند، چون هر دو پول را دستهبندی میکنند. اما تفاوت مهمی دارند: بودجهبندی یک برنامهی آگاهانه و مکتوب است که خودتان مینویسید، در حالی که حسابداری ذهنی یک الگوی خودکار ذهن است که بدون برنامه کار میکند. به بیان ساده، بودجهبندی میتواند ابزاری برای مهار حسابداری ذهنی باشد. جدول زیر تفاوتها را کنار هم میگذارد.
| ویژگی | حسابداری ذهنی | بودجهبندی |
|---|---|---|
| ماهیت | الگوی ناخودآگاه ذهن | برنامهی آگاهانه و مکتوب |
| مبنای دستهبندی | منبع پول، احساس و عادت | درآمد واقعی، اولویتها و هدفها |
| دید به کل پول | جزئی و جداجدا | یکپارچه و کلی |
| انعطاف | معمولاً سفت و کمتغییر | قابل بازبینی هر ماه |
| نتیجه | میتواند به خرج بیبرنامه برسد | کنترل خرج و پسانداز بهتر |
پس لازم نیست حسابداری ذهنی را حذف کنید. کافی است با یک بودجهی روشن، دستهبندیهای ذهنیتان را به دستهبندیهای آگاهانه تبدیل کنید.
چگونه حسابداری ذهنی را کنترل کنیم و بهتر خرج کنیم؟#
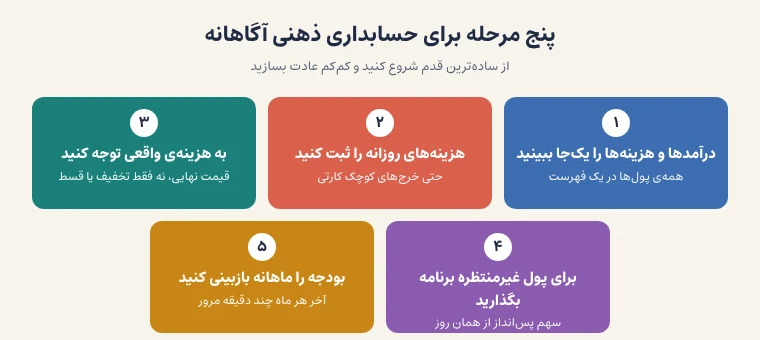
کنترل حسابداری ذهنی به معنای از بین بردن آن نیست، چون عملاً ممکن نیست. هدف این است که برچسبهای مفید را نگه داریم و جلوی برچسبهای گمراهکننده را بگیریم. پنج مرحلهی زیر یک مسیر ساده برای شروع است و هر مرحله را میتوانید همان امروز امتحان کنید.
مرحلهی اول: تمام درآمدها و هزینهها را یکجا بررسی کنید#
برای اینکه دفتر یکپارچهی واقعی را کنار حسابهای ذهنی بگذارید، همهی درآمدها را در یک فهرست بنویسید: حقوق، پاداش، درآمد جانبی، عیدی و حتی پولی که گاهی به حسابتان برمیگردد. کنار آن، همهی هزینههای ثابت و متغیر را بنویسید. وقتی همهچیز یکجا دیده شود، «پول اضافه» و «پول جدی» جای خودش را به یک عدد کل میدهد.
در یک شرکت هم مبلغی که بابت قرارداد تازه به حساب می آید، لزوما پول آزاد برای خرج کردن نیست. بخشی از آن ممکن است برای اجرای همان قرارداد، پرداخت حقوق یا تسویه بدهی ها لازم باشد. اگر فقط دریافتی جدید را ببینیم، وضعیت مالی بهتر از واقعیت به نظر می رسد. برای تصمیم گیری، لازم است درآمدها، هزینه ها و تعهدات در کنار هم ثبت و بررسی شوند. اگر این اطلاعات در فایل ها و یادداشت های پراکنده نگهداری می شوند، بررسی نرم افزار حسابداری شرکتی می تواند به انتخاب ابزار مناسب کمک کند.
مرحلهی دوم: هزینههای روزانه را ثبت کنید#
بسیاری از خرجها از ذهنمان رد میشوند، مخصوصاً وقتی با کارت یا پرداخت اینترنتی انجام شوند و «درد پرداخت» کم باشد. برای ثبت هزینهها لازم نیست ابزار پیچیدهای داشته باشید؛ یک یادداشت ساده در گوشی یا یک جدول کوچک کافی است. مهم این است که هر خرج را به همان دستهی واقعیاش، مثل خوراک، حملونقل یا تفریح، نسبت بدهید و نه به «حسابی» که ذهنتان انتخاب کرده است.
اهمیت ثبت روزانه در کسب و کارهای پر تراکنش بیشتر مشخص می شود. در سوپرمارکت، برداشت های کوچک از صندوق یا هزینه های جزئی ممکن است به تنهایی ناچیز به نظر برسند، اما مجموع آن ها در پایان ماه قابل توجه باشد. برای اینکه شلوغی صندوق با سودآوری اشتباه گرفته نشود، باید خریدها، فروش ها و برداشت ها منظم ثبت شوند. اگر تعداد تراکنش ها پیگیری دستی را دشوار کرده، می توانید امکانات نرم افزار حسابداری سوپر مارکت را متناسب با نیاز فروشگاهتان بررسی کنید.
مرحلهی سوم: پیش از خرید به هزینهی واقعی توجه کنید#
پیش از هر خرید غیرضروری، از خودتان بپرسید قیمت نهایی چقدر است و آیا بدون تخفیف هم میخریدمش. در خرید قسطی هم بهجای قسط ماهانه، کل مبلغی را که در نهایت میپردازید ببینید. مثلاً کالای ۳۶ میلیون تومانی با قسط ماهانهی ۳ میلیون «سبکتر» به نظر میرسد، چون ذهن فقط قسط را در حساب «هزینهی ماهانه» میگذارد؛ اما تعهد کل همان ۳۶ میلیون است و گاهی با هزینهی تأمین مالی بیشتر هم همراه است.
از نگاه فروشنده لوازم خانگی هم باید بین مبلغ فروش و پول وصول شده تفاوت گذاشت. فروش اقساطی یک کالا به این معنا نیست که تمام مبلغ آن همین امروز برای خرید جنس جدید در دسترس است. اگر مبلغ قرارداد را مثل موجودی نقد حساب کنیم، ممکن است هنگام پرداخت به تامین کننده با کمبود پول روبه رو شویم. برای جلوگیری از این اشتباه، مبلغ وصول شده، مانده طلب و موعد پرداخت ها باید جدا و روشن باشند. هنگام بررسی نرم افزار حسابداری لوازم خانگی، این نیازها را در انتخاب خود در نظر بگیرید.
مرحلهی چهارم: برای پولهای غیرمنتظره هم برنامه داشته باشید#
عیدی، پاداش، کشبک یا بازگشت وجه، همان لحظهای که به دستتان میرسد باید تکلیفش مشخص شود. یک قاعدهی ساده این است که از هر پول غیرمنتظره، سهمی را از همان روز به پسانداز یا پرداخت بدهیها اختصاص دهید و بقیه را بدون عذاب وجدان برای یک خرج دلخواه نگه دارید. این کار هم جلوی خرج بیحساب را میگیرد و هم لذت بردن از آن را از شما نمیگیرد.
مرحلهی پنجم: بودجهی خود را ماهانه بازبینی کنید#
در پایان هر ماه چند دقیقه برای مرور بودجه کنار بگذارید. ببینید کدام دسته بیشتر از چیزی که فکر میکردید خرج برداشته، کدام «حساب» ذهنی بیدلیل سفت مانده و کدام سقف باید تغییر کند. بازبینی ماهانه همان چیزی است که بودجهی شما را از یک جدول ثابت به ابزاری زنده برای کنترل خرج تبدیل میکند.
در عمده فروشی، بازبینی ماهانه فرصتی است تا مبلغ سفارش ها با وضعیت واقعی دریافت و پرداخت مقایسه شود. ممکن است فروش ماه بالا باشد، اما بخشی از مطالبات هنوز وصول نشده و موعد تسویه با تامین کنندگان نزدیک باشد. در این شرایط، تکیه بر عدد فروش به تنهایی می تواند تصمیم خرید بعدی را گمراه کند. برای داشتن تصویر روشن تر، باید مطالبات و بدهی ها همراه با سررسیدشان بررسی شوند. اگر پیگیری این اطلاعات دشوار شده، صفحه نرم افزار حسابداری عمده فروشی را برای بررسی گزینه متناسب با کارتان ببینید.
اگر میخواهید همین حالا شروع کنید، هزینههای ماه گذشته را در سه دستهی ضروری، پسانداز و تفریح بنویسید و ببینید نتیجه با تصور شما چقدر فرق دارد. همین مشاهدهی ساده معمولاً برای شناخت «حسابهای ذهنی» خودتان کافی است. مطالب این مقاله جنبهی آموزشی دارد و جایگزین مشاورهی مالی نیست؛ برای تصمیمهای بزرگی مثل وام، سرمایهگذاری یا فروش دارایی، شرایط شخصیتان را کامل بسنجید و در صورت نیاز از یک مشاور مالی معتبر کمک بگیرید.
جمعبندی#
حسابداری ذهنی یعنی اینکه ذهن ما پول را بر اساس منبع، مصرف و احساسی که به آن دارد در حسابهای جدا نگه میدارد. به همین دلیل عیدی راحتتر از حقوق خرج میشود، پولی که برمیگردد رایگان به نظر میرسد، تخفیف خرید غیرضروری را توجیه میکند و بلیت گمشده با پول گمشده فرق پیدا میکند، با اینکه از نظر مالی همهی اینها یک چیزند.
این الگو نه خوب است و نه بد؛ آگاهی از آن است که تفاوت میسازد. اگر درآمدها و هزینهها را یکجا ببینید، خرجهای روزانه را ثبت کنید، پیش از خرید به هزینهی واقعی توجه کنید، برای پولهای غیرمنتظره برنامه داشته باشید و بودجه را هر ماه بازبینی کنید، حسابداری ذهنی بهجای اینکه شما را هدایت کند، به ابزاری برای کنترل خرج تبدیل میشود. برای شروع، فقط یک پرسش را به عادت تبدیل کنید: «اگر این پول از حقوقم بود، باز هم همین تصمیم را میگرفتم؟»