 چالاک حساب را به منابع منتخب در گوگل اضافه کن
اصطلاحات حسابداری واژههایی هستند که حسابدارها برای ثبت، طبقهبندی و گزارش رویدادهای مالی به کار میبرند، مثل دارایی، بدهی، بدهکار، بستانکار و ترازنامه. اگر معنی این واژهها را نمیدانید، خواندن یک صورت مالی یا گفتوگو با حسابدار شرکت دشوار میشود. در این مقاله ۵۰ اصطلاح پرکاربرد را بهترتیب موضوع میخوانید. هر مفهوم با تعریف ساده، مثال عددی و معادل انگلیسی آمده و در پایان یک جدول جامع برای مرور سریع دارید.
اصطلاحات حسابداری چیست و چرا اهمیت دارد؟#
قبل از رفتن سراغ فهرست واژهها، باید بدانید اصطلاح حسابداری دقیقاً چه نقشی دارد و چرا یادگیری آن اولین قدم هر کار مالی است. در سه بخش بعد، تعریف، اهمیت و دستهبندی واژهها را میبینید.
تعریف ساده اصطلاح حسابداری#
حسابداری فرایند شناسایی، ثبت، طبقهبندی و گزارش رویدادهای مالی یک فرد یا سازمان است. هر مرحله از این فرایند واژههای مخصوص خودش را دارد. وقتی میگوییم «حسابهای دریافتنی»، منظور مبلغی است که مشتریان هنوز به ما نپرداختهاند. وقتی میگوییم «استهلاک»، منظور سهم هر سال از هزینه یک دارایی بلندمدت است. این واژهها زبان مشترک حسابدار، مدیر مالی، حسابرس و کارشناس مالیاتیاند. این واژهها بر چند اصل پایه استوارند و اگر دوست دارید ریشه آنها را بشناسید، مقاله اصول حسابداری چیست؟ مکمل خوبی است.
چرا مبتدیان و صاحبان کسبوکار باید این واژهها را بشناسند؟#
دانشجوی حسابداری بدون این واژهها نمیتواند سند بزند یا صورت مالی بخواند. صاحب کسبوکار هم بدون آنها گزارش حسابدارش را درست تفسیر نمیکند. برای مثال، تفاوت «سود ناخالص» و «سود خالص» مشخص میکند که آیا فروش خوب شما واقعاً به سود تبدیل شده یا هزینهها آن را خوردهاند. شناخت واژهها از اشتباه در تصمیمگیری جلوگیری میکند و گفتوگو با حسابدار و مشاور مالیاتی را کوتاهتر میکند.
دستهبندی اصطلاحات حسابداری#
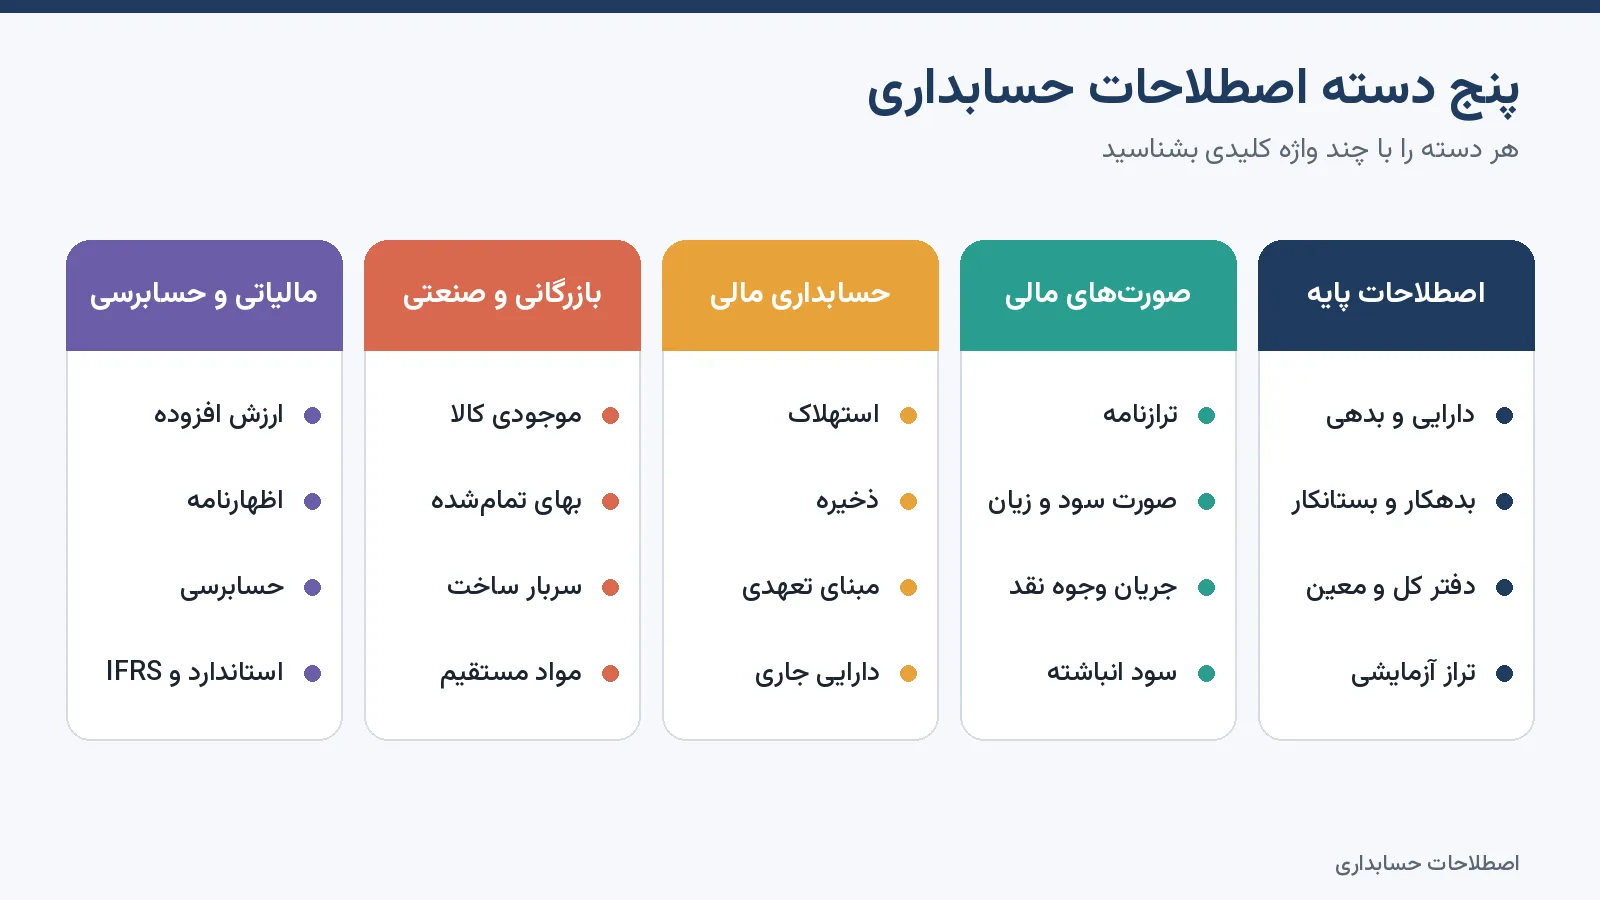
برای یادگیری راحتتر، اصطلاحات را در پنج گروه بخوانید:
- اصطلاحات پایه: واژههایی که در ثبت هر رویداد مالی لازماند، مثل دارایی، بدهکار و دفتر کل.
- اصطلاحات صورتهای مالی: واژههای گزارشهای نهایی، مثل ترازنامه و سود انباشته.
- اصطلاحات حسابداری مالی: مفاهیمی مثل استهلاک، ذخیره و مبنای تعهدی.
- اصطلاحات بازرگانی و صنعتی: موجودی کالا، بهای تمامشده و سربار.
- اصطلاحات مالیاتی و حسابرسی: ارزش افزوده، اظهارنامه و گزارش حسابرس.
اصطلاحات پایه حسابداری#
اصطلاحات پایه واژههاییاند که در ثبت هر رویداد مالی، از کوچکترین فاکتور تا بزرگترین سند، دوباره و دوباره میبینید. اگر این بخش را خوب یاد بگیرید، ادامه مقاله خیلی راحتتر پیش میرود. بحث از معادله حسابداری شروع میشود و به تراز آزمایشی میرسد.
دارایی، بدهی و حقوق صاحبان سرمایه#
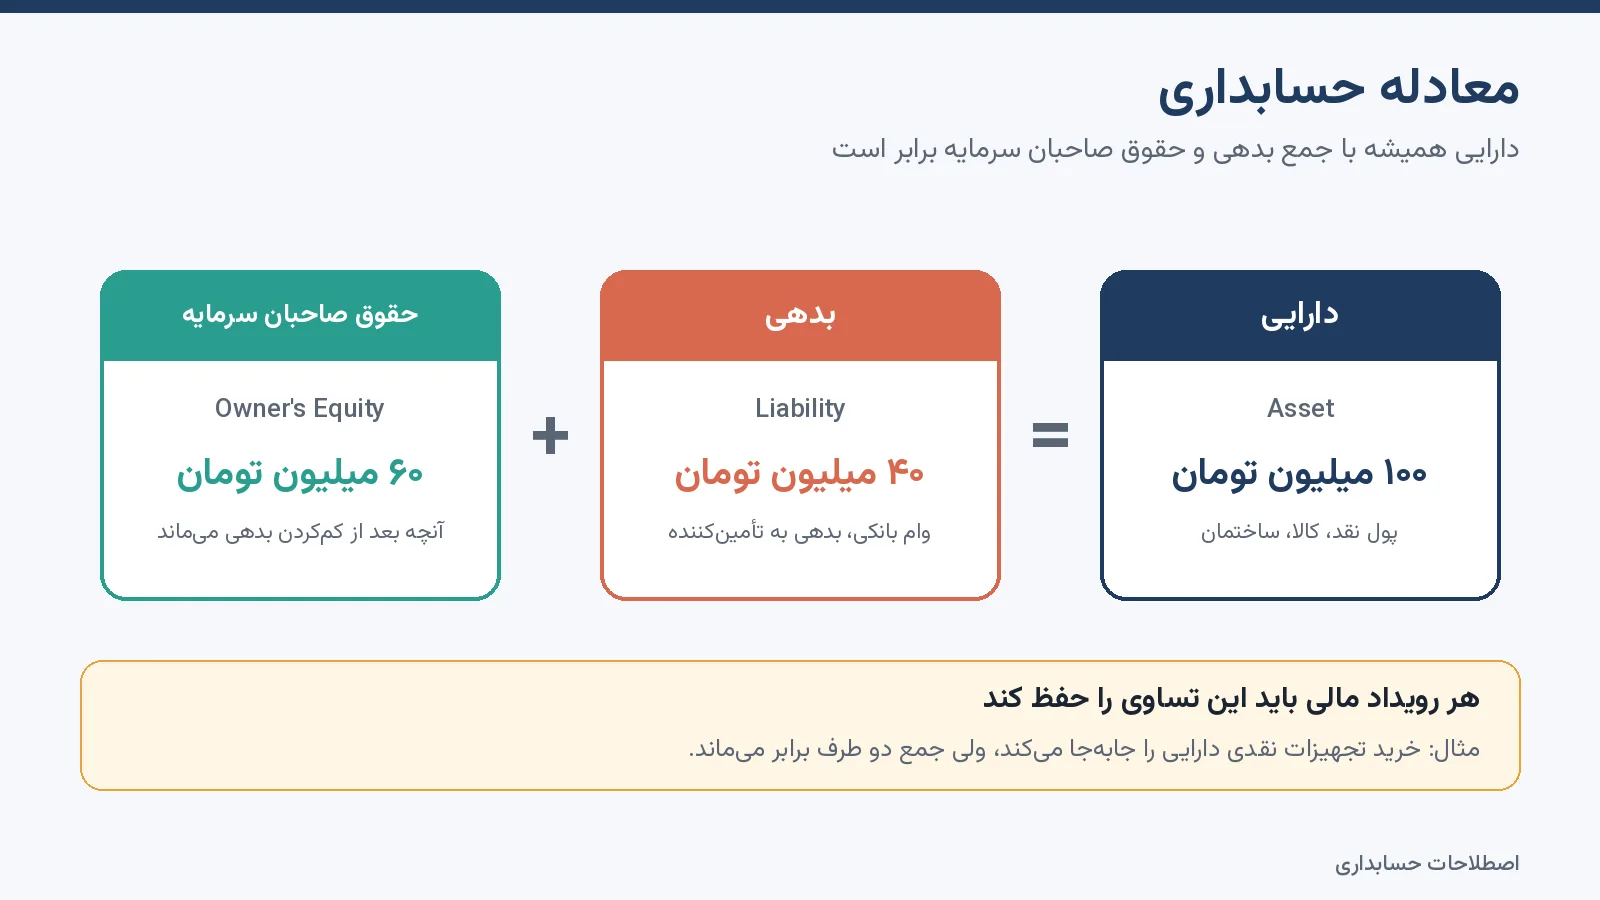
دارایی (Asset) هر چیز ارزشمندی است که شرکت مالک آن است و انتظار دارد در آینده از آن سود ببرد، مثل پول نقد، موجودی کالا، ساختمان و دستگاهها. بدهی (Liability) تعهدی است که شرکت باید در آینده پرداخت کند، مثل وام بانکی یا بدهی به تأمینکننده. حقوق صاحبان سرمایه (Owner’s Equity) سهم مالکان از داراییهاست، یعنی آنچه بعد از کمکردن بدهیها از داراییها میماند.
این سه مفهوم با معادله حسابداری به هم وصل میشوند: دارایی = بدهی + حقوق صاحبان سرمایه. مثال: شرکتی ۱۰۰ میلیون تومان دارایی دارد و ۴۰ میلیون تومان به بانک بدهکار است. حقوق صاحبان سرمایه آن ۶۰ میلیون تومان است. هر رویداد مالی باید این تساوی را حفظ کند.
درآمد، هزینه، مخارج و تفاوت آنها#
درآمد (Revenue) ارزشی است که شرکت از فروش کالا یا ارائه خدمت به دست میآورد. هزینه (Expense) بهای منابعی است که در همین دوره برای کسب درآمد مصرف شده، مثل حقوق کارکنان، اجاره و برق. مخارج (Expenditure) اصطلاح گستردهتری است و هر پرداخت یا تعهدی را برای دریافت کالا، خدمت یا دارایی در بر میگیرد.
تفاوت عملی را با مثال ببینید. اگر ۳۰ میلیون تومان برای خرید یک دستگاه بپردازید، این مخارج سرمایهای است و دستگاه بهعنوان دارایی ثبت میشود. اگر همان مبلغ را برای اجاره ماهانه بپردازید، به هزینه تبدیل میشود، چون منفعتش در همان دوره مصرف شده است.
بدهکار و بستانکار با مثال واقعی#
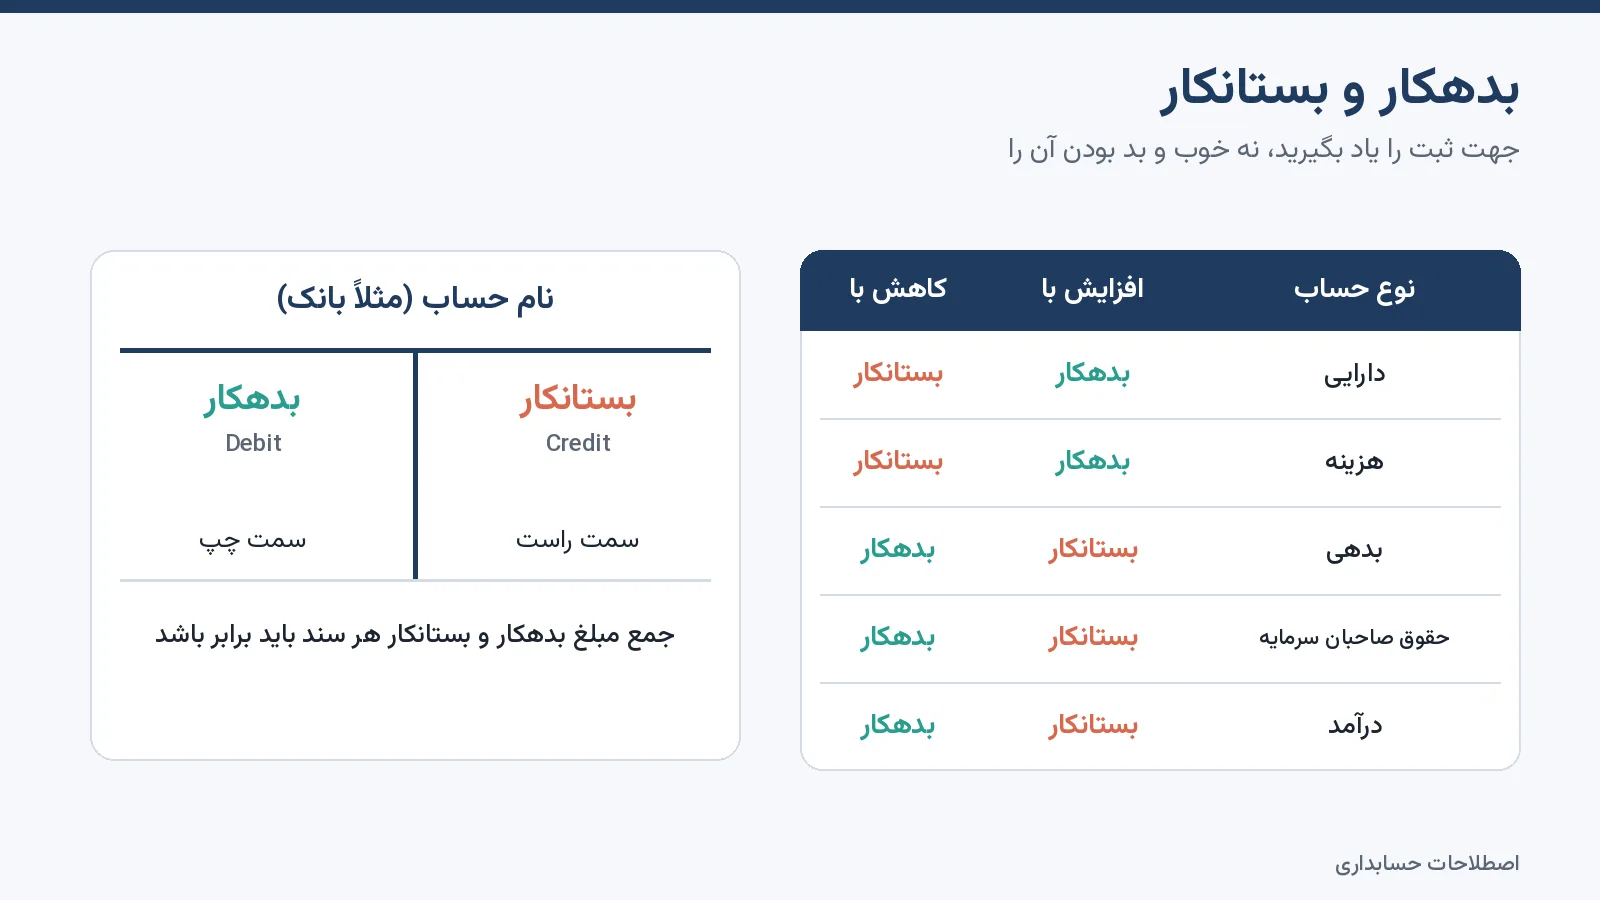
بدهکار (Debit) و بستانکار (Credit) دو طرف هر حساباند. بدهکار سمت چپ حساب و بستانکار سمت راست آن است. این دو واژه به معنی «بد» و «خوب» یا «مدیون» و «طلبکار» بودن نیستند. فقط جهت ثبت را نشان میدهند. هر سند حسابداری باید جمع مبالغ بدهکار و بستانکارش برابر باشد. جدول زیر نشان میدهد هر نوع حساب با کدام طرف زیاد یا کم میشود.
| نوع حساب | افزایش با | کاهش با |
|---|---|---|
| دارایی | بدهکار | بستانکار |
| هزینه | بدهکار | بستانکار |
| بدهی | بستانکار | بدهکار |
| حقوق صاحبان سرمایه | بستانکار | بدهکار |
| درآمد | بستانکار | بدهکار |
حالا چهار رویداد را ثبت میکنیم:
| رویداد | حساب بدهکار | حساب بستانکار | مبلغ (میلیون تومان) |
|---|---|---|---|
| واریز سرمایه اولیه به حساب بانکی | بانک | سرمایه | ۱۰۰ |
| خرید تجهیزات بهصورت نقدی | تجهیزات | بانک | ۳۰ |
| فروش نسیه به مشتری | حسابهای دریافتنی | فروش | ۲۰ |
| پرداخت اجاره ماه | هزینه اجاره | بانک | ۵ |
در هر ردیف، مبلغ بدهکار و بستانکار یکی است. در ردیف سوم هم دارایی (حسابهای دریافتنی) زیاد شده و هم درآمد ثبت شده، بدون اینکه هنوز پولی وارد حساب شده باشد. این همان مبنای تعهدی است که در بخش حسابداری مالی توضیح میدهیم.
سند حسابداری، دفتر روزنامه، دفتر کل و دفتر معین#
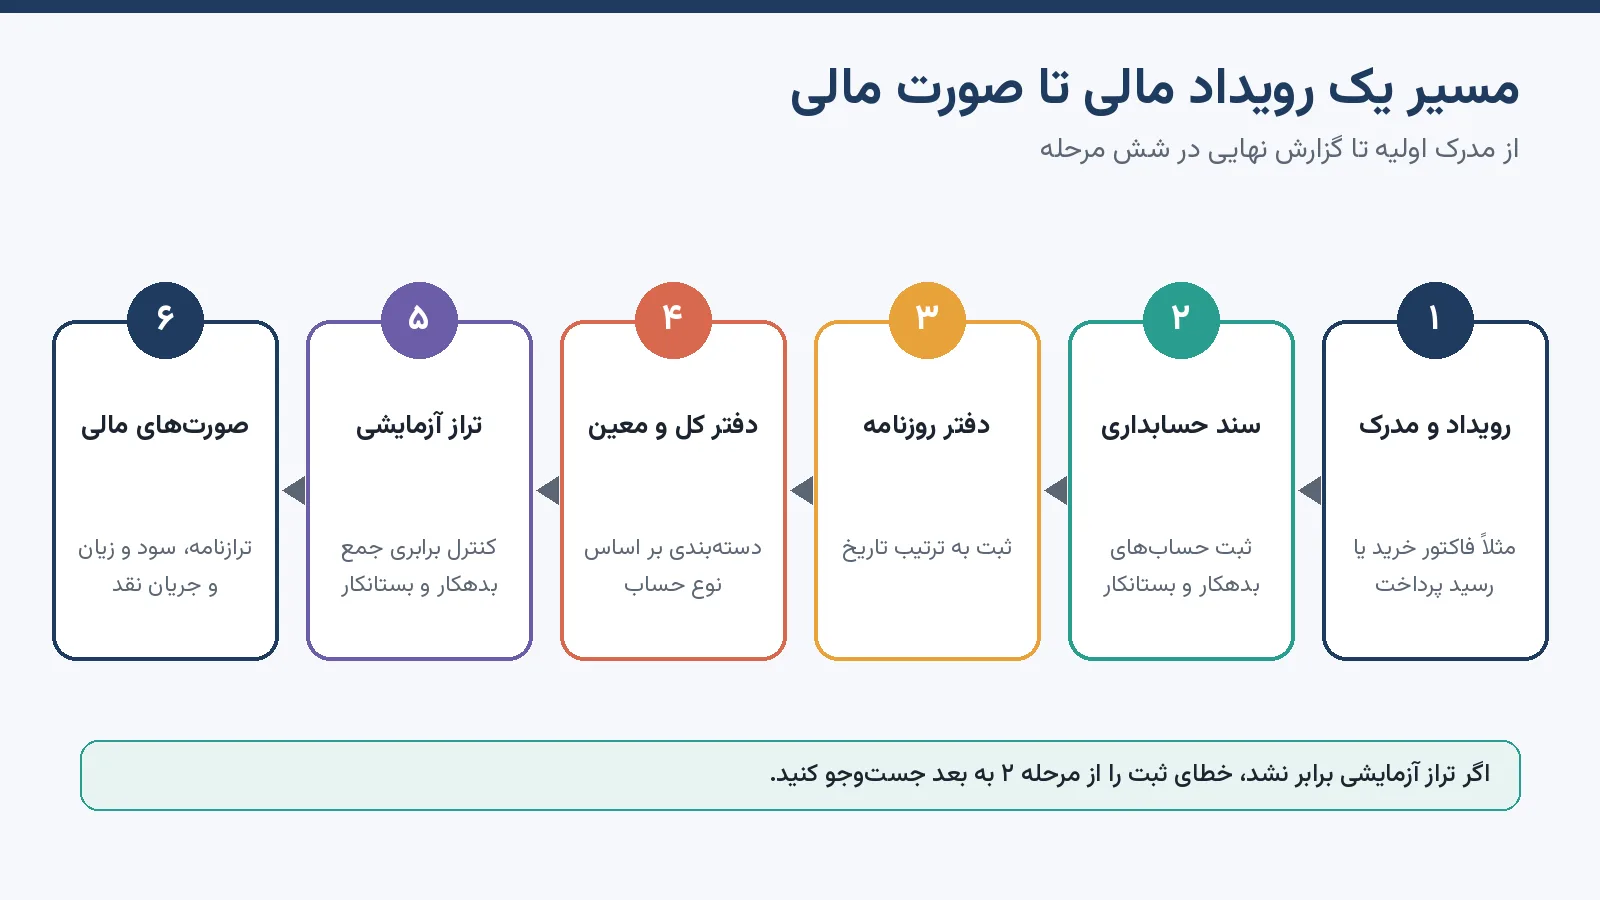
سند حسابداری (Voucher) برگهای است که یک رویداد مالی را با حسابهای بدهکار و بستانکار و مبلغها ثبت میکند و معمولاً مدرکی مثل فاکتور یا رسید پشتوانه آن است. دفتر روزنامه (Journal) محل ثبت اولیه رویدادها به ترتیب تاریخ است. دفتر کل (General Ledger) همان رویدادها را بر اساس نوع حساب دستهبندی میکند. دفتر معین (Subsidiary Ledger) جزئیات یک حساب کل را نگه میدارد، مثلاً بدهی هر مشتری جداگانه.
حساب کل، معین و تفصیلی#
حسابها در سه سطح تعریف میشوند. حساب کل گروه بزرگ است، مثل «حسابهای دریافتنی». حساب معین زیرگروه آن است، مثل «حسابهای دریافتنی تجاری». حساب تفصیلی پایینترین سطح است و به یک شخص یا مورد مشخص اشاره میکند، مثل «آقای احمدی». اگر بخواهید بدانید مشتری مشخصی چقدر بدهکار است، باید به سطح تفصیلی بروید. این سطحبندی وقتی اهمیت پیدا میکند که تعداد مشتریها و تأمینکنندهها زیاد شود. در شرکتی با چند ده طرف حساب، نگهداشتن مانده هر نفر در دفتر کاغذی یا فایل اکسل وقت زیادی میگیرد و احتمال خطا را بالا میبرد. به همین دلیل شرکتها معمولاً سراغ نرمافزار میروند. نمونهاش نرمافزار حسابداری شرکتی رایگان است که حساب مشتریان و تأمینکنندگان و چکهای دریافتی و پرداختی را جدا از هم نگه میدارد.
تراز آزمایشی#
تراز آزمایشی (Trial Balance) فهرست مانده تمام حسابهای دفتر کل در یک تاریخ مشخص است. جمع ماندههای بدهکار باید با جمع ماندههای بستانکار برابر باشد. اگر برابر نشد، یک جایی خطای ثبت وجود دارد. برابری تراز نشان میدهد ثبتها متعادلاند، ولی تضمین نمیکند حساب درستی انتخاب شده باشد.
اصطلاحات صورتهای مالی#
صورتهای مالی (Financial Statements) گزارشهای نهایی شرکتاند. طبق استانداردهای حسابداری ایران، مجموعه کامل صورتهای مالی شامل صورت وضعیت مالی (ترازنامه)، صورت سود و زیان، صورت تغییرات در حقوق مالکانه، صورت جریانهای نقدی و یادداشتهای توضیحی است. چهار مورد اول را زیر مرور میکنیم.
ترازنامه#
ترازنامه (Balance Sheet) وضعیت مالی شرکت را در یک تاریخ مشخص نشان میدهد، مثلاً پایان اسفند. یک طرف آن داراییها و طرف دیگرش بدهیها و حقوق صاحبان سرمایه است. مثل عکسی است که در یک لحظه گرفته شده، نه فیلمی از یک دوره. اگر میخواهید اجزا و فرمول آن را مفصلتر ببینید، آموزش ترازنامه چیست را بخوانید.
صورت سود و زیان#
صورت سود و زیان (Income Statement) درآمدها و هزینههای یک دوره را کنار هم میگذارد و سود یا زیان آن دوره را نشان میدهد. سه سطح سود در آن دیده میشود. سود ناخالص (Gross Profit) فروش منهای بهای تمامشده کالای فروشرفته است. سود عملیاتی بعد از کمکردن هزینههای فروش، اداری و عمومی به دست میآید. سود خالص (Net Income) بعد از هزینههای مالی و مالیات باقی میماند. مثال: فروش ۵۰۰ میلیون و بهای تمامشده ۳۰۰ میلیون یعنی سود ناخالص ۲۰۰ میلیون تومان. اگر چند نوع کالا میفروشید، سود ناخالص کل بهتنهایی کافی نیست و باید بدانید کدام قلم سود بیشتری میسازد. این موضوع برای فروشگاههای مناسبتی مثل کادویی پررنگتر است، چون فروششان در ایام خاص بالا میرود و بقیه سال کم میشود. با نرمافزار حسابداری فروشگاه کادویی میتوانید گزارش سود و پرفروشترین کالاها را کنار هم ببینید.
صورت جریان وجوه نقد#
صورت جریان وجوه نقد (Cash Flow Statement) نشان میدهد پول نقد از کجا آمده و کجا رفته است. ورودی و خروجی نقد را در سه بخش عملیاتی، سرمایهگذاری و تأمین مالی نشان میدهد. شرکتی میتواند سودآور باشد ولی نقدینگی نداشته باشد، چون فروشهایش نسیه بوده و پولش هنوز وصول نشده. این صورت چنین وضعی را آشکار میکند.
سود انباشته و یادداشتهای توضیحی#
سود انباشته (Retained Earnings) مجموع سودهایی است که شرکت از ابتدای فعالیت کسب کرده و بین صاحبان سهم تقسیم نکرده است. یادداشتهای توضیحی بخشی از صورتهای مالیاند که روشهای حسابداری، جزئیات اقلام و تعهدات احتمالی را توضیح میدهند. بدون خواندن آنها، اعداد صورت مالی ناقص تفسیر میشوند.
اصطلاحات حسابداری مالی و گزارشگری#
بعد از صورتهای مالی، نوبت مفاهیمی میرسد که تعیین میکنند اعداد آن گزارشها چطور ساخته میشوند، مثل تقسیم دارایی و بدهی به جاری و غیرجاری، مبنای ثبت و استهلاک. این مفاهیم در عمل بیشتر از بقیه باعث سردرگمی مبتدیان میشوند.
دارایی جاری و غیرجاری#
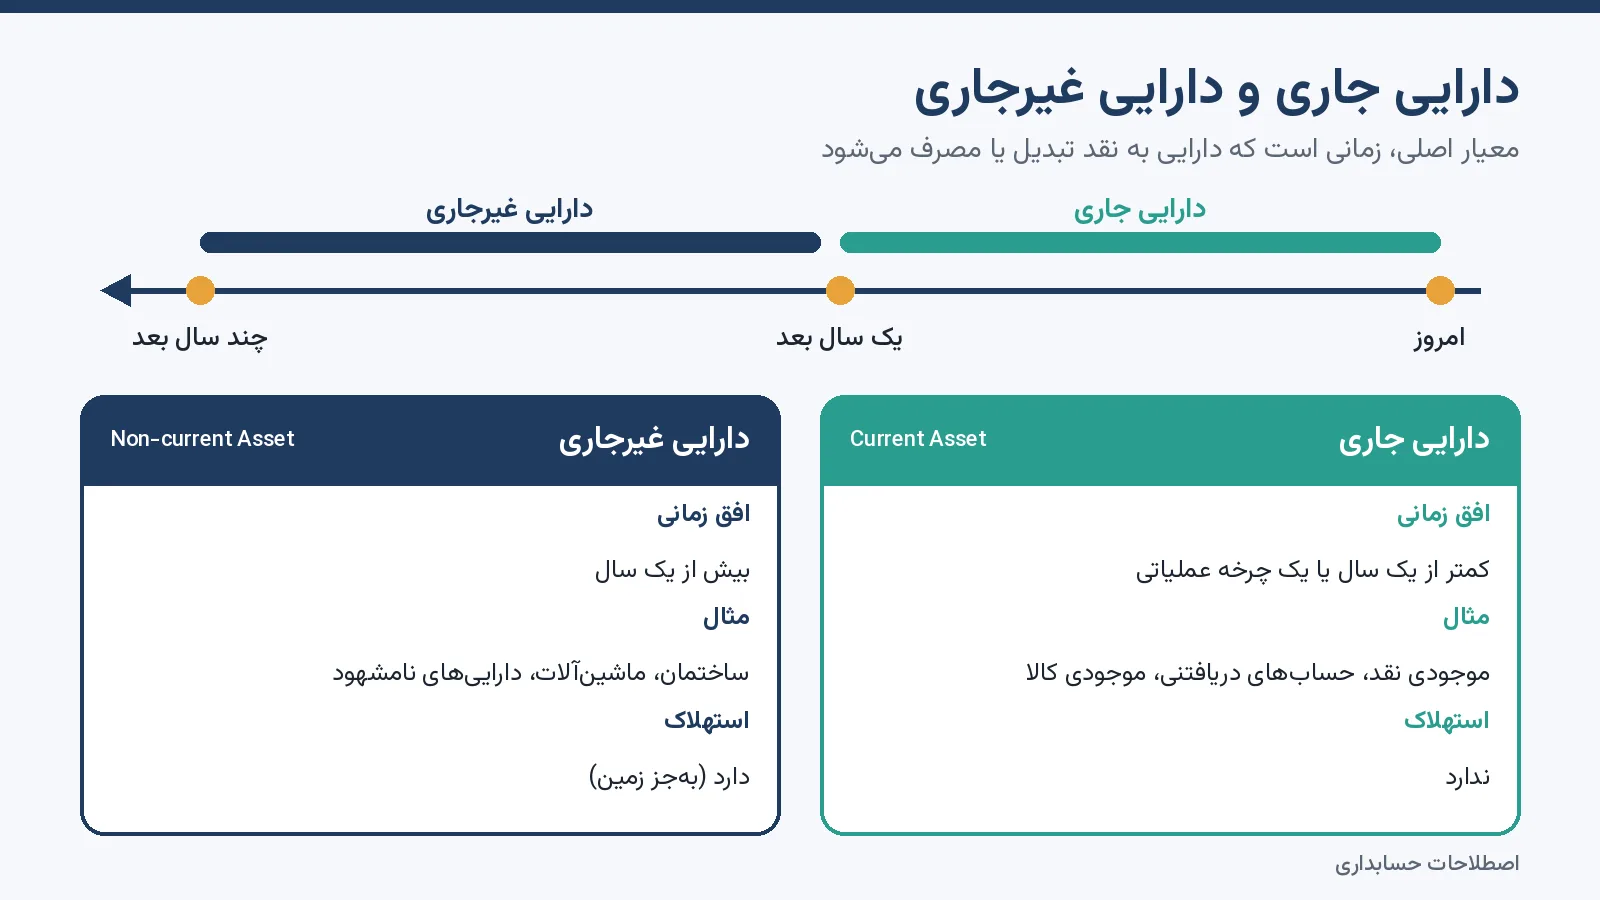
دارایی جاری (Current Asset) داراییای است که انتظار میرود ظرف یک سال یا یک چرخه عملیاتی، هرکدام که بلندتر باشد، به نقد تبدیل یا مصرف شود. دارایی غیرجاری (Non-current Asset) مدت طولانیتری در شرکت میماند. جدول زیر تفاوت را نشان میدهد.
| ویژگی | دارایی جاری | دارایی غیرجاری |
|---|---|---|
| افق زمانی | کمتر از یک سال یا یک چرخه عملیاتی | بیش از یک سال |
| نقدشوندگی | بالا | پایینتر |
| هدف نگهداری | مصرف یا فروش در فعالیت روزمره | استفاده بلندمدت در فعالیت |
| مثال | موجودی نقد، حسابهای دریافتنی، موجودی کالا | ساختمان، ماشینآلات، داراییهای نامشهود |
| استهلاک | ندارد | دارد (بهجز زمین) |
بدهی جاری و غیرجاری#
بدهی نیز به همین شکل تقسیم میشود. بدهی جاری (Current Liability) ظرف یک سال یا یک چرخه عملیاتی باید پرداخت شود، مثل حقوق پرداختنی یا مالیات پرداختنی. بدهی غیرجاری (Non-current Liability) سررسید بلندتر دارد، مثل وام پنجساله. نسبت دارایی جاری به بدهی جاری یکی از معیارهای رایج برای سنجش توان پرداخت بدهی کوتاهمدت است.
مبنای نقدی و مبنای تعهدی#
در مبنای نقدی (Cash Basis) درآمد و هزینه وقتی ثبت میشود که پول دریافت یا پرداخت شود. در مبنای تعهدی (Accrual Basis) درآمد و هزینه وقتی ثبت میشود که رویداد رخ داده باشد، حتی اگر پول هنوز جابهجا نشده باشد. استانداردهای گزارشگری مالی برای شرکتها مبنای تعهدی را میخواهند، چون تصویر دقیقتری از عملکرد هر دوره میدهد. مثال: فروش نسیه ۲۰ میلیونی در اسفند در مبنای تعهدی درآمد اسفند است، ولی در مبنای نقدی تا زمان وصول چیزی ثبت نمیشود. این تفاوت برای کسبوکارهایی که بیشتر نسیه میفروشند اهمیت زیادی دارد. عمدهفروشی که ماهها منتظر وصول چک است، اگر فقط پول واردشده را ببیند، فروش واقعیاش را کمتر از آنچه هست میبیند و مطالباتش از نظر دور میماند. برای ثبت فروش نسیه، چک و مانده حساب هر مشتری، چنین کسبوکارهایی معمولاً از نرمافزار حسابداری عمدهفروشی استفاده میکنند.
استهلاک#
استهلاک (Depreciation) تخصیص منظم بهای یک دارایی بلندمدت به سالهایی است که از آن استفاده میشود. سادهترین روش، خط مستقیم است. مثال: دستگاهی ۱۲۰ میلیون تومان خریداری شده، ارزش اسقاط آن ۲۰ میلیون و عمر مفیدش ۵ سال است. استهلاک سالانه برابر است با (۱۲۰ منهای ۲۰) تقسیم بر ۵، یعنی ۲۰ میلیون تومان در سال. روشهای دیگر مثل نزولی هم وجود دارد و نرخهای مجاز استهلاک برای محاسبه مالیات را قانون مالیاتهای مستقیم تعیین میکند.
ذخیره، حسابهای دریافتنی و پرداختنی#
ذخیره (Provision) مبلغی است که برای یک تعهد یا زیان محتمل آینده در حسابها کنار گذاشته میشود، مثل ذخیره مطالبات مشکوکالوصول. حسابهای دریافتنی (Accounts Receivable) مبلغی است که مشتریان باید بپردازند. حسابهای پرداختنی (Accounts Payable) مبلغی است که شما به تأمینکنندگان بدهکارید. چکها و سفتهها هم در گروه اسناد دریافتنی و اسناد پرداختنی ثبت میشوند. این حسابها در فروشگاههایی که اقساطی یا با چک میفروشند خیلی زود بزرگ میشوند. فروشنده لوازم خانگی که چند ده مشتری قسطی دارد باید سررسید هر چک و مانده هر مشتری را بداند، وگرنه بخشی از مطالباتش را دیر پیگیری میکند. نرمافزار حسابداری لوازم خانگی فروش نقدی و اقساطی، پیگیری چک و مانده حساب مشتریان را یکجا نگه میدارد.
تسعیر ارز و تهاتر#
تسعیر ارز (Foreign Currency Translation) تبدیل مبلغهای ارزی به ریال یا تومان با نرخ تاریخ مشخص است. شرکتی که بدهی ارزی دارد، در پایان دوره باید آن را با نرخ روز تسعیر کند و تفاوت را بهعنوان سود یا زیان ثبت کند. تهاتر (Offsetting) یعنی طلب و بدهی دو طرف از هم کم شود و فقط مابهالتفاوت پرداخت شود. تهاتر معمولاً به توافق دو طرف و رعایت قوانین نیاز دارد.
اصطلاحات حسابداری بازرگانی و صنعتی#
اگر کالا میخرید و میفروشید یا خودتان تولید میکنید، با اصطلاحاتی روبهرو میشوید که در حسابداری عمومی کمتر دیده میشود. این بخش اول حسابهای مربوط به خرید و فروش کالا و ارزیابی موجودی را توضیح میدهد و بعد به بهای تمامشده در شرکتهای تولیدی میرسد.
خرید، فروش، برگشت و تخفیف#
در حسابداری بازرگانی، چهار حساب مرتبط با کالا زیاد استفاده میشود. خرید کالایی است که برای فروش دوباره تهیه میشود. فروش درآمد حاصل از عرضه کالا است. برگشت از فروش کالایی است که مشتری پس میدهد. تخفیف کاهشی است که در قیمت اعمال میشود. برگشت و تخفیف از فروش کم میشوند و عدد «فروش خالص» را میسازند. برگشت از فروش در همه کسبوکارها پیش میآید، ولی در فروشگاه پوشاک بیشتر دیده میشود، چون مشتری لباس را تعویض میکند یا پس میدهد و هر مورد باید با همان مدل، رنگ و سایز به انبار برگردد. اگر این رویدادها دستی ثبت شوند، موجودی انبار با واقعیت نمیخواند. نرمافزار حسابداری فروشگاه پوشاک مرجوعی و تعویض کالا را بر اساس مدل، رنگ و سایز ثبت میکند.
موجودی کالا و روشهای ارزیابی#
موجودی کالا (Inventory) کالاهایی است که برای فروش نگهداری میشود. اگر کالا را در چند نوبت با قیمتهای متفاوت خریده باشید، باید تعیین کنید کدام قیمت به کالای فروشرفته تعلق دارد. دو روش رایج وجود دارد: اولین صادره از اولین وارده (FIFO) و میانگین موزون. مثال را ببینید.
شرکتی ۱۰ عدد کالا را با قیمت هر عدد ۱۰۰ هزار تومان و بعد ۱۰ عدد دیگر را با قیمت ۱۲۰ هزار تومان خریده و ۱۲ عدد فروخته است.
| مورد (هزار تومان) | FIFO | میانگین موزون |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱٬۲۴۰ (۱۰ × ۱۰۰ و ۲ × ۱۲۰) | ۱٬۳۲۰ (۱۲ × ۱۱۰) |
| موجودی پایان دوره (۸ عدد) | ۹۶۰ | ۸۸۰ |
| جمع | ۲٬۲۰۰ | ۲٬۲۰۰ |
جمع کل در دو روش یکی است، ولی سهم بهای کالای فروشرفته و موجودی پایان دوره فرق میکند. وقتی قیمتها بالا میرود، روش FIFO بهای تمامشده کمتر و سود بیشتری نشان میدهد. انتخاب روش باید طبق استانداردهای حسابداری و قوانین مالیاتی انجام شود و در طول سالها ثابت بماند. این محاسبه روی چند قلم کالا ساده است. در سوپرمارکتی که هزاران قلم کالا با قیمت خرید متفاوت دارد، نگهداشتن دستی موجودی و بهای هر قلم خیلی سخت میشود. نرمافزار حسابداری سوپرمارکت فروش را با بارکدخوان ثبت میکند، موجودی را کنترل میکند و برای کمبود کالا هشدار میدهد.
بهای تمامشده، سربار، مواد مستقیم و دستمزد مستقیم#
در شرکتهای تولیدی، بهای تمامشده (Cost) محصول از سه جزء ساخته میشود. مواد مستقیم (Direct Materials) موادی است که مستقیم وارد محصول میشود، مثل چوب در ساخت میز. دستمزد مستقیم (Direct Labor) حقوق کارگرانی است که مستقیم روی محصول کار میکنند. سربار ساخت (Manufacturing Overhead) بقیه هزینههای کارخانه است، مثل برق و استهلاک ماشینآلات. مثال: اگر برای ساخت یک میز ۲ میلیون مواد، ۱ میلیون دستمزد و ۰٫۵ میلیون سربار صرف شود، بهای تمامشده هر میز ۳٫۵ میلیون تومان است.
دو اصطلاح مرتبط دیگر هم زیاد دیده میشود. سرمایه در گردش (Working Capital) یعنی دارایی جاری منهای بدهی جاری. نقطه سربهسر (Break-even Point) میزان فروشی است که درآمد دقیقاً برابر هزینهها شود.
اصطلاحات مالیاتی و حسابرسی#
هر کسبوکاری دیر یا زود با سازمان امور مالیاتی و گاهی با حسابرس سروکار پیدا میکند. شناخت این اصطلاحات کمک میکند بدانید چه چیزی از شما خواسته میشود و چه مدارکی باید آماده باشد. در ادامه ارزش افزوده و اظهارنامه، حسابرسی و استانداردها را بهترتیب میخوانید.
ارزش افزوده، مالیات بر درآمد و اظهارنامه#
مالیات بر ارزش افزوده (VAT) مالیاتی است که بر مصرف کالا و خدمات گرفته میشود و فروشنده آن را از خریدار میگیرد و به سازمان مالیاتی میدهد. اظهارنامه مالیاتی (Tax Return) فرمی است که مودی در آن درآمد و هزینههای دوره را به سازمان امور مالیاتی اعلام میکند. اینکه مودی شخص حقیقی باشد یا حقوقی، روی نوع اظهارنامه و نرخ مالیات اثر میگذارد و تفاوت این دو را در مقاله شخص حقیقی و حقوقی چیست میخوانید. نرخها، معافیتها و مهلتها در قوانین مالیاتی هر سال ممکن است تغییر کند. پیش از اتکا به هر عدد، آن را از سازمان امور مالیاتی یا یک مشاور رسمی بپرسید.
حسابرسی و انواع آن#
حسابرسی (Audit) بررسی مستقل صورتهای مالی برای اظهارنظر درباره درستی آنهاست. حسابرسی مستقل را مؤسسه یا فرد خارج از شرکت انجام میدهد و در پایان گزارش حسابرس صادر میکند. حسابرسی داخلی را واحدی داخل شرکت برای ارزیابی کنترلها و کاهش ریسک انجام میدهد.
استانداردهای حسابداری ایران و IFRS#
استانداردهای حسابداری مجموعه قواعدی است که روش ثبت و گزارش را یکسان میکند. در ایران، استانداردهای حسابداری را سازمان حسابرسی تدوین میکند. IFRS مخفف استانداردهای بینالمللی گزارشگری مالی است که بسیاری از کشورها به کار میبرند و استانداردهای ایران از آنها الهام گرفتهاند. اگر برای گزارش بینالمللی یا جذب سرمایه خارجی کار میکنید، با IFRS سروکار خواهید داشت.
توجه: این مقاله آموزشی است و جایگزین مشاوره تخصصی مالی، حسابداری یا مالیاتی نیست. برای تصمیمهای مالیاتی و قانونی با حسابدار رسمی یا مشاور مالیاتی مشورت کنید.
جدول جامع اصطلاحات حسابداری (فارسی به انگلیسی)#
این جدول برای مرور سریع است. اصطلاحات بهترتیب موضوع آمدهاند.
| ردیف | اصطلاح | معادل انگلیسی | تعریف کوتاه | دسته |
|---|---|---|---|---|
| ۱ | دارایی | Asset | منبع ارزشمند متعلق به شرکت | پایه |
| ۲ | بدهی | Liability | تعهد پرداخت در آینده | پایه |
| ۳ | حقوق صاحبان سرمایه | Owner’s Equity | سهم مالکان از داراییها | پایه |
| ۴ | درآمد | Revenue | ارزش حاصل از فروش یا خدمات | پایه |
| ۵ | هزینه | Expense | بهای منابع مصرفشده در دوره | پایه |
| ۶ | مخارج | Expenditure | پرداخت یا تعهد برای دریافت کالا یا دارایی | پایه |
| ۷ | بدهکار | Debit | سمت چپ حساب | پایه |
| ۸ | بستانکار | Credit | سمت راست حساب | پایه |
| ۹ | سند حسابداری | Voucher | برگه ثبت یک رویداد مالی | پایه |
| ۱۰ | دفتر روزنامه | Journal | ثبت اولیه به ترتیب تاریخ | پایه |
| ۱۱ | دفتر کل | General Ledger | ثبت بر اساس نوع حساب | پایه |
| ۱۲ | دفتر معین | Subsidiary Ledger | جزئیات یک حساب کل | پایه |
| ۱۳ | حساب کل | General Account | بالاترین سطح طبقهبندی حساب | پایه |
| ۱۴ | حساب معین | Subsidiary Account | زیرمجموعه حساب کل | پایه |
| ۱۵ | حساب تفصیلی | Detail Account | حساب مربوط به یک شخص یا مورد | پایه |
| ۱۶ | تراز آزمایشی | Trial Balance | فهرست مانده حسابها برای کنترل تعادل | پایه |
| ۱۷ | مبنای نقدی | Cash Basis | ثبت با دریافت و پرداخت پول | مالی |
| ۱۸ | مبنای تعهدی | Accrual Basis | ثبت با وقوع رویداد | مالی |
| ۱۹ | ترازنامه | Balance Sheet | وضعیت مالی در یک تاریخ | صورت مالی |
| ۲۰ | صورت سود و زیان | Income Statement | درآمد و هزینه یک دوره | صورت مالی |
| ۲۱ | صورت جریان وجوه نقد | Cash Flow Statement | ورود و خروج پول نقد | صورت مالی |
| ۲۲ | سود ناخالص | Gross Profit | فروش منهای بهای تمامشده | صورت مالی |
| ۲۳ | سود خالص | Net Income | سود پس از همه هزینهها و مالیات | صورت مالی |
| ۲۴ | سود انباشته | Retained Earnings | سود تقسیمنشده از ابتدا | صورت مالی |
| ۲۵ | دارایی جاری | Current Asset | نقدشونده ظرف یک سال یا یک چرخه | مالی |
| ۲۶ | دارایی غیرجاری | Non-current Asset | دارایی بلندمدت | مالی |
| ۲۷ | بدهی جاری | Current Liability | بدهی سررسید کمتر از یک سال | مالی |
| ۲۸ | بدهی غیرجاری | Non-current Liability | بدهی بلندمدت | مالی |
| ۲۹ | استهلاک | Depreciation | تخصیص بهای دارایی به سالهای استفاده | مالی |
| ۳۰ | ذخیره | Provision | مبلغ کنارگذاشته برای تعهد محتمل | مالی |
| ۳۱ | حسابهای دریافتنی | Accounts Receivable | مبلغ قابل دریافت از مشتریان | مالی |
| ۳۲ | حسابهای پرداختنی | Accounts Payable | مبلغ قابل پرداخت به تأمینکنندگان | مالی |
| ۳۳ | اسناد دریافتنی | Notes Receivable | چک و سفته دریافتی | مالی |
| ۳۴ | اسناد پرداختنی | Notes Payable | چک و سفته پرداختی | مالی |
| ۳۵ | تنخواه گردان | Petty Cash | پول نقد کوچک برای هزینههای جاری | مالی |
| ۳۶ | تهاتر | Offsetting | کمکردن طلب و بدهی از هم | مالی |
| ۳۷ | تسعیر ارز | Currency Translation | تبدیل مبلغ ارزی با نرخ مشخص | مالی |
| ۳۸ | موجودی کالا | Inventory | کالای نگهداریشده برای فروش | بازرگانی |
| ۳۹ | بهای تمامشده | Cost | مجموع هزینه ساخت یا خرید | صنعتی |
| ۴۰ | بهای تمامشده کالای فروشرفته | Cost of Goods Sold | بهای کالایی که فروخته شده | بازرگانی |
| ۴۱ | مواد مستقیم | Direct Materials | مواد واردشده مستقیم به محصول | صنعتی |
| ۴۲ | دستمزد مستقیم | Direct Labor | حقوق کارگران خط تولید | صنعتی |
| ۴۳ | سربار ساخت | Manufacturing Overhead | سایر هزینههای کارخانه | صنعتی |
| ۴۴ | سرمایه در گردش | Working Capital | دارایی جاری منهای بدهی جاری | مالی |
| ۴۵ | نقطه سربهسر | Break-even Point | فروشی که درآمد را برابر هزینه میکند | صنعتی |
| ۴۶ | مالیات بر ارزش افزوده | VAT | مالیات بر مصرف کالا و خدمات | مالیاتی |
| ۴۷ | اظهارنامه مالیاتی | Tax Return | فرم اعلام درآمد به سازمان مالیاتی | مالیاتی |
| ۴۸ | حسابرسی | Audit | بررسی مستقل صورتهای مالی | حسابرسی |
| ۴۹ | صورتهای مالی | Financial Statements | گزارشهای نهایی شرکت | صورت مالی |
| ۵۰ | استانداردهای حسابداری | Accounting Standards | قواعد یکسان ثبت و گزارش | حسابرسی |
اشتباهات رایج در درک اصطلاحات حسابداری#
- بدهکار را بد و بستانکار را خوب دانستن. این دو واژه فقط جهت ثبتاند. افزایش دارایی بدهکار است و این اصلاً بد نیست.
- یکیگرفتن هزینه و مخارج. خرید دستگاه مخارج سرمایهای است و دارایی میشود. هزینه فقط بخشی است که در دوره مصرف شده.
- خلط حساب کل و معین. حساب کل گروه بزرگ و معین زیرمجموعه آن است. جدا نگهداشتنشان گزارشگیری را دقیق میکند.
- برابر دانستن سود با پول نقد. فروش نسیه سود ثبت میکند، ولی تا وصول، پولی در حساب نیست.
- فکر کردن اینکه تراز برابر یعنی ثبت درست. ممکن است مبلغ درست ولی حساب اشتباه انتخاب شده باشد.
- اشتباهگرفتن استهلاک با خرج نقدی. استهلاک خروج پول نیست و فقط تخصیص بهای دارایی به سالهاست.
چطور اصطلاحات حسابداری را سریعتر یاد بگیریم؟#
اگر فکر میکنید یادگیری این حجم از واژهها سخت است، نگران نباشید؛ درباره همین نگرانی در مقاله آیا رشته حسابداری سخت است؟ توضیح دادهایم. این چند کار یادگیری را سریعتر میکند:
- اول معادله حسابداری و اثر بدهکار و بستانکار را روی پنج نوع حساب حفظ کنید. بقیه اصطلاحات روی همین پایه سوار میشوند.
- هر اصطلاح را با یک رویداد واقعی ثبت کنید. فاکتور خرید یا فروش خودتان بهترین تمرین است.
- یک صورت مالی واقعی شرکتهای بورسی را که در سامانه کدال منتشر میشود باز کنید و اصطلاحات را روی آن پیدا کنید.
- از جدول جامع همین مقاله برای مرور هفتگی استفاده کنید.
- تمرین را با یک نرمافزار حسابداری انجام دهید تا ثبت سند و گزارشگیری را عملی ببینید. برای شروع میتوانید نرمافزار حسابداری فروشگاهی رایگان را امتحان کنید که ثبت دخل و خرج، چک و گزارش درآمد و هزینه را در نسخه رایگانش دارد.
جمعبندی#
اصطلاحات حسابداری زبان مشترک همه کسانی است که با پول و گزارش مالی سروکار دارند. پایه کار معادله حسابداری و اثر بدهکار و بستانکار بر پنج نوع حساب است. بعد از آن، دفاتر، تراز آزمایشی و صورتهای مالی را یاد میگیرید و سپس به مفاهیمی مثل استهلاک، مبنای تعهدی، بهای تمامشده و مالیات میرسید. هر واژه را با یک مثال عددی تمرین کنید و جدول ۵۰ واژه را کنار دست نگه دارید. در بخش مالیاتی به یاد داشته باشید که قوانین تغییر میکنند و باید از منبع رسمی یا مشاور بپرسید.