 چالاک حساب را به منابع منتخب در گوگل اضافه کن
در فاکتور خریدی که از پخش کننده گرفته اید ردیفی هست به اسم مالیات و عوارض ارزش افزوده که ۱۰ درصد مبلغ کالاست. این پول را شما به فروشنده داده اید، اما قرار نیست هزینه شما باشد. اگر صورتحساب درست صادر و ثبت شده باشد، همین مبلغ در پایان فصل از مالیاتی که باید بابت فروش هایتان بپردازید کم می شود. اسم این مبلغ اعتبار مالیاتی است.
از دی ۱۴۰۴ این حساب سخت گیرانه تر شده است. حالا فقط صورتحسابی که در سامانه مودیان ثبت شده اعتبار می آورد و مالیاتی که روی فاکتور کاغذی داده اید عملا از جیب خودتان رفته است. اگر هر فصل چند ده فاکتور خرید دارید، فرق درست و غلط انجام دادن این کار به راحتی به چند ده میلیون تومان می رسد.
اعتبار مالیاتی چیست؟#
اعتبار مالیاتی همان مالیات و عوارض ارزش افزوده ای است که موقع خرید کالا یا خدمت برای کسب و کارتان به فروشنده پرداخته اید. ماده ۸ قانون مالیات بر ارزش افزوده می گوید این مبلغ در پایان هر فصل از مالیات فروش شما کسر شود. پس اعتبار مالیاتی پولی نیست که به حسابتان واریز شود. طلبی است که با بدهی مالیاتی خودتان تسویه می شود.
در همین تعریف دو شرط هست که بیشتر اختلاف ها از آن ها شروع می شود. خرید باید برای فعالیت اقتصادی خودتان باشد و مالیاتش باید در صورتحسابی آمده باشد که فروشنده در سامانه مودیان ثبت کرده است. یخچالی که برای خانه می خرید، حتی با صورتحساب الکترونیکی به نام شرکت، اعتبار قابل دفاعی نمی سازد.
اعتبار مالیاتی خرید چه ارتباطی با مالیات بر ارزش افزوده دارد؟#
مالیات بر ارزش افزوده قرار است فقط از ارزشی گرفته شود که هر حلقه زنجیره به کالا اضافه می کند. تولیدکننده مالیات را از عمده فروش می گیرد، عمده فروش از مغازه دار و مغازه دار از مشتری. اگر هر کدام کل مالیات فروشش را بدون کم کردن مالیات خرید بپردازد، روی یک کالا چند بار مالیات گرفته می شود. اعتبار مالیاتی جلوی همین تکرار را می گیرد.
نتیجه برای شما ساده است. هر فصل فقط تفاوت مالیات فروش و مالیات خرید را می پردازید و بار اصلی مالیات روی مصرف کننده نهایی می ماند، که هیچ اعتباری نمی گیرد. کسی که هنوز با خود این مالیات و نرخ هایش راحت نیست، بهتر است اول مالیات بر ارزش افزوده چیست را بخواند و بعد سراغ محاسبه برود.
تفاوت اعتبار مالیاتی با معافیت و هزینه قابل قبول مالیاتی چیست؟#
این سه را زیاد با هم اشتباه می گیرند چون هر سه مالیات را کم می کنند. فرقشان در این است که کدام مالیات را کم می کنند و از چه راهی.
| مفهوم | به کدام مالیات مربوط است | چه اثری دارد |
|---|---|---|
| اعتبار مالیاتی | مالیات بر ارزش افزوده | مالیات خرید ریال به ریال از مالیات فروش کم می شود |
| معافیت | مالیات بر ارزش افزوده | کالا یا خدمت اصلا مالیات ندارد، پس اعتباری هم نمی سازد |
| هزینه قابل قبول | مالیات عملکرد (بر درآمد) | از درآمد مشمول مالیات کم می شود، نه از خود مالیات |
فرق آخر در عدد خودش را نشان می دهد. اعتبار ۱۰ میلیون تومانی دقیقا ۱۰ میلیون تومان از مالیات شما کم می کند. هزینه قابل قبول ۱۰ میلیون تومانی برای شرکتی که با نرخ ۲۵ درصد مالیات عملکرد می دهد حدود ۲ و نیم میلیون تومان اثر دارد. برای همین از دست دادن اعتبار خیلی گران تر از رد شدن یک هزینه تمام می شود.
اعتبار مالیاتی چگونه محاسبه می شود؟#
محاسبه فصل به فصل انجام می شود، چون دوره مالیات بر ارزش افزوده سه ماهه و منطبق بر فصل های سال است. سامانه مودیان صورتحساب های فروش شما و صورتحساب های خریدی را که تایید شده اند جمع می زند و پیش نویس خلاصه عملکرد فصل را می سازد. کار شما بیشتر بررسی این عددهاست تا حساب کردن از صفر.
فرمول محاسبه اعتبار مالیاتی خرید و مالیات قابل پرداخت#
فرمول یک خط است. مالیات قابل پرداخت فصل برابر است با مالیات و عوارض فروش های فصل منهای اعتبار مالیاتی خریدهای همان فصل.
مالیات هر صورتحساب از مبلغ قبل از مالیات حساب می شود. نرخ عمومی در سال ۱۴۰۵ همان ۱۰ درصد سال قبل مانده است، پس روی کالای ۵۰ میلیون تومانی ۵ میلیون تومان مالیات و عوارض می آید. اگر فقط جمع نهایی فاکتور را دارید، آن را بر ۱٫۱ تقسیم کنید تا مبلغ بدون مالیات به دست بیاید. چند گروه کالا مثل محصولات دخانی نرخ متفاوتی دارند و برای آن ها باید نرخ همان کالا را در صورتحساب ببینید.
اگر حاصل این تفریق منفی شد، یعنی اعتبارتان از مالیات فروش بیشتر بوده و آن فصل بدهکار نیستید. سرنوشت این مازاد را در بخش آخر همین مقاله می خوانید.
مثال عددی محاسبه اعتبار مالیاتی خرید و فروش#
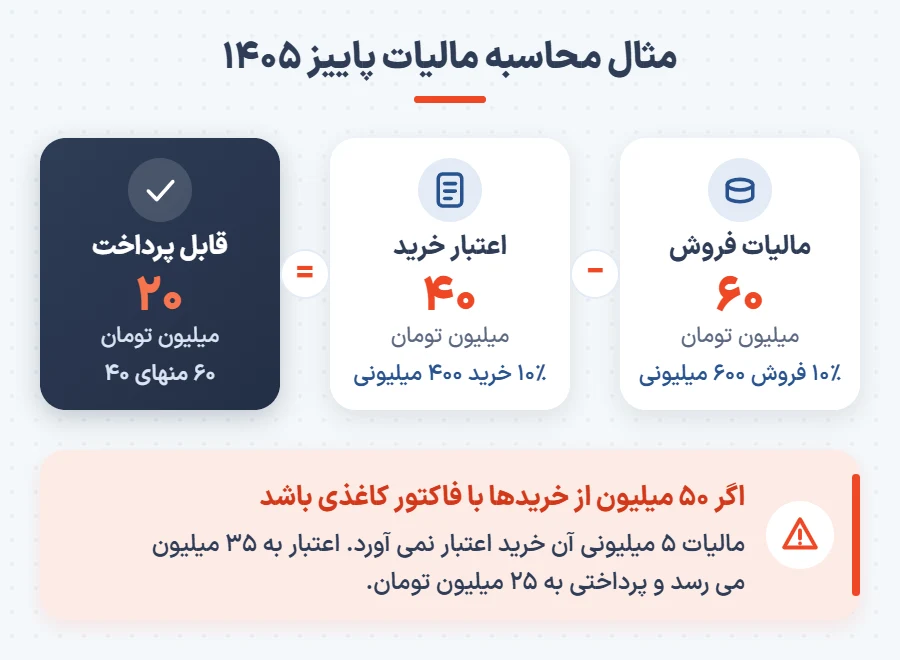
فرض کنید فروشگاه لوازم ساختمانی دارید. در پاییز ۱۴۰۵ جمعا ۴۰۰ میلیون تومان کالا خریده اید و ۴۰ میلیون تومان مالیات و عوارض رویش داده اید. در همین فصل ۶۰۰ میلیون تومان فروخته اید و ۶۰ میلیون تومان مالیات از مشتری ها گرفته اید. اگر همه خریدها صورتحساب الکترونیکی نوع اول داشته باشند، مالیات قابل پرداخت شما ۶۰ منهای ۴۰ یعنی ۲۰ میلیون تومان است.
حالا فرض کنید ۵۰ میلیون تومان از همان خریدها از یک فروشنده کوچک و با فاکتور کاغذی بوده است. ۵ میلیون تومان مالیاتی که روی آن فاکتور داده اید از اعتبارتان حذف می شود. اعتبار به ۳۵ میلیون می رسد و پرداختی شما به ۲۵ میلیون تومان.
برای فروشگاهی که هر فصل ده ها فاکتور خرید و صدها فروش دارد، این عدد را ماشین حساب درست نمی کند، دفتری که درست ثبت شده درست می کند. وقتی خریدها و فروش ها در نرم افزار حسابداری فروشگاهی ثبت شده باشند، پیش از ذخیره خلاصه عملکرد می توانید عدد سامانه را با گزارش خودتان مقایسه کنید و اختلاف را همان روز پیدا کنید، نه وقتی مهلت تمام شده است.
چه صورتحساب هایی مشمول اعتبار مالیاتی می شوند؟#
فقط صورتحساب الکترونیکی نوع اول که فروشنده در سامانه مودیان به نام شما صادر کرده و شما تاییدش کرده اید یا ۳۰ روز از رسیدنش گذشته و خودکار تایید شده است. فاکتور کاغذی، صورتحساب بدون مشخصات خریدار و رسید کارتخوان هیچ کدام اعتبار نمی سازند.
شرایط پذیرش اعتبار مالیاتی صورتحساب خرید#
صورتحساب خرید وقتی اعتبار مالیاتی حساب می شود که همه این موارد را با هم داشته باشد:
- در سامانه مودیان صادر شده و شماره منحصر به فرد مالیاتی ۲۲ کاراکتری دارد.
- نوع اول است و شناسه ملی یا کد ملی و کد اقتصادی شما درست در آن آمده است.
- خرید برای فعالیت اقتصادی خودتان بوده، نه مصرف شخصی.
- کالا یا خدمت مشمول مالیات است و مالیات در خود صورتحساب درج شده است.
- شما آن را رد نکرده اید و فروشنده هم باطلش نکرده است.
- فروشنده از حد مجاز صدور صورتحساب عبور نکرده یا مالیات مازاد را پرداخته است.
بیشتر اعتبارهایی که از دست می روند سر شرط دوم گیر کرده اند. فروشنده کد ملی مدیرعامل را به جای شناسه ملی شرکت وارد می کند یا صورتحساب را نوع دوم می زند و صورتحساب هیچ وقت به کارپوشه شما نمی رسد. اگر مطمئن نیستید کدام شماره را باید به فروشنده بدهید، کد اقتصادی چیست فرق این شناسه ها را روشن کرده است.
تفاوت صورتحساب الکترونیکی نوع اول، دوم و سوم در اعتبار مالیاتی#
از سه نوع صورتحساب الکترونیکی فقط یکی برای خریدار اعتبار می سازد. نوع اول مشخصات کامل خریدار و فروشنده را دارد، خودکار به کارپوشه خریدار می رود و بعد از تایید اعتبار مالیاتی حساب می شود. نوع دوم مشخصات خریدار را ندارد و برای فروش به مصرف کننده نهایی است. نوع سوم همان رسید کارتخوان یا درگاه پرداخت است که طبق بخشنامه ۲۰۰/۱۴۰۵/۱۱ برای فروشنده هایی که کالا یا خدمت تک نرخ دارند تا پایان ۱۴۰۵ در حکم صورتحساب الکترونیکی است.
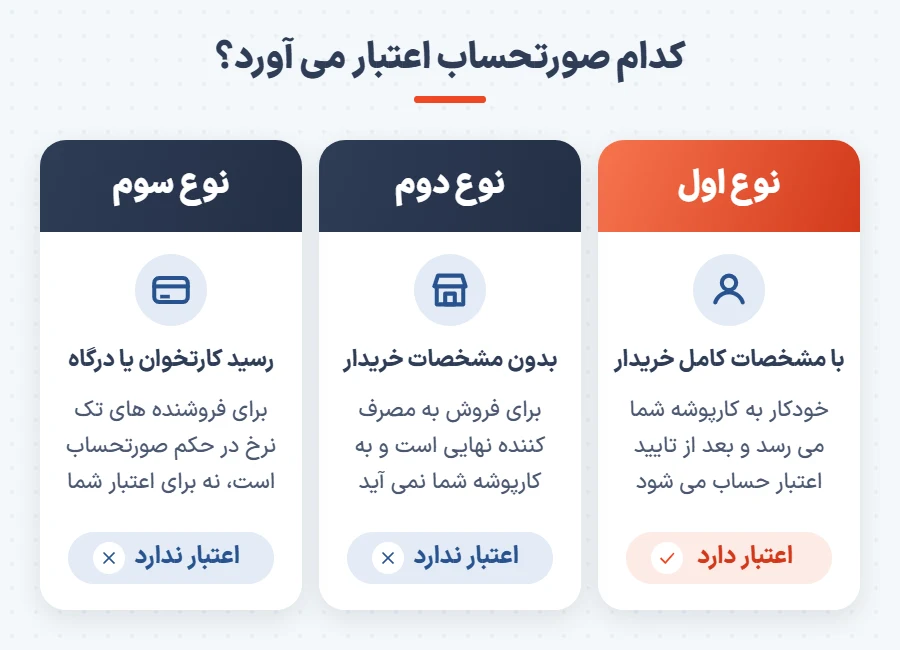
عملی ترین کار این است که پیش از پرداخت به فروشنده بگویید صورتحساب نوع اول با شناسه شما می خواهید. وقتی صورتحساب نوع دوم صادر شد، فروشنده باید آن را باطل کند و دوباره صادر کند و خیلی ها حوصله این کار را ندارند. اگر خودتان هم فروشنده هستید و باید برای مشتری های تجاری تان همین صورتحساب ها را صادر کنید، جزئیات صدور را در صورتحساب الکترونیکی چیست پیدا می کنید.
وضعیت اعتبار مالیاتی فاکتورهای کاغذی از دی ۱۴۰۴#
از اول دی ۱۴۰۴ فاکتور کاغذی هیچ اعتبار مالیاتی ندارد. این حکم قانون بودجه ۱۴۰۴ است و سازمان امور مالیاتی آن را با بخشنامه ۲۰۰/۱۴۰۴/۸۰ در آبان ۱۴۰۴ ابلاغ کرد. مهر و امضای فروشنده یا PDF مرتبی که از نرم افزارش بیرون آمده هم فرقی ایجاد نمی کند. صورتحسابی که در سامانه ثبت نشده، اعتبار نمی آورد.
کاغذی ها اما کاملا بی ارزش نشده اند. طبق اطلاعیه اتاق اصناف ایران، همین فاکتورها برای پذیرش هزینه در مالیات عملکرد تا اردیبهشت ۱۴۰۶ قابل استناد هستند. پس بایگانی شان کنید، فقط روی مالیاتشان در حساب ارزش افزوده حساب باز نکنید.
نتیجه این قانون در خرید روزمره روشن است. اگر فروشنده ای روی فاکتور کاغذی مالیات ارزش افزوده هم از شما گرفته، آن ۱۰ درصد جزو قیمت تمام شده شما شده است. وقتی دو تامین کننده قیمت نزدیک دارند، آنکه صورتحساب نوع اول می دهد در عمل ارزان تر است.
چگونه از صورتحساب خرید برای دریافت اعتبار مالیاتی استفاده کنیم؟#
این مسیر چهار قدم دارد و فقط دو تای آن واقعا دست شماست: گرفتن صورتحساب درست از فروشنده و واکنش به موقع در کارپوشه. باقی را سامانه انجام می دهد، به شرطی که این دو قدم درست برداشته شده باشند.
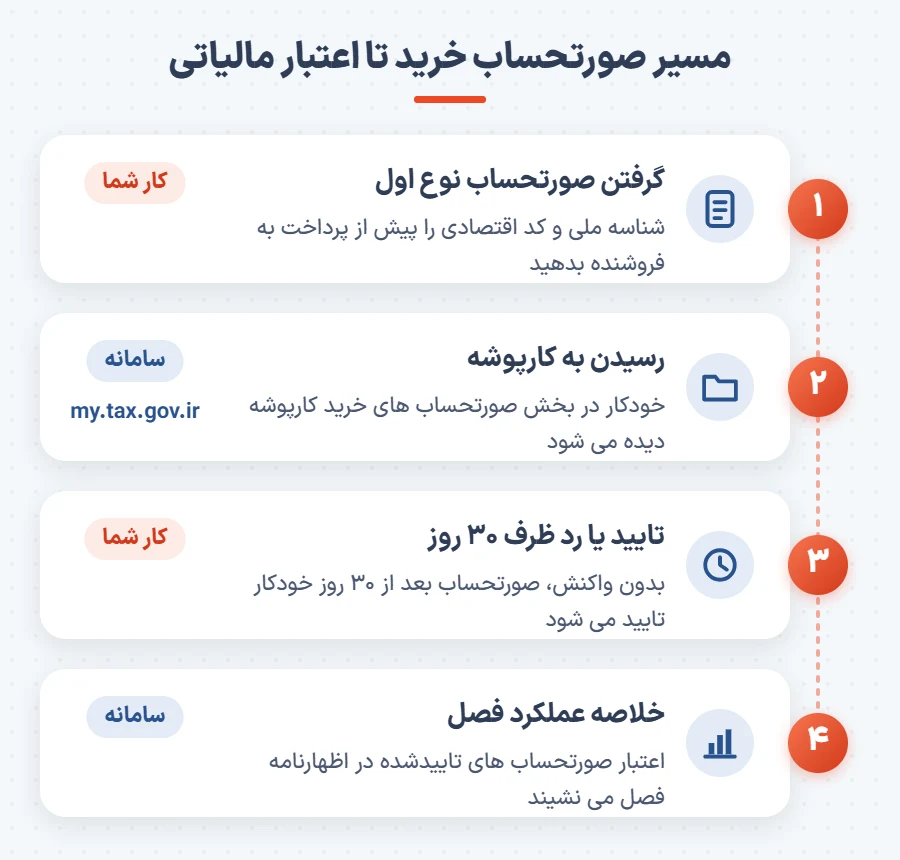
مرحله اول، دریافت صورتحساب الکترونیکی معتبر از فروشنده#
اطلاعات هویتی کسب و کارتان را یک بار و کامل به هر فروشنده بدهید: نام دقیق، شناسه ملی یا کد ملی، کد اقتصادی و کد پستی. اگر چند پرونده مالیاتی دارید، بگویید صورتحساب برای کدام پرونده است. فروشنده ها معمولا این اطلاعات را در نرم افزارشان نگه می دارند و صورتحساب خریدهای بعدی خودکار درست صادر می شود.
این ماجرا طرف دیگری هم دارد. اگر خودتان عمده فروش هستید، مشتری هایتان همین انتظار را از شما دارند و برای آن ها صورتحساب نوع اول با شناسه درست یعنی پول. عمده فروشی که هر روز برای ده ها مغازه فاکتور می زند، بدون نرم افزار حسابداری عمده فروشی که اطلاعات مشتری را نگه دارد و صورتحساب را مستقیم به سامانه بفرستد، دیر یا زود یک شناسه را اشتباه وارد می کند.
مرحله دوم، مشاهده صورتحساب خرید در کارپوشه سامانه مودیان#
صورتحسابی که فروشنده با شناسه شما صادر کرده خودکار به کارپوشه شما در my.tax.gov.ir می رسد. در کارپوشه به بخش مدیریت صورتحساب ها بروید و صورتحساب های خرید را باز کنید. نام منوها گاهی با به روزرسانی سامانه کمی عوض می شود، ولی صورتحساب های خرید و فروش همیشه جدا از هم نمایش داده می شوند.
اگر صورتحسابی را که منتظرش هستید پیدا نمی کنید، معمولا یکی از دو حالت است. یا فروشنده هنوز آن را نفرستاده یا با شناسه دیگری صادر کرده است. در حالت دوم شماره منحصر به فرد مالیاتی صورتحساب را از فروشنده بگیرید تا معلوم شود به نام چه کسی رفته است.
کسی که هنوز کارپوشه اش را فعال نکرده، اصلا جایی برای رسیدن این صورتحساب ها ندارد و اعتبار خریدهایش بلاتکلیف می ماند. مسیر آموزش ثبت نام در کارپوشه سامانه مودیان از پیش ثبت نام تا فعال سازی قدم به قدم توضیح داده شده است.
مرحله سوم، بررسی اطلاعات و تایید یا رد صورتحساب خرید#
طبق قانون پایانه های فروشگاهی و سامانه مودیان، ۳۰ روز از ورود صورتحساب به کارپوشه فرصت دارید که آن را تایید یا رد کنید. اگر کاری نکنید، بعد از ۳۰ روز خودکار تایید می شود. این تایید خودکار برای صورتحساب درست اتفاق خوبی است، اما صورتحساب اشتباه را هم به همان شکل قطعی می کند.
هر صورتحساب را با فاکتور یا رسید انبار خودتان مقایسه کنید. بیشترین اشتباه در مبلغ و تعداد، نرخ مالیات و تاریخ است. صورتحساب درست را تایید کنید تا زودتر قطعی شود. صورتحساب غلط را رد کنید و از فروشنده بخواهید نسخه اصلاحی بفرستد. فقط یادتان باشد صورتحساب ردشده تا وقتی اصلاحی اش نیاید اعتبار شما نیست، پس رد را برای اشتباه واقعی نگه دارید.
یک عادت ساده بیشتر دردسرهای این مرحله را حذف می کند. هفته ای یک بار صورتحساب های خرید تازه را باز کنید. کسی که آخر فصل یک جا سراغشان می رود، با صورتحساب هایی روبه رو می شود که ۳۰ روزشان گذشته و دیگر نمی تواند ردشان کند.
مرحله چهارم، بررسی اعتبار خرید در اظهارنامه مالیات بر ارزش افزوده#
اظهارنامه ارزش افزوده در سامانه مودیان به شکل خلاصه عملکرد فصل آماده می شود. سامانه اعتبار خرید را از صورتحساب هایی برمی دارد که دستی یا خودکار تایید شده اند. طبق ماده ۴ قانون مالیات بر ارزش افزوده، مالیات هر فصل باید تا پایان ماه بعد از آن پرداخت شود، مثلا مالیات پاییز تا آخر دی.
قبل از ذخیره نهایی، جمع اعتبار خرید سامانه را با جمع مالیات خریدهای دفترتان مقایسه کنید. اختلاف تقریبا همیشه از یکی از این سه جا می آید: صورتحسابی که فروشنده هنوز نفرستاده، صورتحسابی که اشتباهی رد شده و خریدی که با فاکتور کاغذی در دفتر ثبت شده اما در سامانه وجود ندارد.
برای شرکتی که چند ده تامین کننده دارد، این تطبیق اگر دستی انجام شود هر فصل یک روز کامل وقت می گیرد. وقتی خریدها در نرم افزار حسابداری شرکتی ثبت شده باشند، فهرست خریدهای فصل از قبل آماده است و فقط باید کنار فهرست سامانه گذاشته شود.
چه مواردی باعث رد یا عدم پذیرش اعتبار مالیاتی می شوند؟#
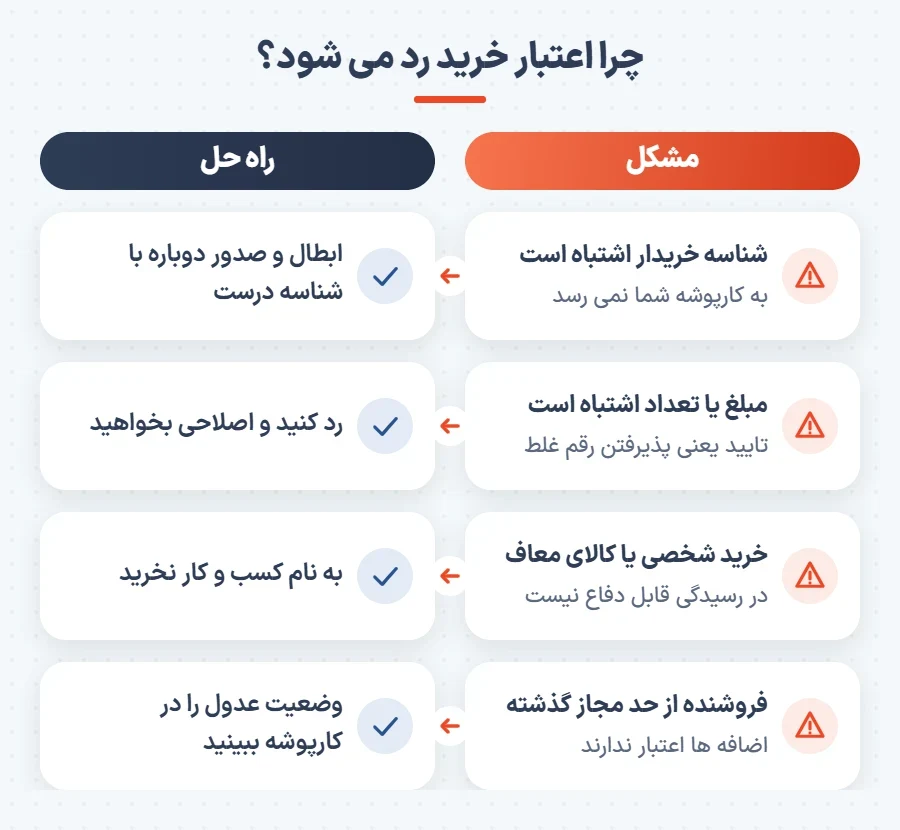
بیشتر اعتبارهایی که از دست می روند قربانی قانون پیچیده نیستند، قربانی یک شناسه یا یک عدد اشتباه هستند. چهار مورد زیر در کار روزمره بیشتر از همه دیده می شوند و هر کدام راه حل مشخصی دارد.
مغایرت اطلاعات خریدار، فروشنده و مبلغ صورتحساب#
اگر شناسه خریدار اشتباه باشد، صورتحساب اصلا به کارپوشه شما نمی آید و اعتبارش در پرونده کس دیگری می نشیند. اگر مبلغ یا تعداد اشتباه باشد، صورتحساب می آید اما با رقم غلط و تایید آن یعنی پذیرفتن همان رقم.
در هر دو حالت راه حل دست فروشنده است. شناسه اشتباه با ابطال و صدور دوباره درست می شود و مبلغ اشتباه با صورتحساب اصلاحی. کار شما این است که زود متوجه شوید و پیگیری کنید.
گاهی هم ایراد از اطلاعات نیست و صورتحساب از نرم افزار فروشنده به سامانه نمی رسد یا با خطا برمی گردد. اگر خودتان صورتحساب صادر می کنید و با این وضع روبه رو شده اید، علت های رایجش را در رفع خطاهای سامانه مودیان پیدا می کنید.
خریدهای غیرمرتبط با فعالیت اقتصادی و معاملات معاف#
ماده ۸ فقط مالیات خریدهایی را اعتبار می داند که برای فعالیت اقتصادی خودتان لازم است. گوشی شخصی، وسایل خانه یا هدیه ای که برای خانواده خریده اید، حتی اگر صورتحساب نوع اول با شناسه شرکت داشته باشد، در رسیدگی قابل دفاع نیست. ساده ترین راه این است که این خریدها را از اول به نام کسب و کار نگیرید.
معاملات معاف دو حالت دارند. اگر کالایی که می خرید معاف است، مالیاتی در صورتحساب نیامده و اعتباری هم در کار نیست. اگر خودتان فقط کالا یا خدمت معاف می فروشید، طبق تبصره ۲ ماده ۸ مالیات خریدهایتان نه کسر می شود و نه پس داده می شود. در عوض طبق تبصره ۵ همین ماده، این مبلغ در مالیات عملکرد هزینه قابل قبول حساب می شود.
طلافروشی نمونه روشن وضعیت بینابین است. اصل طلا معاف است و مالیات فقط به اجرت ساخت، سود و حق العمل تعلق می گیرد، پس اعتبار هر خرید هم به مالیات همین بخش ها محدود است. ثبت جداگانه وزن، عیار و اجرت در هر معامله کاری است که نرم افزار حسابداری طلا فروشی برایش ساخته شده و بدون آن، آخر فصل معلوم نیست کدام بخش فاکتورها مالیات داشته است.
عبور فروشنده از حد مجاز صدور صورتحساب الکترونیکی#
طبق ماده ۶ قانون پایانه های فروشگاهی و سامانه مودیان، جمع صورتحساب هایی که هر مودی در یک فصل صادر می کند نباید از سه برابر فروش اظهارشده اش در همان فصل سال قبل بیشتر شود. برای واحدهای تازه تاسیس هم سقف جداگانه ای تعیین شده است. اگر فروشنده از این سقف رد شود و مالیات مازاد را نپردازد یا تضمین ندهد، صورتحساب های اضافه اعتبار مالیاتی ندارند، حتی اگر شما همه را درست و به موقع تایید کرده باشید.
هدف این قانون شرکت های کاغذی است که فقط صورتحساب می فروشند. برای شما معنایش این است که اعتبار خرید به خوش حسابی فروشنده هم بستگی دارد. در کارپوشه کنار صورتحساب های خرید وضعیتی به اسم عدول یا عدم عدول نشان داده می شود که همین موضوع را می گوید. اگر از تامین کننده ای که تازه پیدا کرده اید خرید بزرگی دارید، اولین صورتحسابش را از این نظر نگاه کنید.
وضعیت صورتحساب های خرید ردشده یا اصلاح شده#
صورتحسابی که رد کرده اید تا وقتی فروشنده نسخه اصلاحی نفرستاده و شما تاییدش نکرده اید، اعتباری برای شما ندارد. اصلاحی هم مثل صورتحساب اول به کارپوشه می آید و همان مهلت ۳۰ روزه را دارد.
خطر جدی تر در جهت مخالف است. فروشنده می تواند صورتحسابی را که شما قبلا تایید کرده اید باطل یا اصلاح کند یا برایش برگشت از فروش صادر کند و هر کدام اعتبار شما را تغییر می دهد. سامانه برای این صورتحساب های ارجاعی گزینه ای گذاشته که با فعال کردنش، صورتحساب ارجاعی که ظرف ۳۰ روز به آن واکنش نشان نداده اید به جای تایید خودکار رد می شود. برای کسی که فرصت سرزدن مرتب به کارپوشه را ندارد، این گزینه ارزش فعال کردن دارد.
اعتبار مالیاتی خرید نسیه و برگشت از خرید چگونه محاسبه می شود؟#
در هر دو مورد، اعتبار از چیزی پیروی می کند که در سامانه ثبت شده، نه از توافق شفاهی شما با فروشنده. نسیه ای که در سامانه ثبت نشده نقدی حساب می شود و کالایی که پس داده اید تا وقتی صورتحساب برگشتی نیاید، از نظر سامانه هنوز پیش شماست.
شرایط استفاده از اعتبار مالیاتی خریدهای نسیه#
طبق تبصره ۱ ماده ۴ قانون مالیات بر ارزش افزوده، اصل بر نقدی بودن معامله است. اگر نسیه بودن معامله و پرداخت های بعدی در سامانه مودیان ثبت و از طرف هر دو تایید نشده باشد، معامله نقدی حساب می شود. در این حالت فروشنده مالیات را در فصل صدور صورتحساب می پردازد و اعتبار شما هم در همان فصل ثبت می شود، چه پول را داده باشید چه نه.
وقتی نسیه در سامانه ثبت و تایید شده باشد، فروشنده اجازه دارد پرداخت مالیات را تا زمان دریافت پول عقب بیندازد. قانون در مقابل گفته تا وقتی خریدار مالیات را نپرداخته، اعتباری از این بابت برایش منظور نمی شود. یعنی اعتبار شما همپای پرداخت هایتان جلو می آید و خریدی که در سه قسط تسویه می شود، اعتبارش هم متناسب با هر قسط ثبت می شود.
هر پرداخت باید در کارپوشه ثبت و از طرف مقابل تایید شود. اگر شما پرداخت را ثبت کنید فروشنده باید تاییدش کند و برعکس. پرداختی که فقط در دفتر شما هست و در سامانه نیامده، اعتباری نمی سازد.
این موضوع برای فروشگاه لوازم خانگی که هم از پخش کننده نسیه می خرد و هم به مشتری قسطی می فروشد دوچندان مهم است، چون باید هر دو طرف حساب را با سامانه هماهنگ نگه دارد. وقتی سررسیدها و مانده هر طرف در نرم افزار حسابداری لوازم خانگی ثبت شده باشد، پرداختی که در کارپوشه ثبت نشده زودتر به چشم می آید.
تاثیر صورتحساب برگشت از فروش بر اعتبار مالیاتی خریدار#
وقتی بخشی از کالا را پس می دهید، فروشنده باید برای همان بخش صورتحساب برگشت از فروش صادر کند. این صورتحساب به کارپوشه شما می آید و اعتبار مالیاتی تان به اندازه مالیات کالای برگشتی کم می شود. فروشنده هم به همان اندازه مالیات فروش کمتری می پردازد.
اگر کالا را پس داده اید و فروشنده برگشت نزده، اعتبار کامل روی پرونده شما مانده و ظاهرا به نفع شماست. اما در رسیدگی، اعتبار کالایی که دیگر در انبارتان نیست قابل دفاع نیست. صورتحساب برگشتی را هم مثل صورتحساب اصلی بررسی کنید. تعداد و مبلغش باید با چیزی بخواند که واقعا پس داده اید.
برای فروشگاه پوشاک که سایز و رنگ را مدام با تامین کننده عوض می کند، برگشت از خرید کار هر هفته است. ثبت مرجوعی ها کنار فاکتور اصلی در نرم افزار حسابداری پوشاک باعث می شود آخر فصل بدانید از هر تامین کننده باید چند صورتحساب برگشتی در کارپوشه ببینید.
اگر اعتبار مالیاتی خرید بیشتر از مالیات فروش باشد چه می شود؟#
این مازاد از بین نمی رود. یا به فصل بعد منتقل می شود یا درخواست استرداد می دهید. برای بیشتر کسب و کارهای کوچک گزینه اول ساده تر و عاقلانه تر است.
انتقال اعتبار مالیاتی به دوره بعد#
طبق ماده ۸، سازمان امور مالیاتی موظف است مازاد اعتبار را به دوره یا دوره های بعد منتقل کند. لازم نیست درخواستی بدهید. این مبلغ در خلاصه عملکرد فصل بعد به عنوان اعتبار دوره قبل می نشیند و از مالیات فروش آن فصل کم می شود.
مازاد معمولا به خاطر یک خرید بزرگ یا انبارکردن جنس برای فصل شلوغ پیش می آید و با فروش همان جنس در یکی دو فصل بعد جذب می شود. سوپرمارکتی که اسفند برای عید انبار را پر می کند، اعتبار اضافه زمستان را در بهار مصرف می کند. برای اینکه بدانید این مازاد کی تمام می شود، باید بدانید چقدر از آن جنس هنوز مانده است و در فروشگاهی با صدها قلم کالا، این عدد را موجودی ثبت شده در نرم افزار حسابداری سوپر مارکت نشان می دهد.
شرایط درخواست استرداد اعتبار مالیاتی#
قانون اجازه می دهد به جای انتقال، استرداد مازاد را درخواست کنید. طبق ماده ۸ سازمان باید ظرف یک ماه از ثبت درخواست مبلغ را برگرداند و اگر دیر کند، برای هر ماه تاخیر ۲ درصد خسارت به آن تعلق می گیرد.
در عمل درخواست استرداد معمولا با رسیدگی همراه است و سازمان صورتحساب های خرید پشت آن را یکی یکی بررسی می کند. صادرکننده ها طبق ماده ۱۰ و واحدهای تولیدی که پیش از بهره برداری برای راه اندازی خرید کرده اند طبق تبصره ۶ ماده ۸ جایگاه روشن تری برای استرداد دارند. فروشگاهی که مازادش موقتی است، با باز کردن پرونده برای رسیدگی چیزی به دست نمی آورد. استرداد وقتی منطقی است که مازاد چند فصل پشت سر هم تکرار شده و معلوم است فروش آینده آن را جذب نمی کند.
جمع بندی#
همین امروز وارد کارپوشه شوید و صورتحساب های خرید پاییز ۱۴۰۵ را باز کنید. هر صورتحسابی را که هنوز در انتظار واکنش است با فاکتور خودتان مقایسه کنید و تکلیفش را روشن کنید، قبل از اینکه ۳۰ روزش تمام شود. بعد فهرست تامین کننده هایی را بنویسید که هنوز فاکتور کاغذی می دهند و از هر کدام بخواهید از خرید بعد صورتحساب نوع اول با شناسه شما صادر کند. همین دو کار بیشتر اعتبارهایی را که این فصل در خطر از دست رفتن هستند نجات می دهد.