 چالاک حساب را به منابع منتخب در گوگل اضافه کن
در سال ۱۴۰۵ همه اشخاص حقوقی، فعالان حوزه درمان، وکلا و فروشندگان طلا بدون توجه به میزان فروش مشمول صدور صورتحساب الکترونیکی در سامانه مودیان هستند. دیگر صاحبان مشاغل که تاکنون معاف بودهاند، تا وقتی فروش سالانهشان کمتر از ۱۲ میلیارد تومان (۱۲۰ میلیارد ریال) بماند، معاف میمانند.
در ادامه میبینید قانون دقیقا چه کسانی را مشمول میداند، فراخوانهای ارزش افزوده چه نقشی دارند و چه گروههایی معافاند. بعد هم مراحل ثبتنام و جریمههای بیتوجهی به تکالیف را مرور میکنیم. اطلاعات این مطلب بر پایه متن قانون پایانههای فروشگاهی و سامانه مودیان و بخشنامههای سازمان امور مالیاتی تا آبان ۱۴۰۵ تنظیم شده است.
سامانه مودیان چیست و چرا راهاندازی شد؟#
سامانه مودیان جایی است که صورتحسابهای فروش کسبوکارها بهصورت الکترونیکی در آن ثبت میشود تا سازمان امور مالیاتی تصویر دقیقتری از فعالیت اقتصادی داشته باشد. این مقاله فقط روی پرسش «چه کسی مشمول است؟» تمرکز دارد. اگر دنبال توضیح کامل کارکردها و مزایا هستید، راهنمای سامانه مودیان مالیاتی این بخش را با جزئیات بیشتری پوشش داده است.
تعریف قانونی و ارکان اصلی سامانه#
بر اساس ماده ۱ قانون پایانههای فروشگاهی و سامانه مودیان (مصوب ۱۳۹۸/۰۷/۲۱)، سامانه مودیان سامانهای تحت مدیریت سازمان امور مالیاتی است که برای هر شخص حقیقی و حقوقی یک کارپوشه اختصاص میدهد. این قانون در سالهای ۱۴۰۲ و ۱۴۰۴ اصلاح شده و آخرین اصلاح آن به ۱۴۰۴/۰۴/۰۸ برمیگردد. ثبت، صدور و استعلام صورتحساب الکترونیکی از مسیر همین سامانه انجام میشود.
چند مفهوم در قانون بارها تکرار میشود و آشنایی با آنها بقیه مقاله را روشنتر میکند.
- کارپوشه پرونده الکترونیکی هر مودی در سامانه است و دو نوع تجاری و غیرتجاری دارد.
- حافظه مالیاتی ابزاری سختافزاری یا نرمافزاری است که سازمان برای آن «شناسه یکتا» صادر میکند.
- صورتحساب الکترونیکی سندی است که با شماره مالیاتی یکتا ثبت میشود. رسید کارتخوان هم وقتی پایانه فروشگاهی مبنا باشد، صورتحساب الکترونیکی حساب میشود. برای آشنایی با فرآیند صدور صورتحساب الکترونیکی میتوانید مقاله جداگانه آن را بخوانید.
- پایانه فروشگاهی شامل رایانه، کارتخوان، درگاه پرداخت یا هر وسیلهای است که به شبکه پرداخت و سامانه مودیان وصل میشود.
- شرکتهای معتمد شرکتهاییاند که آموزش، نصب و ارسال اطلاعات را برای مودیان انجام میدهند.
تفاوت آن با سامانههای مالیاتی پیشین#
در روش قدیمی، سازمان معمولا بعد از پایان دوره و از روی اظهارنامه و فهرست معاملات از فعالیت مودی باخبر میشد. در سامانه مودیان هر صورتحساب هنگام صدور ثبت میشود و شماره مالیاتی میگیرد. جدول زیر سه تفاوتی را نشان میدهد که مستقیم روی مشمولیت و تصمیم شما اثر دارند.
| موضوع | روش قدیمی | سامانه مودیان |
|---|---|---|
| زمان آگاهی سازمان | پس از پایان دوره و با اظهارنامه | هنگام صدور هر صورتحساب |
| اعتبار مالیاتی خرید | بر پایه مدارک ارائهشده در اظهارنامه | فقط بر پایه صورتحسابهای ثبتشده در سامانه |
| ارزش صورتحساب در مراجع مالیاتی | وابسته به بررسی مدارک | صورتحساب ثبتنشده معتبر نیست و در هیئتهای مالیاتی قابل استناد نیست |
ردیف دوم و سوم از تبصره ۲ ماده ۳ و ماده ۲۵ قانون گرفته شده است. به همین دلیل حتی خریداران هم از ثبت نشدن صورتحساب فروشنده ضرر میکنند.
معیارهای تعیین مشمولیت#
بعد از اصلاح ۱۴۰۴/۰۴/۰۸، قانون تقریبا همه اشخاص تجاری را در دایره خود قرار میدهد. بنابراین پرسش عملی دیگر «آیا جزو سامانهام؟» نیست و باید پرسید «آیا همین حالا باید صورتحساب الکترونیکی صادر کنم یا از آن معافم؟». پاسخ این پرسش به دو معیار برمیگردد. یکی نوع شخص و دیگری میزان فروش و گروه فعالیت.
نوع شخصیت و گروهبندی مشاغل مالیاتی#
قانون آدمها را به دو دسته تقسیم میکند. «اشخاص تجاری» شامل صاحبان مشاغل و شماری از اشخاص حقیقی دیگری است که قانون نام برده و همچنین همه اشخاص حقوقی ایرانی، چه سودآور چه غیرانتفاعی. اشخاص حقوقی خارجی که در ایران شعبه یا نماینده دارند هم در همین دستهاند. «اشخاص غیرتجاری» همه اشخاص حقیقی دارای کد ملی یا شناسه ملی اتباع خارجیاند. اگر یک شخص غیرتجاری در نظام مالیاتی ثبتنام کند، برای همان فعالیتها تجاری حساب میشود.
بخشنامههای سازمان بر اساس همین تقسیمبندی کار میکنند. صاحبان مشاغل (فصل چهارم باب سوم قانون مالیاتهای مستقیم) با اشخاص حقوقی (فصل پنجم همان باب) شرایط متفاوتی دارند. اشخاص حقوقی سقف معافیت ندارند ولی صاحبان مشاغل تا سقف مشخصی معاف میمانند.
یک پرسش پرتکرار درباره مشاغل خانگی است. در تعریف قانونی بین یک کسبوکار خانگی و یک مغازه تفاوتی دیده نمیشود و ملاک، نوع فعالیت و درآمد حاصل از آن است. پس اگر از فعالیت خانگیتان درآمد دارید و پرونده مالیاتی دارید، همان قاعده سقف فروش درباره شما هم اجرا میشود.
سقف فروش سالانه و شمول در ارزش افزوده#
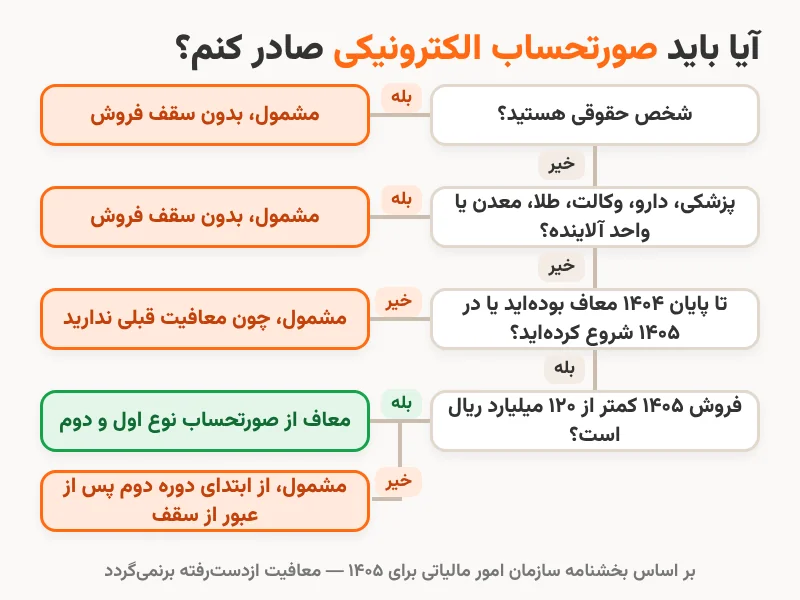
طبق بخشنامه سازمان امور مالیاتی برای سال ۱۴۰۵، صاحبان مشاغلی که تا پایان ۱۴۰۴ معاف بودهاند یا در ۱۴۰۵ کار را شروع کردهاند، تا وقتی مجموع فروش کالا و خدماتشان در ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) باشد، از صدور صورتحساب الکترونیکی نوع اول و دوم معافاند. این سقف در سالهای قبل بالاتر بود.
| سال | سقف فروش برای معافیت |
|---|---|
| ۱۴۰۲ | ۱۸۰ میلیارد ریال |
| ۱۴۰۳ و ۱۴۰۴ | ۱۴۴ میلیارد ریال |
| ۱۴۰۵ | ۱۲۰ میلیارد ریال |
چند نکته درباره این سقف مهم است. سقف برای هر پرونده مالیاتی حساب میشود. اگر فروش از آن بگذرد، تکلیف از ابتدای دوره دوم پس از دورهای که سقف در آن رد شده شروع میشود. معافیتی که از دست برود دوباره به دست نمیآید. پس بهتر است فروش را ماهبهماه زیر نظر داشته باشید.
شمول در مالیات بر ارزش افزوده موضوعی جداست. فراخوان ارزش افزوده تعیین میکند فروش چه کسانی مشمول این مالیات است ولی معافیت صورتحساب الکترونیکی با سقف فروش و گروه فعالیت سنجیده میشود. ممکن است یک کسبوکار در هر دو وضعیت باشد.
نمودار زیر مسیر تصمیمگیری را خلاصه میکند.
فهرست کامل اصناف و مشاغل مشمول بر اساس فراخوانها#
مشمولیت در عمل از دو لایه ساخته میشود. لایه اول گروههاییاند که بخشنامه ۱۴۰۵ بدون توجه به میزان فروش مکلف کرده است. لایه دوم فراخوانهای مرحلهای ارزش افزودهاند که از سال ۱۳۸۷ تا امروز در ۱۱ مرحله اعلام شدهاند. سازمان امور مالیاتی فهرست یکپارچه و نهاییای برای همه اصناف در یک صفحه منتشر نکرده است، بنابراین «فهرست کامل» در این مقاله یعنی همه گروههایی که از متن قانون، بخشنامه و اطلاعیه فراخوانها قابل تأیید بودهاند.
جدول زیر فراخوانهای ارزش افزوده را بهترتیب زمان نشان میدهد. هر مودی که در یک مرحله فراخوان شده باشد در همان مرحله میماند.
| مرحله | تاریخ شروع | گروههای فراخوانشده |
|---|---|---|
| اول | ۱۳۸۷/۰۷/۰۱ | واردکنندگان، صادرکنندگان و دارندگان فروش حداقل ۳ میلیارد ریال در ۱۳۸۶ |
| دوم | ۱۳۸۸/۰۷/۰۱ | تولیدکنندگان، معادن، خدمات حسابداری و فناوری اطلاعات، هتلهای ۳ ستاره به بالا، عمدهفروشان و گروههای مشابه |
| سوم | ۱۳۸۹/۰۱/۰۱ | دارندگان فروش حداقل ۳ میلیارد ریال |
| چهارم | ۱۳۸۹/۰۷/۰۱ | طلافروشان، رستورانها، سردفتران و گروههای مشابه |
| پنجم | ۱۳۹۰/۰۷/۰۱ | اشخاص حقوقی با فروش حداقل ۱ میلیارد ریال |
| ششم | ۱۳۹۴/۰۱/۰۱ | چلوکبابیها و غذاخوریهای زنجیرهای |
| هفتم | ۱۳۹۵/۰۷/۰۱ | همه اشخاص حقوقی |
| هشتم | ۱۳۹۹/۰۱/۰۱ | جایگاههای سوخت |
| نهم | ۱۴۰۲/۰۴/۰۱ | آشپزخانهها، تهیه غذا و کافهها |
| دهم | ۱۴۰۲/۱۰/۰۱ | فروشگاههای حیوانات خانگی، ساز و آلات موسیقی، مشاوران تحصیل در خارج، ماساژ، عکاسی، برگزارکنندگان مراسم، عینک آفتابی، ضایعات فلزی، قهوه و کاکائو، تجهیزات امنیتی و گروههای دیگر |
| یازدهم | ۱۴۰۴/۰۸/۳۰ | فعالان خدمات غذایی که از ۱۴۰۴/۱۰/۰۱ باید ۸ درصد مالیات بر ارزش افزوده را علیالحساب وصول و پرداخت کنند |
فهرست فراخوانها بهمرور تغییر میکند. پیش از اتکا به این جدول، فعالیت خودتان را با اطلاعیههای روز سازمان امور مالیاتی مقایسه کنید.
اشخاص حقوقی، شرکتهای بورسی و دولتی#
اشخاص حقوقی بزرگترین گروه مشمولاند. بخشنامه ۱۴۰۵ همه اشخاص حقوقی (فصل پنجم باب سوم) را بدون توجه به میزان فروش مکلف به صدور صورتحساب الکترونیکی میداند. قانون هم همه اشخاص حقوقی ایرانی اعم از انتفاعی و غیرانتفاعی را اشخاص تجاری شمرده است. شرکتهای بورسی و شرکتهای دولتی چون شخص حقوقیاند، در همین دسته قرار میگیرند. برای این گروه که از همان ابتدا تکلیف دارد، یک نرمافزار حسابداری شرکتی که فاکتور، حسابها و گزارشهای مالی را یکجا نگه دارد، کار را منظمتر میکند.
دامنه این تکلیف به اشخاص حقوقی ایرانی محدود نیست. شرکت خارجی که در ایران شعبه یا نماینده دارد هم اگر فعالیت تجاری انجام دهد، در تعریف قانونی اشخاص تجاری میگنجد. فعالیتی که کاملا بیرون از ایران انجام میشود، طبق تبصره ۴ ماده ۳ نیازی به صورتحساب الکترونیکی ندارد.
مشاغل پزشکی، داروخانهها و طلافروشان#
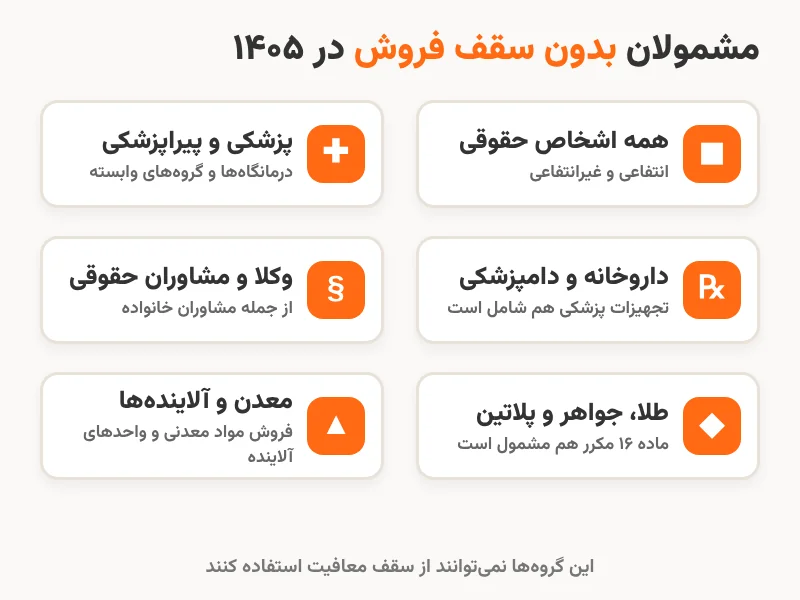
بخشنامه ۱۴۰۵ چند گروه را مستقل از میزان فروش مکلف کرده است. این گروهها نمیتوانند از سقف معافیت استفاده کنند.
- پزشکان و گروههای پیراپزشکی
- داروخانهها و دامپزشکان
- فروشندگان تجهیزات پزشکی
- وکلا و مشاوران حقوقی، از جمله مشاوران خانواده
- فروشندگان طلا، جواهر و پلاتین
- فروشندگان مواد معدنی به واحدهای فرآوری
- واحدهای آلایندهای که سازمان حفاظت محیط زیست فهرست کرده است
طلا، جواهر، ارز و رمزارز در ماده ۱۶ مکرر قانون هم جداگانه آمده است. فعالان بازار بورس و اوراق بهادار، سردفتران و فروشندگان پلاک خودرو نیز در همین ماده مکلف به صدور صورتحساب الکترونیکی شدهاند. جریمه تخلف این گروهها هم سنگینتر است و در بخش جریمهها توضیح داده میشود.
اگر طلافروش هستید، چون سقف معافیتی ندارید، بهتر است از ابتدا از یک نرمافزار حسابداری طلا فروشی استفاده کنید که صدور فاکتور رسمی و ارسال صورتحساب به سامانه را همراه با موجودی و حساب مشتریان انجام دهد.
تصویر زیر گروههای همیشه مشمول در ۱۴۰۵ را یکجا نشان میدهد.
خدمات حرفهای و کسبوکارهای اینترنتی#
خدمات حرفهای در چند فراخوان پراکندهاند. وکلا و مشاوران حقوقی طبق بخشنامه ۱۴۰۵ همیشه مشمولاند. خدمات حسابداری و فناوری اطلاعات در مرحله دوم فراخوان ارزش افزوده آمدهاند. مرحله دهم هم مشاوران تحصیل در خارج، عکاسی، برگزارکنندگان مراسم و چند صنف خدماتی دیگر را فراخوان کرده است.
کسبوکارهای اینترنتی در قانون دسته جداگانهای ندارند. ملاک همان نوع شخص، میزان فروش و گروه فعالیت است، پس فروشگاه اینترنتی هم بر اساس همین معیارها سنجیده میشود. درباره جزئیات مالیاتی این گروه میتوانید مالیات فروشگاههای اینترنتی را بخوانید.
چه کسانی مشمول سامانه مودیان نیستند؟#
چند وضعیت از دایره صدور صورتحساب الکترونیکی بیرون میماند. اولین مورد فعالیتهای انجامشده خارج از ایران است. دومین مورد اشخاص غیرتجاریاند که صورتحسابدهی آنها طبق ماده ۱۶ مکرر روی «بستر اجرایی» جداگانهای در آینده انجام میشود. سومین مورد مودیانیاند که ماهیت کارشان اجازه صدور صورتحساب الکترونیکی نمیدهد. فهرست این گروه طبق تبصره ۱ ماده ۲ را وزارت امور اقتصادی و دارایی پیشنهاد میدهد، هیئت وزیران تصویب میکند و تا پایان دی هر سال برای عملکرد سال بعد اعلام میشود.
مودیانی هم که فکر میکنند نمیتوانند از سامانه استفاده کنند، مستقیم معاف نمیشوند. کارگروه استانی سازمان، اتاق اصناف ایران و وزارت ارتباطات وضعیت آنها را بررسی میکنند و شرکتهای معتمد کار آموزش و نصب را بهجای آنها انجام میدهند. این مسیر شامل مواردی که درآمد پنهان شده باشد نمیشود.
مشاغل معاف و کسبوکارهای خرد#
مهمترین گروه معاف، صاحبان مشاغل کمفروشاند. بر اساس ماده ۱۴ مکرر، مودیانی که فروش سالانهشان زیر سقف تعیینشده باشد میتوانند از صدور صورتحساب الکترونیکی معاف شوند و در ۱۴۰۵ این سقف ۱۲۰ میلیارد ریال است. طلا و جواهر، ارز و رمزارز از این معافیت کنار گذاشته شدهاند.
برای فروشندگانی که فقط یک نوع کالا میفروشند یا همه کالاهایشان نرخ ارزش افزوده یکسانی دارد، رسید کارتخوان تا پایان ۱۴۰۵ بهجای صورتحساب پذیرفته میشود. اگر فروشگاه دارید و از کارتخوان استفاده میکنید، یک نرمافزار حسابداری فروشگاهی که به کارتخوان وصل شود، فروش و موجودی را هم منظم نگه میدارد.
یک نکته را جدی بگیرید. معافیت از صورتحساب نوع اول و دوم به معنای معافیت از مالیات نیست. درآمد شما همچنان در اظهارنامه مالیاتی دیده میشود و تکلیف پرداخت مالیات پابرجاست.
اگر معاف هستید و فقط برای مشتری یک فاکتور ساده لازم دارید، با یک فاکتور ساز آنلاین میتوانید در چند دقیقه فاکتور بسازید و آن را چاپ کنید یا بهصورت PDF بگیرید. این فاکتور برای کسانی که مشمولاند جایگزین ثبت صورتحساب در سامانه نیست.
چگونه از مشمول بودن خود مطلع شویم؟#
سه راه ساده وجود دارد. ابتدا با نمودار بخش قبل بسنجید که شخص حقوقی هستید یا جزو گروههای همیشه مشمول. بعد فعالیت خود را با جدول فراخوانها مقایسه کنید. در پایان وضعیتتان را در خود سامانه ببینید، چون طبق ماده ۹ قانون، سازمان تخلفات و اعلانها را از طریق همین سامانه اطلاع میدهد.
بررسی وضعیت در درگاه ملی خدمات مالیاتی#
برای بررسی وضعیت، با اطلاعات خودتان وارد درگاه ملی خدمات مالیاتی شوید. شماره موبایلی که ثبت میکنید باید به نام خود شما باشد. پس از ورود، بخش مربوط به کارپوشه، پیامها و ابلاغها را ببینید. نام دقیق منوها با بهروزرسانی درگاه ممکن است عوض شود.
قانون میگوید سازمان باید ظرف یک هفته پس از ثبتنام در نظام مالیاتی، کارپوشه را برای مودی بسازد. اگر مدتها از ثبتنام گذشته و هنوز کارپوشه ندارید، با اداره امور مالیاتی محل فعالیت تماس بگیرید. اگر کارتخوان دارید و مطمئن نیستید به چه پروندهای وصل است، میتوانید با استعلام کارتخوانهای ثبتشده با کد ملی پرونده مرتبط را بررسی کنید.
مراحل عملی ثبتنام و شروع فعالیت#
اگر مشمول شدهاید، کار از دو بخش ساخته میشود. اول باید هویت الکترونیکی و کارپوشه را فعال کنید. بعد روشی را برای ارسال صورتحسابها انتخاب کنید که به حجم کارتان بخورد. مراحل زیر بر پایه راهنماهای عملی منتشرشده تنظیم شده و ترتیب یا نام گامها ممکن است با تغییر درگاه کمی فرق کند.
دریافت گواهی امضای الکترونیکی و فعالسازی کارپوشه#
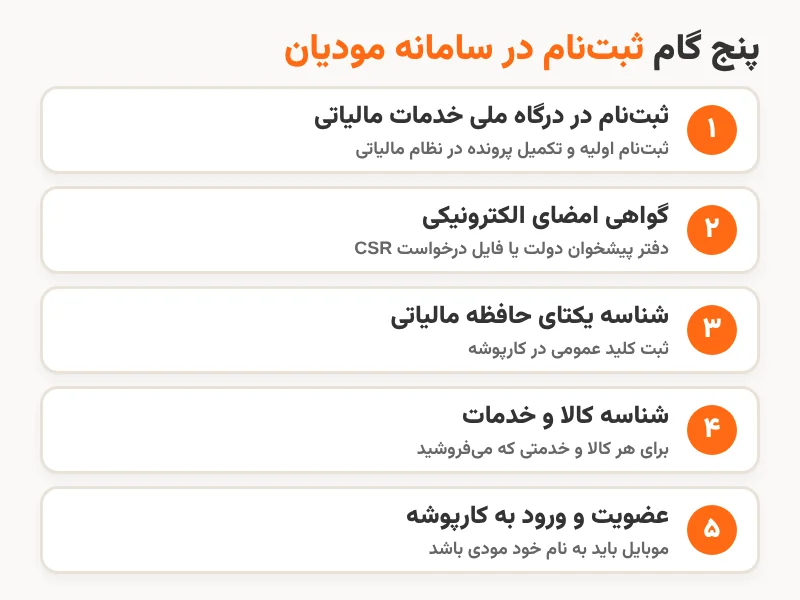
گامها معمولا به این ترتیباند.
- در درگاه ملی خدمات مالیاتی ثبتنام اولیه کنید و در نظام مالیاتی ثبتنام را کامل کنید.
- گواهی امضای الکترونیکی بگیرید. این کار از طریق یکی از دفاتر پیشخوان دولت یا با ساخت فایل درخواست (CSR) انجام میشود.
- کلید عمومی را در کارپوشه وارد کنید تا شناسه یکتای حافظه مالیاتی صادر شود. این شناسه با کد اقتصادی یکی نیست و هر دو را جداگانه نگه دارید.
- برای کالاها و خدماتی که میفروشید، شناسه کالا و خدمات بگیرید.
- در بخش «عضویت در سامانه مودیان و ایجاد کارپوشه» عضو شوید و وارد کارپوشه شوید.
تصویر زیر همین گامها را بهصورت چکلیست نشان میدهد.
انتخاب روش ارسال و صدور صورتحساب#
چهار روش اصلی وجود دارد. اول ورود مستقیم به کارپوشه و صدور دستی صورتحساب است که برای کسبوکارهای کمصورتحساب مناسب است. دوم نرمافزار حسابداری متصل به سامانه است که برای حجم بالا بهتر جواب میدهد. سوم شرکتهای معتمد مالیاتی هستند که ارسال اطلاعات را بهجای شما انجام میدهند. چهارم کارتخوان است که فروشگاهها و اصناف روبهروی مصرفکننده نهایی طبق ماده ۲ باید داشته باشند.
بقیه مودیان ملزم به استفاده از کارتخوان نیستند ولی باید همه صورتحسابهایشان را از طریق سامانه صادر کنند. اگر میخواهید نرمافزارتان را وصل کنید، اتصال نرمافزار حسابداری به سامانه مودیان مراحل کار را توضیح داده است.
مهلتها، جریمهها و ریسکهای عدم رعایت تکالیف#
قانون چند مهلت مشخص دارد که بهتر است همه را بشناسید.
- سازمان باید ظرف یک هفته پس از ثبتنام مودی در نظام مالیاتی، کارپوشه او را ایجاد کند.
- خرابی فنی پایانه باید تا پایان روز کاری بعد گزارش شود.
- تعطیلی یا توقف فعالیت را باید ظرف ۱۰ روز اعلام کنید.
- تغییر شغل، محل یا مالکیت هم باید ظرف ۱۰ روز اعلام شود.
- فهرست مودیان معاف بر پایه ماهیت کار، تا پایان دی هر سال برای سال بعد اعلام میشود.
بیتوجهی به این تکالیف جریمه دارد و در مواردی کار را به محرومیتهای جدی میکشاند.
جریمه عدم صدور صورتحساب الکترونیکی#
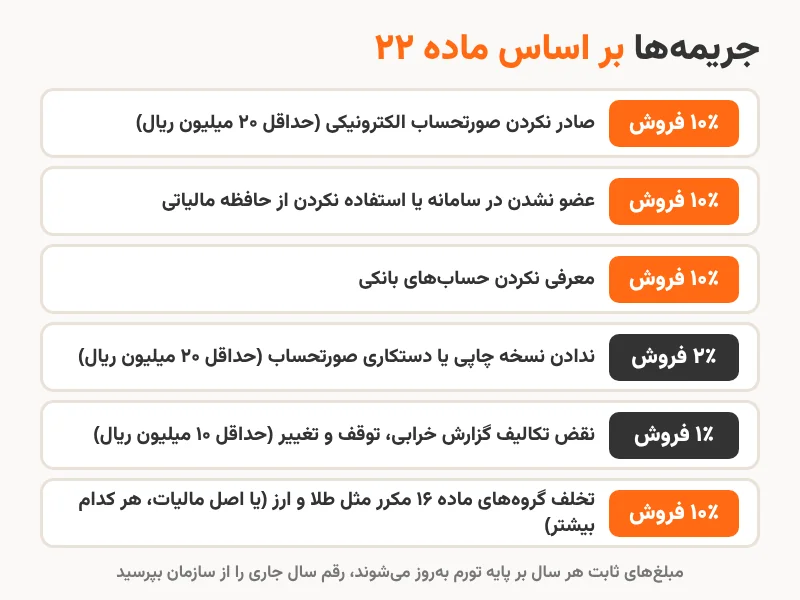
طبق بند الف ماده ۲۲ قانون، جریمه صادر نکردن صورتحساب الکترونیکی ۱۰ درصد مبلغ فروش یا ۲۰ میلیون ریال (۲ میلیون تومان) است و هر کدام بیشتر باشد ملاک قرار میگیرد. جدول زیر تخلفات اصلی و جریمههایشان را نشان میدهد. مبالغ ثابت جدول بر پایه متن قانون است و طبق تبصره ۱ ماده ۲۲ هر سال بر اساس تورم بهروزرسانی میشود، پس رقم سال جاری را از سازمان بپرسید.
| تخلف | جریمه |
|---|---|
| صادر نکردن صورتحساب الکترونیکی | ۱۰ درصد فروش یا ۲۰ میلیون ریال، هر کدام بیشتر باشد |
| عضو نشدن در سامانه، استفاده نکردن از کارتخوان یا حافظه مالیاتی، یا استفاده از حافظه دیگری | ۱۰ درصد فروش یا ۲۰ میلیون ریال، بهعلاوه محرومیت از معافیتها همان سال |
| معرفی نکردن حسابهای بانکی | ۱۰ درصد فروش یا ۲۰ میلیون ریال، بهعلاوه محرومیت از معافیتها |
| ندادن نسخه چاپی صورتحساب یا حذف و دستکاری آن | ۲ درصد فروش یا ۲۰ میلیون ریال |
| نقض تکالیف گزارش خرابی، توقف و تغییر | ۱ درصد فروش یا ۱۰ میلیون ریال |
| تخلف گروههای ماده ۱۶ مکرر (طلا، ارز و مانند آن) | ۱۰ درصد یا اصل مالیات، هر کدام بیشتر باشد |
در یک مثال فرضی، اگر فروشی که صورتحساب نشده ۸۰۰ میلیون ریال (۸۰ میلیون تومان) باشد، ۱۰ درصد آن ۸۰ میلیون ریال میشود که از ۲۰ میلیون ریال بیشتر است و همین ملاک جریمه قرار میگیرد. اگر همان فروش ۱۰۰ میلیون ریال بود، ۱۰ درصدش ۱۰ میلیون ریال میشد و مبلغ ثابت ۲۰ میلیون ریال ملاک بود.
طبق تبصره ۲ همین ماده، حداکثر نیمی از جریمه قابل بخشودگی است. اگر ثابت شود تخلف خارج از اختیار مودی بوده، بخشودگی الزامی است.
تصویر زیر جریمهها را در یک نگاه خلاصه میکند.
محرومیت از معافیتها و اعتبار مالیاتی#
جریمه نقدی همه ماجرا نیست. اگر در سامانه عضو نشوید یا از حافظه مالیاتی استفاده نکنید، همان سال از معافیتهای مالیاتی، نرخ صفر و مشوقها هم محروم میشوید. ماده ۸ هم میگوید برای فروش کسانی که عضو سامانه نیستند، سازمان میتواند فروش را با هر روش ممکن برآورد کند و برای خریدهای آنها اعتبار مالیاتی نمیدهد.
از طرف مشتری هم ماجرا مهم است. طبق قانون بودجه ۱۴۰۴، از ۱۴۰۴/۱۰/۰۱ فقط اعتبار مالیاتی مبتنی بر صورتحسابهای ثبتشده در سامانه پذیرفته میشود. فروشندهای که صورتحساب ثبت نکند، در عمل خریدار را هم از اعتبار مالیاتی محروم میکند و میتواند مشتریانش را از دست بدهد.
اگر مودی از ماده ۲ تبعیت نکند، مراحل پیشبینیشده در ماده ۲۴ آغاز میشود. اول اخطار کتبی از طریق مرجع صدور پروانه ارسال میشود و ۱۰ روز فرصت عضویت داده میشود. اگر نتیجهای نگرفت، واحد صنفی بسته میشود که بار اول دو هفته و بار دوم بین دو تا شش ماه است. بانک مرکزی هم پایانههای مودی را مسدود میکند و در مراحل بعدی لغو پروانه هم پیشبینی شده است.
چالشها و انتقادهای رایج درباره اجرای سامانه#
چالشهای اجرای سامانه را میتوان مستقیم از ساختار خود قانون و بخشنامهها دید. بعضی از آنها بیشتر کسبوکارهای کوچک را اذیت میکنند.
اولین چالش ناپایداری سقفهاست. سقف معافیت از ۱۸۰ میلیارد ریال در ۱۴۰۲ به ۱۴۴ میلیارد ریال در ۱۴۰۳ و ۱۴۰۴ و سپس به ۱۲۰ میلیارد ریال در ۱۴۰۵ رسیده است. کسبوکاری که فروشش به این سقف نزدیک است، نمیتواند چند سال جلوتر را با اطمینان برنامهریزی کند. چون معافیت از دست رفته برنمیگردد، یک سال پرفروش میتواند تکلیف دائمی بسازد.
دومین چالش مبالغ متغیر جریمه است. مبلغ ثابت جریمهها هر سال با تورم تغییر میکند و برای مودی کوچک، پیشبینی هزینه تخلف دشوارتر میشود. سومین چالش مهلتهای موقتی است. مثلا پذیرفته شدن رسید کارتخوان بهجای صورتحساب فقط تا پایان ۱۴۰۵ تمدید شده و برای سال بعد تصمیم تازهای لازم است.
چالش چهارم فنی است. اتصال نرمافزار، خطاهای ارسال و ناسازگاری نسخهها در عمل برای بسیاری از مودیان دردسر میسازد. اگر هنگام ارسال با خطا روبهرو شدید، رفع خطاهای سامانه مودیان در نرمافزار حسابداری راهحلهای رایج را مرور کرده است.
نکته خوب ماجرا این است که قانون برای مودیانی که واقعا نمیتوانند از سامانه استفاده کنند راه جداگانه گذاشته است. اگر در این وضعیت هستید، از مسیر کارگروه استانی و شرکتهای معتمد پیگیری کنید و دلیل خودتان را مستند کنید.
جمعبندی#
مشمولیت سامانه مودیان در ۱۴۰۵ به دو سؤال برمیگردد. آیا شخص حقوقی هستید یا جزو گروههایی مثل پزشکان، وکلا، فروشندگان طلا و داروخانهها که بدون توجه به فروش مکلفاند؟ اگر نه، آیا فروش سالانهتان کمتر از ۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) است و از قبل معاف بودهاید یا امسال کار را شروع کردهاید؟ پاسخ این دو سؤال تقریبا همه چیز را روشن میکند.
اگر مشمول شدهاید، دیر کردن گران تمام میشود. جریمه دهدرصدی فروش، محرومیت از معافیتها و از دست رفتن اعتبار مالیاتی خریداران، هزینهای است که با یک ثبتنام بهموقع قابل پیشگیری است. اگر معاف هستید هم فروش را زیر نظر بگیرید و بدانید معافیت از دست رفته برنمیگردد.
قدم بعدی ساده است. وضعیت خودتان را از درگاه ملی خدمات مالیاتی بررسی کنید و برای موقعیتهای خاص، پیش از تصمیم نهایی با یک حسابدار رسمی یا مشاور مالیاتی صحبت کنید.