 چالاک حساب را به منابع منتخب در گوگل اضافه کن
اصول حسابداری قواعد پایه ای برای شناسایی، اندازه گیری و گزارش رویدادهای مالی هستند. در آموزش مقدماتی، چهار اصل بهای تمام شده تاریخی، تحقق درآمد، تطابق درآمد و هزینه و افشای کامل بیشتر مطرح می شوند. این اصول کمک می کنند سود، دارایی و بدهی کسب و کار درست تفسیر شوند.
در این راهنما، اصول اولیه حسابداری را با مثال های عددی یاد می گیرید و سپس با مفروضات، معادله حسابداری و ثبت دوطرفه آشنا می شوید. همه اعداد مثال ها فرضی و به تومان هستند و برای سادگی، مالیات و تخفیف در آنها لحاظ نشده است.
اصول حسابداری چه کاربردی دارند؟#
فرض کنید فروشگاه شما امروز ۲۰ میلیون تومان از مشتری دریافت کرده است. آیا تمام این مبلغ درآمد امروز است؟ شاید مشتری بدهی ماه قبل را پرداخت کرده یا برای سفارش آینده بیعانه داده باشد. اصول حسابداری کمک می کنند ماهیت رویداد را پیش از ثبت تشخیص دهید.
با ثبت منظم می توانید طلب مشتریان، بدهی به تامین کنندگان و نتیجه فعالیت هر دوره را بررسی کنید. وقتی خرید و فروش در دوره درست ثبت شوند و روش ها بی دلیل تغییر نکنند، مقایسه عملکرد ماه های مختلف هم معنی دارتر می شود.
کاربرد این اصول فقط تهیه گزارش برای دیگران نیست. برای تصمیم درباره خرید موجودی، پرداخت بدهی یا برداشت مالک نیز باید بدانید چه مقدار از پول موجود واقعا متعلق به کسب و کار است. اگر فروشگاه دارید، یک نرم افزار حسابداری فروشگاهی ثبت منظم این رویدادها و گزارش سود هر دوره را ساده تر می کند.
۴ اصل اساسی حسابداری کدامند؟#
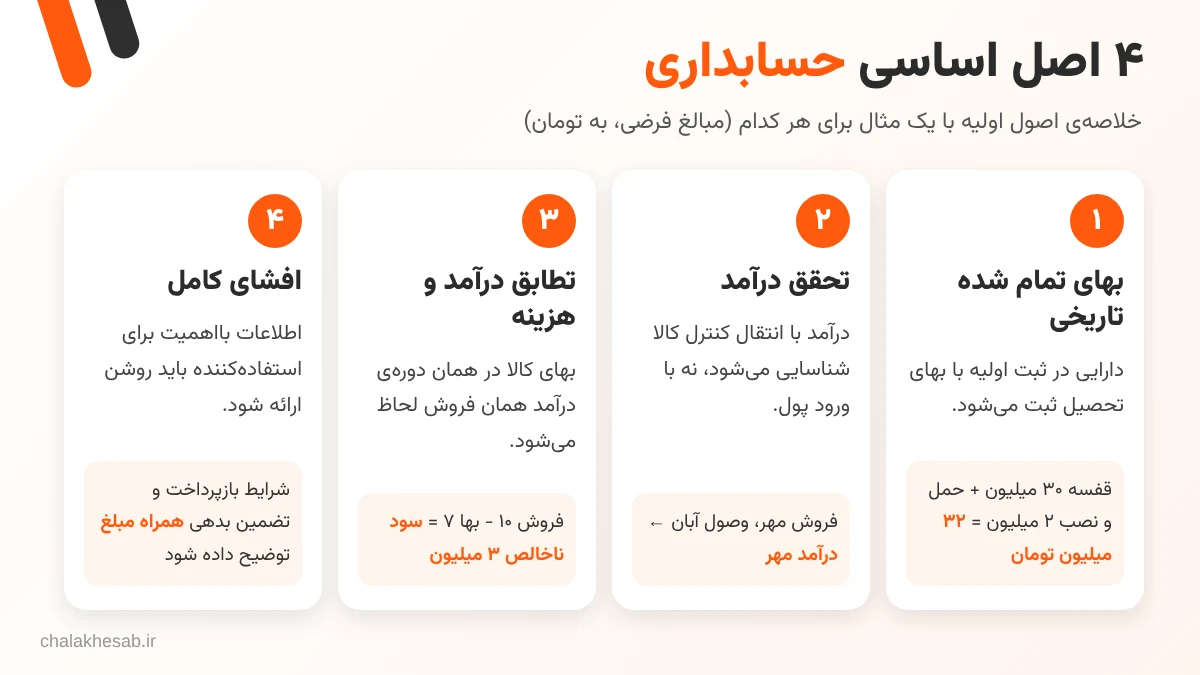
چهار اصل زیر یک دسته بندی رایج آموزشی هستند، نه فهرست تمام الزامات حسابداری. در عمل، استاندارد مرتبط با هر معامله تعیین می کند چه مبلغی، در چه زمانی و با چه توضیحاتی گزارش شود.
اصل بهای تمام شده تاریخی#
در ثبت اولیه بسیاری از دارایی ها، بهای تحصیل مبنا قرار می گیرد. این بها ممکن است علاوه بر قیمت خرید، مخارج مستقیم لازم برای رساندن دارایی به وضعیت قابل استفاده را هم در بر بگیرد.
مثلا یک قفسه فروشگاهی را ۳۰ میلیون تومان می خرید و ۲ میلیون تومان بابت حمل و نصب ضروری آن می پردازید. با فرض قابل انتساب بودن این مخارج، بهای اولیه قفسه ۳۲ میلیون تومان است.
اگر فروشنده هفته بعد قیمت همان قفسه را ۳۸ میلیون تومان اعلام کند، صرف این تغییر قیمت مجوز افزایش خودکار مبلغ ثبت شده نیست. البته بهای تاریخی به معنی ثابت ماندن همیشگی ارزش دفتری نیست. استهلاک، کاهش ارزش یا تجدید ارزیابی مجاز، مطابق استاندارد مربوط بررسی می شوند. در یک سوپر مارکت که تعداد زیادی قفسه و تجهیزات دارد، نرم افزار حسابداری سوپر مارکت کمک می کند بهای تحصیل هر دارایی جداگانه ثبت و پیگیری شود.
اصل تحقق درآمد#
در حسابداری تعهدی، دریافت پول به تنهایی زمان شناسایی درآمد را تعیین نمی کند. برای فروش معمول کالا، انتقال کنترل کالا به مشتری و انجام تعهد فروش اهمیت دارد.
فرض کنید کالا را در مهر به مبلغ ۱۲ میلیون تومان تحویل می دهید و طبق قرارداد، مشتری در آبان پول را می پردازد. با فرض احراز شرایط شناسایی درآمد، فروش مربوط به مهر است و تا زمان وصول، طلب مشتری ثبت می شود. دریافت آبان همان طلب را تسویه می کند.
برعکس، اگر مشتری پیش از تحویل کالا ۴ میلیون تومان پرداخت کند، این مبلغ معمولا ابتدا پیش دریافت و نوعی تعهد است. صرف صدور فاکتور یا ورود پول، به تنهایی اثبات نمی کند که درآمد تحقق یافته است. در عمده فروشی که فروش نسیه و پیش دریافت زیاد است، نرم افزار حسابداری عمده فروشی وضعیت طلب و پیش دریافت هر مشتری را جدا نگه می دارد.
اصل تطابق درآمد و هزینه#
هزینه مرتبط با کسب درآمد باید در دوره مناسب شناسایی شود. این موضوع را در فروش کالا به سادگی می توان دید. کالایی با بهای ۷ میلیون تومان را به مبلغ ۱۰ میلیون تومان می فروشید. بهای کالای فروخته شده باید همراه با درآمد همان فروش در محاسبه نتیجه دوره لحاظ شود.
در این مثال، سود ناخالص فروش ۳ میلیون تومان است. اگر هزینه دیگری مانند اجاره داشته باشید، سود نهایی کمتر خواهد بود. همچنین کالای خریداری شده ای که هنوز در انبار است، صرفا به دلیل پرداخت پول، به طور کامل هزینه فروش همان روز محسوب نمی شود. برای فروشگاه پوشاک که هر مدل با سایز و رنگ متفاوتی موجود است، نرم افزار حسابداری پوشاک بهای کالای فروخته شده را دقیق تر به فروش همان مدل مرتبط می کند.
تطابق مجوز نگهداری هر مخارجی در حساب دارایی نیست. اگر مبلغی شرایط شناسایی دارایی را نداشته باشد، نمی توان فقط برای بهتر نشان دادن سود، شناسایی هزینه آن را عقب انداخت.
اصل افشای کامل#
اطلاعات بااهمیتی که بر برداشت استفاده کننده از گزارش مالی اثر می گذارد، باید به شکل مناسب ارائه شود. هدف، انباشتن گزارش با جزئیات بی فایده نیست.
برای مثال، عدد بدهی به تنهایی ممکن است کافی نباشد. اگر شرایط بازپرداخت یا تضمین آن برای ارزیابی وضعیت مالی اهمیت دارد، توضیحات مربوط نیز باید مطابق الزامات گزارشگری ارائه شود. رویه های مهم حسابداری و عدم اطمینان های بااهمیت هم می توانند نیازمند توضیح باشند.
در یک کسب و کار کوچک، نقطه شروع عملی این است که پشت هر مبلغ قابل توجه، مدارک و توضیح روشن داشته باشید.
مفروضات بنیادی حسابداری چیست؟#
مفروضات، چارچوب اولیه ثبت و گزارش را مشخص می کنند. اصول، راهنمای برخورد با رویدادها در همین چارچوب هستند. چهار فرض رایج در آموزش مقدماتی عبارت اند از موارد زیر.
- شخصیت حسابداری مستقل. حساب کسب و کار را از حساب شخصی مالک جدا کنید. خرید مواد غذایی خانه از حساب فروشگاه، هزینه فعالیت فروشگاه نیست.
- تداوم فعالیت. معمولا فرض می شود کسب و کار در آینده قابل پیش بینی به فعالیت ادامه می دهد، مگر شواهد خلاف آن وجود داشته باشد.
- دوره مالی. فعالیت پیوسته کسب و کار به دوره های گزارشگری، مانند ماه یا سال، تقسیم می شود.
- واحد پول. رویدادهای قابل اندازه گیری با یک واحد پول مشخص ثبت می شوند. این فرض به معنی بی اهمیت بودن تورم نیست.
اگر در تعیین بازه گزارش و بستن حساب ها تردید دارید، ابتدا لازم است بدانید سال مالی چیست و چه تفاوتی با سال تقویمی دارد.
مفاهیم پایه حسابداری در یک نگاه#
پیش از ثبت معامله، باید تشخیص دهید کدام گروه حساب تغییر می کند. جدول زیر تعریف آموزشی این مفاهیم را با مثال نشان می دهد.
| مفهوم | تعریف ساده | مثال |
|---|---|---|
| دارایی | منبع اقتصادی تحت کنترل کسب و کار | وجه نقد، کالا و طلب مشتری |
| بدهی | تعهد فعلی کسب و کار | وام و بدهی به فروشنده |
| حقوق مالکانه | باقیمانده دارایی پس از کسر بدهی | آورده مالک و سود انباشته |
| درآمد | افزایش منافع ناشی از فعالیت درآمدزا | درآمد فروش کالا |
| هزینه | مصرف منابع یا ایجاد تعهد مرتبط با دوره | اجاره ماه و بهای کالای فروخته شده |
سرمایه آورده مالک بخشی از حقوق مالکانه است. حقوق مالکانه می تواند بر اثر سود، زیان و برداشت مالک نیز تغییر کند، بنابراین همیشه با مبلغ سرمایه اولیه برابر نیست.
معادله اساسی حسابداری چیست؟#
رابطه پایه حسابداری به این صورت است.
دارایی = بدهی + حقوق مالکانه
فرض کنید مالک ۱۰۰ میلیون تومان وارد کسب و کار می کند و فروشگاه ۴۰ میلیون تومان وام می گیرد. در این مرحله، دارایی نقدی ۱۴۰ میلیون تومان، بدهی ۴۰ میلیون تومان و حقوق مالکانه ۱۰۰ میلیون تومان است.
اکنون با ۳۰ میلیون تومان از وجه نقد، کالا می خرید. موجودی نقد به ۱۱۰ میلیون تومان کاهش می یابد و موجودی کالا ۳۰ میلیون تومان می شود. مجموع دارایی همچنان ۱۴۰ میلیون تومان است، چون فقط ترکیب آن تغییر کرده است.
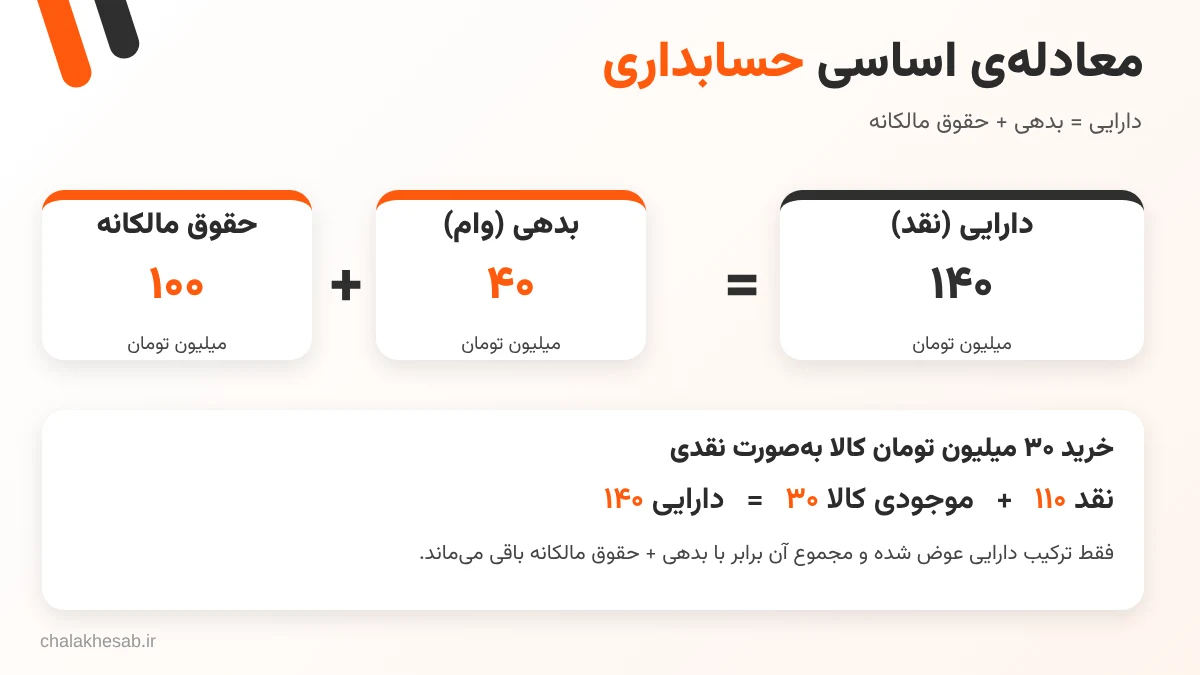
این معادله نشان می دهد منابع در اختیار کسب و کار از چه محل تامین شده اند. برای دیدن نحوه ارائه این رابطه در گزارش وضعیت مالی، مطالعه راهنمای ترازنامه چیست به شما کمک می کند.
بدهکار و بستانکار در حسابداری چه معنایی دارند؟#
بدهکار و بستانکار نام دو سمت ثبت حساب هستند. بدهکار همیشه به معنی شخص بدهکار و بستانکار همیشه به معنی طلبکار نیست. اثر هر سمت به نوع حساب بستگی دارد.
جدول زیر قاعده عمومی افزایش و کاهش گروه های اصلی را نشان می دهد. حساب های کاهنده مانند استهلاک انباشته، قواعد متناسب با ماهیت خود را دارند.
| گروه حساب | افزایش | کاهش |
|---|---|---|
| دارایی | بدهکار | بستانکار |
| هزینه | بدهکار | بستانکار |
| بدهی | بستانکار | بدهکار |
| حقوق مالکانه | بستانکار | بدهکار |
| درآمد | بستانکار | بدهکار |
مثلا افزایش موجودی بانک بدهکار و کاهش آن بستانکار ثبت می شود. اما افزایش بدهی به فروشنده، بستانکار است. اگر در تشخیص این تفاوت ها مشکل دارید، مثال های بدهکار و بستانکار در حسابداری را پیش از تمرین اسناد پیچیده تر مرور کنید.
اصول ثبت حسابداری دوطرفه چگونه است؟#
هر رویداد مالی حداقل دو اثر ثبت شده دارد و مجموع مبالغ بدهکار و بستانکار هر سند باید برابر باشد. برای شروع، نام حساب های درگیر، نوع هر حساب و جهت تغییر آن را مشخص کنید.
در مثال های زیر، روش ثبت موجودی دائمی فرض شده است. خرید نقدی ۱۰ میلیون تومان کالا و فروش نسیه بخشی از آن به مبلغ ۶ میلیون تومان با بهای ۴ میلیون تومان، این ثبت ها را دارند.
| رویداد | حساب بدهکار | حساب بستانکار |
|---|---|---|
| خرید نقدی کالا | موجودی کالا ۱۰ میلیون | بانک ۱۰ میلیون |
| فروش نسیه | دریافتنی مشتری ۶ میلیون | فروش ۶ میلیون |
| ثبت بهای کالای فروخته شده | بهای کالای فروخته شده ۴ میلیون | موجودی کالا ۴ میلیون |
برای فروش کالا، ثبت درآمد به تنهایی کافی نیست و خروج موجودی و بهای کالای فروخته شده نیز باید ثبت شوند. وقتی مشتری بعدا ۶ میلیون تومان می پردازد، بانک بدهکار و حساب دریافتنی بستانکار می شود، بدون اینکه فروش دوباره شناسایی شود.
برابری سند شرط لازم است، اما درستی کامل آن را ثابت نمی کند. ممکن است مبلغ برابر باشد، ولی حساب یا دوره اشتباه انتخاب شده باشد. در فروش لوازم خانگی که مبلغ هر فروش بالاست، نرم افزار حسابداری لوازم خانگی ثبت هم زمان فروش، خروج موجودی و بهای کالا را راحت تر می کند.
چرخه حسابداری از ثبت تا گزارش مالی#
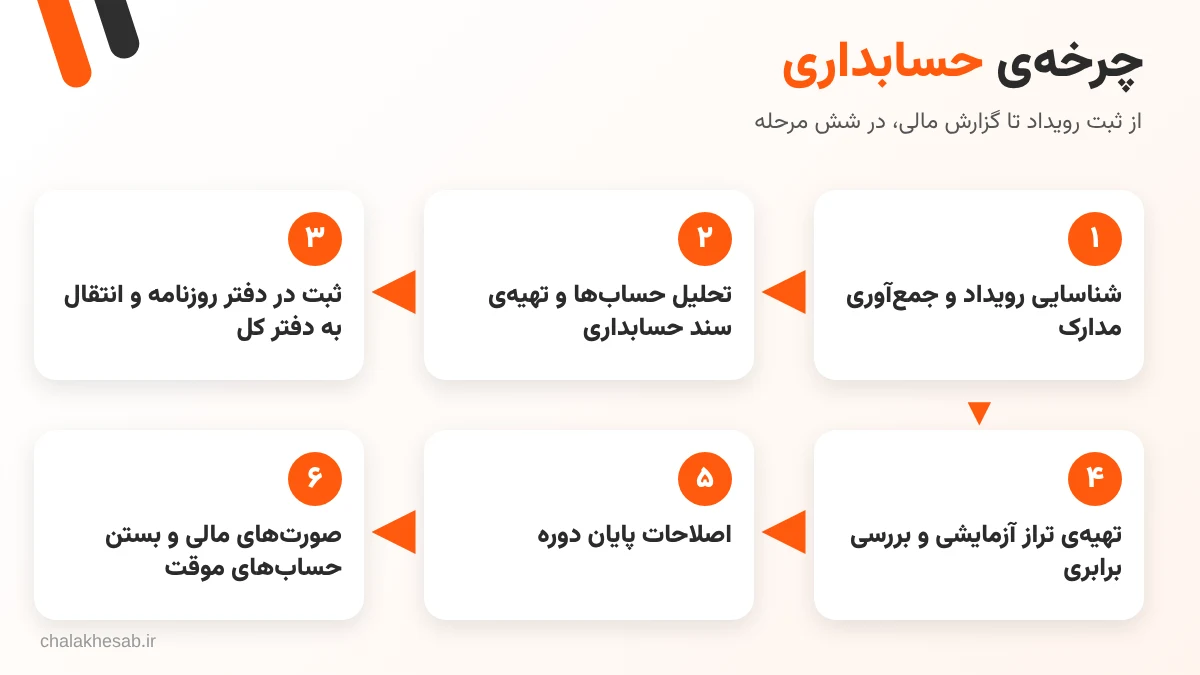
چرخه حسابداری، رویدادهای روزمره را به گزارش قابل استفاده تبدیل می کند. مسیر ساده آن را می توان در چند مرحله دنبال کرد.
- شناسایی رویداد و جمع آوری فاکتور، رسید، قرارداد و سایر مدارک.
- تحلیل حساب های درگیر و تهیه سند حسابداری.
- ثبت در دفتر روزنامه و انتقال اطلاعات به حساب های دفتر کل.
- تهیه تراز آزمایشی و بررسی برابری جمع بدهکار و بستانکار.
- انجام اصلاحات پایان دوره، مانند ثبت هزینه تحقق یافته و پرداخت نشده.
- تهیه تراز آزمایشی اصلاح شده و صورت های مالی، سپس بستن حساب های موقت.
برای اینکه معاملات مشابه هر بار با نام متفاوت ثبت نشوند، به ساختار مشخصی برای حساب ها نیاز دارید. آشنایی با کدینگ حسابداری کمک می کند بانک، مشتریان، فروش و هزینه ها دسته بندی یکدستی داشته باشند.
نرم افزار می تواند بخشی از انتقال اطلاعات و تهیه گزارش را انجام دهد، اما تشخیص ماهیت معامله و کنترل مدارک همچنان ضروری است.
تفاوت اصول حسابداری با استانداردهای حسابداری#
اصول عمومی، منطق پایه حسابداری را توضیح می دهند. استانداردها جزئیات شناخت، اندازه گیری، ارائه و افشای موضوعات مشخص را تعیین می کنند. مثلا دانستن اصل بهای تمام شده برای پاسخ به تمام مسائل موجودی کالا کافی نیست.
در گزارشگری مبتنی بر استانداردهای حسابداری ایران، باید متن استاندارد مرتبط و الزامات قابل اعمال همان دوره بررسی شود. همچنین اصطلاح اصول پذیرفته شده حسابداری را نباید بدون توجه به کشور و چارچوب گزارشگری، معادل مجموعه مقررات آمریکا دانست.
اگر یک توضیح ساده آموزشی با الزام مشخص استاندارد مربوط تعارض داشت، تصمیم حرفه ای را نمی توان فقط بر پایه همان خلاصه آموزشی گرفت. شرکت ها معمولا با الزامات گزارشگری بیشتری روبه رو هستند و استفاده از نرم افزار حسابداری شرکتی برای ثبت منظم و گزارش گیری مناسب تر است.
مثال کاربردی اصول حسابداری در یک فروشگاه#
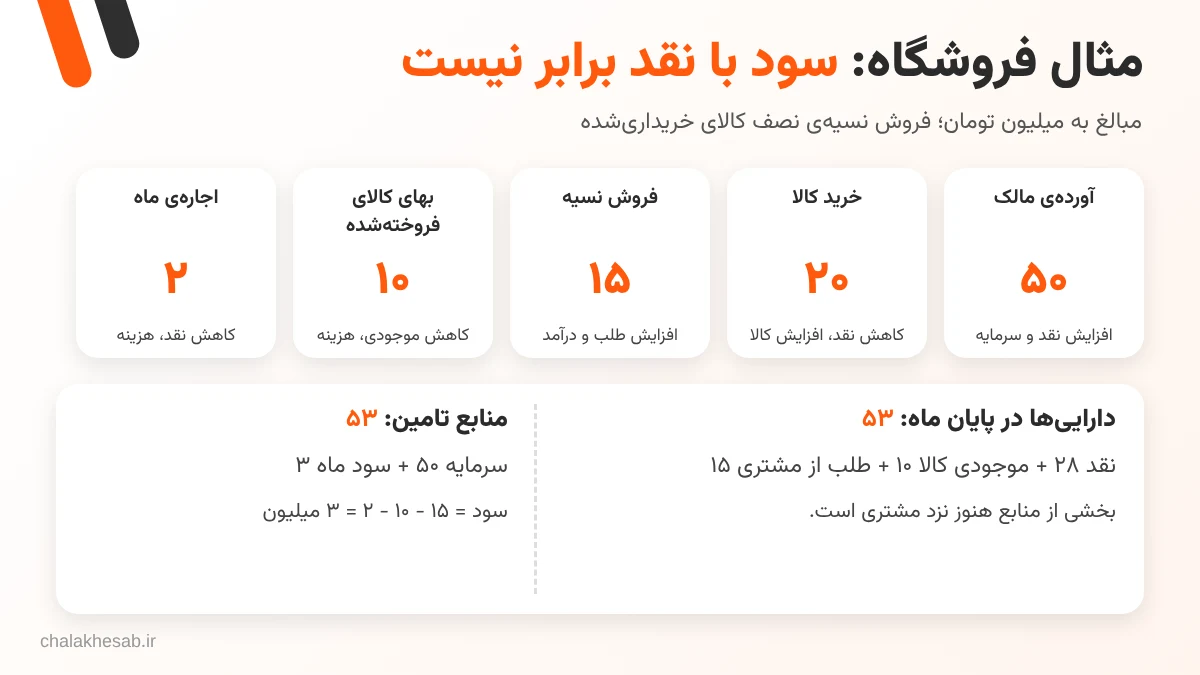
فرض کنید فروشگاه با ۵۰ میلیون تومان آورده مالک شروع می کند. سپس ۲۰ میلیون تومان کالا نقدی می خرد، نصف همان کالا را ۱۵ میلیون تومان نسیه می فروشد و ۲ میلیون تومان اجاره مربوط به همان ماه می پردازد. فرض می کنیم هزینه یا رویداد دیگری وجود ندارد.
نتیجه این معاملات را در جدول ببینید.
| مرحله | مبلغ | نتیجه |
|---|---|---|
| آورده مالک | ۵۰ میلیون | افزایش نقد و سرمایه |
| خرید کالا | ۲۰ میلیون | کاهش نقد و افزایش موجودی |
| فروش نسیه | ۱۵ میلیون | افزایش طلب و درآمد فروش |
| بهای کالای فروخته شده | ۱۰ میلیون | کاهش موجودی و شناسایی هزینه |
| اجاره ماه | ۲ میلیون | کاهش نقد و شناسایی هزینه |
| سود ماه | ۳ میلیون | ۱۵ منهای ۱۰ منهای ۲ |
در پایان، دارایی فروشگاه شامل ۲۸ میلیون تومان نقد، ۱۰ میلیون تومان موجودی کالا و ۱۵ میلیون تومان طلب است. مجموع دارایی ۵۳ میلیون تومان می شود. بدهی صفر و حقوق مالکانه شامل ۵۰ میلیون تومان سرمایه و ۳ میلیون تومان سود است.
این مثال نشان می دهد سود با موجودی نقد برابر نیست. فروشگاه سود دارد، اما بخشی از منابعش هنوز نزد مشتری است. اگر تمام فروش نسیه را پول در دسترس فرض کنید، ممکن است برای پرداخت تعهدات بعدی دچار کمبود نقدینگی شوید.
برای پیگیری همین فروش، مشخصات کالا، مبلغ و طرف معامله باید مستند باشد. اگر به آماده کردن سند فروش خوانا نیاز دارید، فاکتور ساز آنلاین می تواند در تنظیم فاکتور کمک کند. فاکتور به تنهایی جای ثبت حسابداری یا بررسی شرایط شناسایی درآمد را نمی گیرد.
اشتباهات رایج مبتدیان در اصول حسابداری#
بسیاری از اشتباه ها از تفسیر نادرست ماهیت رویداد شروع می شوند، نه از جمع و تفریق.
- ثبت تمام واریزی ها به عنوان درآمد، حتی وام یا آورده مالک.
- ثبت خرید شخصی مالک به عنوان هزینه کسب و کار.
- هزینه کردن تمام خرید کالا، بدون توجه به موجودی فروش نرفته.
- ثبت فروش نسیه برای بار دوم هنگام وصول پول.
- یکسان دانستن سود، فروش و مانده حساب بانکی.
- اعتماد به تراز بودن سند بدون بررسی حساب ها و مدارک.
برای کنترل، پایان هر ماه مانده بانک را با صورت حساب بانکی، موجودی ثبت شده را با شمارش کالا و طلب ها را با سوابق مشتریان تطبیق دهید. علت اختلاف را پیدا کنید، به جای اینکه با یک ثبت بدون پشتوانه آن را حذف کنید. فروشگاه کادویی با موجودی مناسبتی بیشتر در معرض این خطاست و نرم افزار حسابداری فروشگاه کادویی موجودی فروش نرفته را روشن تر نشان می دهد.
برای یادگیری اصول حسابداری از کجا شروع کنیم؟#
ابتدا پنج گروه دارایی، بدهی، حقوق مالکانه، درآمد و هزینه را یاد بگیرید. سپس برای ده معامله ساده، اثر هر رویداد را روی معادله و دو سمت سند بنویسید.
از آورده مالک، خرید نقدی، فروش نسیه، دریافت طلب و پرداخت هزینه شروع کنید. بعد از هر ثبت، موجودی نقد، کالا و طلب را دوباره محاسبه کنید. این تمرین ارتباط بین اسناد و گزارش را بهتر از حفظ کردن نام اصول نشان می دهد.
وقتی تعداد معاملات زیاد شد، ثبت پراکنده در دفترهای مختلف کنترل را دشوار می کند. استفاده از نرم افزار حسابداری برای ثبت منظم خرید، فروش، دریافت و پرداخت می تواند این کار را ساده تر کند. پیش از انتخاب، امکانات مورد نیاز و گزارش های قابل دریافت را بررسی کنید.
برای یک مغازه یا مجموعه کوچک نیز پیچیدگی بیشتر همیشه بهتر نیست. اگر نیاز شما مدیریت عملیات روزانه است، امکانات نرم افزار حسابداری کسب و کار کوچک را با تعداد کاربران، حجم فروش و نیاز انبار خود تطبیق دهید.
جمع بندی#
برای اجرای اصول حسابداری، از یک معامله واقعی شروع کنید. مدرک آن را پیدا کنید، حساب های درگیر را مشخص کنید و زمان درست ثبت درآمد و هزینه را بسنجید. بهای تحصیل، تحقق درآمد، تطابق هزینه و افشای اطلاعات بااهمیت زمانی مفیدند که در همین تصمیم های روزانه به کار بروند. سپس نتیجه را با موجودی، طلب و بدهی واقعی کسب و کار مقایسه کنید.