 چالاک حساب را به منابع منتخب در گوگل اضافه کن
قیمت محصولتان را از کجا درآورده اید؟ اگر جوابتان این است که قیمت چرم یا پارچه را حساب کرده اید و یک سود رویش گذاشته اید، احتمالا بخشی از هزینه هر محصول را از جیب خودتان می دهید. اجاره کارگاه، برق دستگاه ها، بیمه کارگرها و حتی فرسوده شدن چرخ خیاطی هم در قیمت هر کالایی که از در کارگاه بیرون می رود سهم دارند.
تا آخر این مطلب می توانید بهای تمام شده هر واحد از محصول خودتان را حساب کنید. فرمول همان است که حسابدارها استفاده می کنند، فقط آن را با عددهای یک کارگاه کیف چرمی جلو می بریم تا هر قدم ملموس باشد. اگر هم حوصله حساب دستی ندارید، بخش اکسل یک جدول آماده به شما می دهد که هر ماه فقط عددهایش را عوض می کنید.
بهای تمام شده محصول چیست؟#
بهای تمام شده یعنی همه پولی که خرج شده تا یک محصول آماده فروش شود. فقط مواد خام نیست. کار کسی که آن را ساخته و سهمی از هزینه های کارگاه که بدون آن ها تولید ممکن نبود هم داخلش است. هزینه تبلیغ، ارسال برای مشتری و دفتر اداری اینجا حساب نمی شوند، چون به فروختن مربوط اند نه به ساختن.
این عدد دو کار برایتان می کند. کف قیمت را نشان می دهد، یعنی هر فروشی پایین تر از آن ضرر است. ارزش کالای مانده در انبار را هم در پایان سال مشخص می کند که در صورت های مالی و اظهارنامه مالیاتی می آید. اگر با اسم حساب هایی مثل موجودی کالا یا هزینه دوره راحت نیستید، صفحه اصطلاحات حسابداری را کنار دستتان باز نگه دارید.
اجزای اصلی بهای تمام شده محصول#
هر ریالی که به بهای تمام شده اضافه می شود در یکی از سه گروه جا می گیرد. اولی مواد مستقیم است: چیزی که در خود محصول دیده می شود و می توانید بگویید هر واحد چقدر از آن مصرف کرده. چرم کیف، آرد نان و پارچه پیراهن مواد مستقیم اند. نخ و چسبی که مقدار مصرفش برای هر کیف قابل اندازه گیری نیست معمولا به گروه سوم می رود.
گروه دوم دستمزد مستقیم است، یعنی حقوق کسانی که دستشان به محصول می خورد. در کارگاه کیف، برشکار و چرخکار دستمزد مستقیم دارند. این مبلغ فقط حقوقی نیست که به حساب کارگر واریز می کنید. سهم کارفرما از بیمه تامین اجتماعی به تنهایی ۲۳ درصد روی حقوق مشمول بیمه می آید و عیدی و سنوات هم کنارش می نشینند.
گروه سوم سربار تولید است: همه هزینه های کارگاه که به یک محصول خاص نمی چسبند اما بدون آن ها تولیدی در کار نیست. اجاره کارگاه، برق و گاز، استهلاک دستگاه ها، تعمیرات، حقوق سرپرست و همان نخ و چسب. بیشترین اشتباه کارگاه های کوچک همین جاست. یا سربار را اصلا حساب نمی کنند یا آن را با خرج های دفتر قاطی می کنند.
چه هزینه هایی جزو بهای تمام شده محصول نیستند؟#
قاعده ساده است: هزینه ای که برای ساختن محصول لازم بوده داخل است و هزینه ای که برای فروختن یا اداره کسب و کار است بیرون. هزینه های بیرون مستقیم به صورت سود و زیان همان دوره می روند و حسابدارها به آن ها هزینه دوره می گویند. تبلیغات و پورسانت فروش، کرایه ارسال برای مشتری، حقوق حسابدار و منشی و اجاره دفتر فروش همه در این دسته اند.
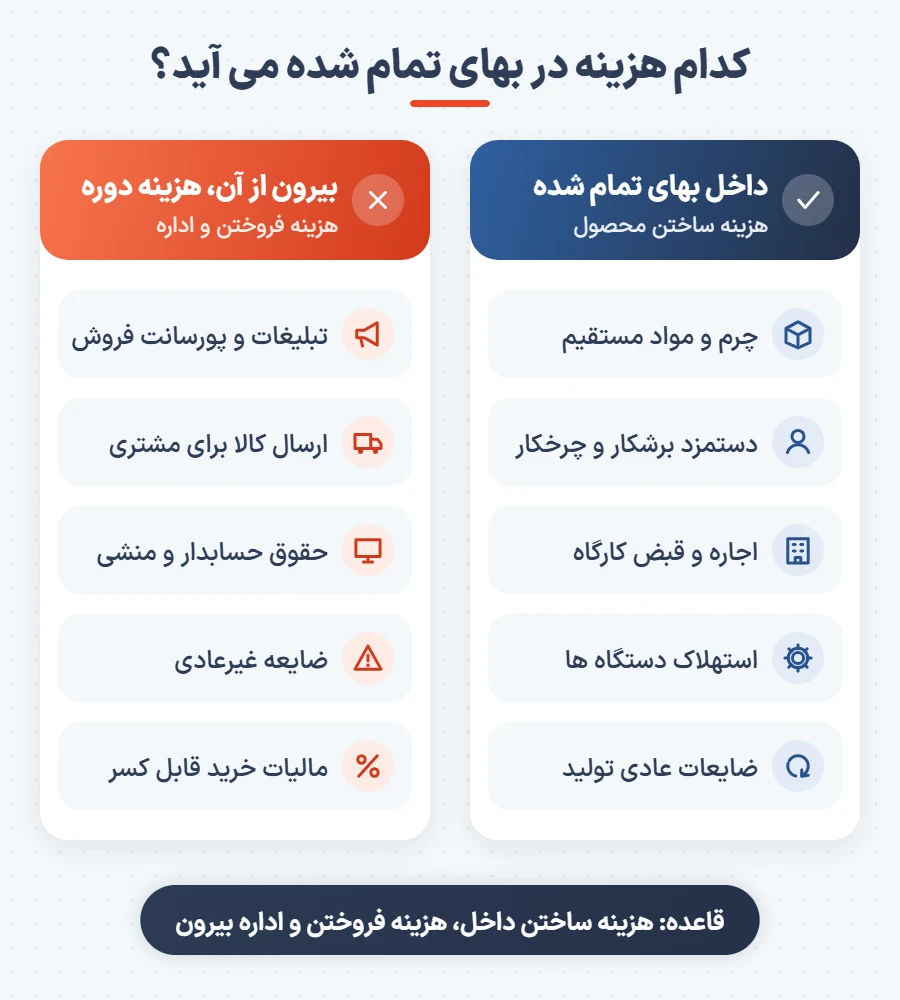
دو مورد کمتر به چشم می آیند و دردسر بیشتری درست می کنند. اولی ضایعات غیرعادی است، مثلا یک طاقه چرم که با برش اشتباه دور ریخته شده. استاندارد حسابداری شماره ۸ این مبلغ را جزو بهای کالا نمی داند و باید در همان دوره هزینه شود. اگر آن را روی کیف های سالم پخش کنید، قیمت هر کیف بالاتر از واقع دیده می شود و اشتباه یک روز تا آخر ماه در قیمت گذاری شما می ماند.
دومی مالیات بر ارزش افزوده خرید مواد است. اگر در سامانه مودیان هستید و این مالیات را از مالیات فروشتان کم می کنید، دیگر جزو قیمت مواد نیست و نباید در بهای تمام شده بیاید. کدام خرید چنین حقی به شما می دهد و چه شرطی دارد را در مطلب اعتبار مالیاتی صورتحساب خرید توضیح داده ایم.
فرمول محاسبه بهای تمام شده محصول#
کل محاسبه در دو فرمول خلاصه می شود. اولی می گوید در یک دوره چه مبلغی محصول آماده ساخته اید و دومی آن را بر تعداد محصول سالم تقسیم می کند.
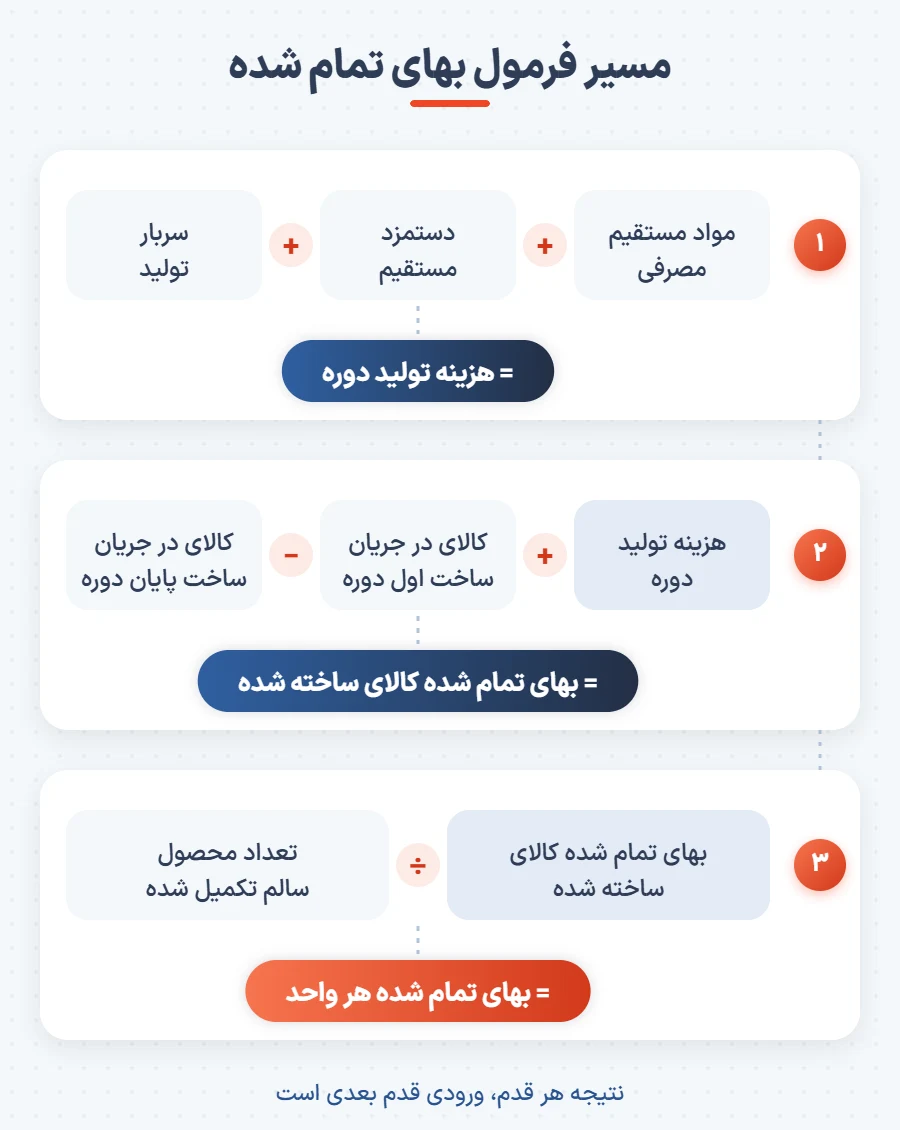
فرمول محاسبه بهای تمام شده کالای ساخته شده#
هزینه تولید دوره = مواد مستقیم مصرفی + دستمزد مستقیم + سربار تولید
بهای تمام شده کالای ساخته شده = هزینه تولید دوره + کالای در جریان ساخت اول دوره − کالای در جریان ساخت پایان دوره
فرق این دو عدد سر کارهای نیمه تمام است. کیفی که آخر ماه پیش برش خورده بود و این ماه دوخته شد، بخشی از هزینه اش را ماه قبل خورده و حالا باید اضافه شود. کیف هایی که آخر این ماه هنوز روی میز دوخت مانده اند کم می شوند تا با محصولات ماه بعد حساب شوند.
اگر کار نیمه تمام ندارید، مثل نانوایی که هر روز همه چیز را می پزد و می فروشد، این دو قلم صفر است. در این حالت هزینه تولید دوره همان بهای تمام شده کالای ساخته شده است.
مغازه ای که خودش چیزی نمی سازد و فقط کالا می خرد و می فروشد، اصلا به این فرمول نیاز ندارد. بهای تمام شده هر جنس برای او قیمت خرید به اضافه کرایه رساندنش تا مغازه است. سختی کار جای دیگری است: قیمت خرید یک جنس هر بار عوض می شود و باید بدانید کالایی که امروز فروخته اید با کدام قیمت خریده شده بود. در نرم افزار حسابداری فروشگاهی فاکتور، کنترل موجودی و گزارش سود و فروش یکجا هستند و سود هر فروش را از روی همان فاکتورها می بینید.
فرمول محاسبه بهای تمام شده هر واحد محصول#
بهای تمام شده هر واحد = بهای تمام شده کالای ساخته شده ÷ تعداد محصول سالم تکمیل شده
کلمه سالم را جدی بگیرید. اگر ۴۲۰ کیف دوخته اید و ۲۰ تا ایراد دارد، تقسیم بر ۴۰۰ است. هزینه آن ۲۰ کیف تا جایی که در حد خرابی معمول کارتان باشد، روی کیف های سالم پخش می شود.
برای کارگاهی که چند محصول متفاوت دارد این تقسیم ساده جواب نمی دهد. مواد و دستمزد هر محصول را جدا ثبت کنید و فقط سربار را با یک معیار مشترک بین محصولات تقسیم کنید. برای کارگاهی با دو سه مدل نزدیک به هم، ساعت کار مستقیم معمولا منصفانه ترین معیار است.
آموزش گام به گام محاسبه بهای تمام شده محصول#
اول دوره را مشخص کنید. برای بیشتر کارگاه های کوچک یک ماه بهترین انتخاب است، چون حقوق و قبض ها هم ماهانه اند و عددها راحت کنار هم می نشینند. بعد به ترتیب مواد، دستمزد و سربار را جمع می کنید و آخر سر موجودی و ضایعات را اصلاح می کنید.
محاسبه هزینه مواد اولیه مصرفی#
مواد مصرفی با مواد خریداری شده یکی نیست و این رایج ترین اشتباه کل محاسبه است. کسی که این ماه دو برابر نیازش چرم خریده، اگر کل خرید را پای تولید همین ماه بنویسد، کیف های این ماه را خیلی گران حساب کرده و کیف های ماه بعد را مفت.
مواد مصرفی = موجودی مواد اول دوره + خرید طی دوره − موجودی مواد پایان دوره
موجودی پایان دوره فقط با شمارش به دست می آید. آخر ماه یک ساعت وقت بگذارید و چرم و یراق باقی مانده را بشمارید یا وزن کنید. اگر کسی در کارگاه مسئول ورود و خروج مواد است، این کار را به او بسپارید. در مطلب انباردار و وظایف او دیده اید که این نقش در یک کسب و کار کوچک چه کارهایی را پوشش می دهد.
قیمت مواد هم فقط مبلغ فاکتور نیست. کرایه آوردن چرم تا کارگاه و هزینه ترخیص اگر جنس وارداتی است، جزو قیمت مواد حساب می شوند. اگر یک جنس را چند بار با قیمت های مختلف خریده اید، ساده ترین راه برای کارگاه کوچک میانگین موزون است: کل مبلغ خریدها را بر کل مقدار تقسیم کنید.
محاسبه دستمزد مستقیم و سربار تولید#
برای دستمزد، فیش حقوق ماه را بردارید و برای هر کارگر تولید چهار رقم را جمع بزنید: حقوق و مزایا، سهم بیمه کارفرما، یک دوازدهم عیدی و پاداش سالانه و یک دوازدهم سنوات. دو قلم آخر را هر ماه کنار بگذارید، نه فقط در اسفند. وگرنه کیف های اسفند ناگهان گران از آب درمی آیند و کیف های بقیه سال ارزان تر از واقع.
مزد پایه و مزایای قانونی هر سال عوض می شوند و حساب کردن با رقم سال قبل دستمزد هر محصول را کم نشان می دهد. رقم های امسال را با جدول در مطلب حداقل حقوق کارگران ۱۴۰۵ ببینید.
سربار را با یک فهرست ماهانه جمع کنید: اجاره، برق و گاز و آب کارگاه، استهلاک دستگاه ها، تعمیرات، مواد غیرمستقیم و حقوق کسانی که کمک می کنند اما خودشان تولید نمی کنند. استهلاک را بیشتر کارگاه ها جا می اندازند. چرخ صنعتی ۱۸۰ میلیون تومانی که ۵ سال کار می کند، ماهی ۳ میلیون تومان از ارزشش کم می شود و این ۳ میلیون باید در قیمت کیف ها باشد.
اگر کارگاه و دفتر یا مغازه در یک ساختمان اند، اجاره و قبض ها را به نسبت متراژ تقسیم کنید و فقط سهم کارگاه را به سربار ببرید. سرپرستی که گاهی پشت چرخ هم می نشیند را هم می توانید به نسبت ساعت تقسیم کنید، اما در کارگاه کوچک گذاشتن کل حقوقش در سربار ساده تر است و نتیجه را چندان عوض نمی کند.
ماه های کم کار یک حساب جدا دارند. اگر سفارش کم بوده و نصف ماه دستگاه ها خاموش مانده اند، کل اجاره را روی تعداد کم کیف های همان ماه نریزید. استاندارد شماره ۸ می گوید سربار ثابت بر اساس ظرفیت عادی تقسیم شود و سهم ظرفیت بلااستفاده همان دوره هزینه شود. اگر این کار را نکنید قیمت هر کیف در ماه کم کار بالا می رود و ممکن است درست وقتی بازار کساد است، قیمت فروش را بالا ببرید.
محاسبه بهای تمام شده با در نظر گرفتن موجودی و ضایعات#
اینجا دو اصلاح انجام می دهید. اولی کار نیمه تمام است. آخر دوره هر محصولی که شروع شده ولی تمام نشده را بشمارید و هزینه ای که تا آن لحظه رویش رفته را برآورد کنید. برای کیفی که برش خورده اما دوخته نشده، معمولا همه چرم و حدود نصف دستمزد خرج شده است. این مبلغ از هزینه تولید کم می شود و ماه بعد به عنوان موجودی اول دوره برمی گردد.
دومی ضایعات است. هر تولیدی مقداری دورریز طبیعی دارد، مثل لبه های چرم که بعد از برش می ماند یا چند کیفی که دوختشان ایراد پیدا می کند. این ضایعات عادی جزو بهای تمام شده می ماند و روی محصولات سالم پخش می شود. ضایعه ای که از اشتباه کاری، خرابی دستگاه یا جنس معیوب آمده و در شرایط عادی پیش نمی آید را جدا کنید و مستقیم هزینه همان دوره بدانید.
مرز عادی و غیرعادی را از تجربه خودتان تعیین کنید و آن را ثابت نگه دارید. مثلا اگر در شش ماه گذشته به طور متوسط ۵ درصد کیف ها ایراد داشته اند، تا همین حد عادی است و بیشتر از آن جدا می شود. داشتن یک عدد ثابت بهتر از این است که هر ماه بر اساس حس تصمیم بگیرید.
اشتباه در شمارش موجودی فقط قیمت محصول را خراب نمی کند. همین عدد در پایان سال زیر عنوان موجودی کالا در ترازنامه می نشیند و سود سال را هم جا به جا می کند. جای این قلم را کنار بقیه دارایی ها در مطلب ترازنامه و اجزای آن می بینید.
مثال عددی محاسبه بهای تمام شده محصول#
یک کارگاه کیف چرمی با سه کارگر تولید و یک سرپرست را در نظر بگیرید که در آبان ۴۰۰ کیف سالم تحویل داده است. عددها برای مثال انتخاب شده اند. وقتی خودتان حساب می کنید، رقم ها را از فاکتورها و فیش های حقوق خودتان بردارید.
جدول هزینه های تولید یک کارگاه#
همه هزینه های ماه را در یک جدول جمع کنید و جلوی هر کدام بنویسید به کدام گروه تعلق دارد. همین ستون آخر نصف کار است، چون معلوم می کند کدام عدد اصلا وارد محاسبه نمی شود.
| قلم هزینه در آبان | مبلغ (تومان) | گروه |
|---|---|---|
| موجودی چرم و یراق اول ماه | ۴۰٬۰۰۰٬۰۰۰ | مواد |
| خرید چرم و یراق در ماه | ۱۸۰٬۰۰۰٬۰۰۰ | مواد |
| موجودی چرم و یراق آخر ماه | ۳۰٬۰۰۰٬۰۰۰ | مواد |
| یک طاقه چرم خراب شده با برش اشتباه | ۶٬۰۰۰٬۰۰۰ | ضایعه غیرعادی (هزینه دوره) |
| دستمزد سه کارگر با بیمه کارفرما و سهم عیدی و سنوات | ۱۲۰٬۰۰۰٬۰۰۰ | دستمزد مستقیم |
| اجاره کارگاه | ۳۰٬۰۰۰٬۰۰۰ | سربار |
| برق و گاز و آب کارگاه | ۸٬۰۰۰٬۰۰۰ | سربار |
| استهلاک دو چرخ صنعتی | ۶٬۰۰۰٬۰۰۰ | سربار |
| نخ و چسب و مواد غیرمستقیم | ۶٬۰۰۰٬۰۰۰ | سربار |
| حقوق سرپرست کارگاه | ۳۰٬۰۰۰٬۰۰۰ | سربار |
| کیف های نیمه تمام اول ماه | ۲۰٬۰۰۰٬۰۰۰ | کالای در جریان ساخت |
| کیف های نیمه تمام آخر ماه | ۳۰٬۰۰۰٬۰۰۰ | کالای در جریان ساخت |
| تبلیغات اینستاگرام و پورسانت فروش | ۱۵٬۰۰۰٬۰۰۰ | هزینه فروش (هزینه دوره) |
| تعداد کیف سالم تکمیل شده | ۴۰۰ عدد | مبنای تقسیم |
دو ردیف جدول عمدا وارد محاسبه نمی شوند. ۱۵ میلیون تبلیغ و پورسانت هزینه فروش است و ۶ میلیون چرم خراب شده ضایعه غیرعادی. هر دو در صورت سود و زیان آبان هزینه می شوند، اما روی قیمت هر کیف نمی نشینند.
محاسبه بهای تمام شده هر واحد محصول#
با عددهای جدول، محاسبه در پنج قدم تمام می شود:
- مواد مستقیم مصرفی: ۴۰ + ۱۸۰ − ۳۰ = ۱۹۰ میلیون تومان. با کم کردن ۶ میلیون ضایعه غیرعادی ۱۸۴ میلیون می ماند.
- سربار تولید: ۳۰ + ۸ + ۶ + ۶ + ۳۰ = ۸۰ میلیون تومان
- هزینه تولید دوره: ۱۸۴ + ۱۲۰ + ۸۰ = ۳۸۴ میلیون تومان
- بهای تمام شده کالای ساخته شده: ۳۸۴ + ۲۰ − ۳۰ = ۳۷۴ میلیون تومان
- بهای تمام شده هر کیف: ۳۷۴٬۰۰۰٬۰۰۰ ÷ ۴۰۰ = ۹۳۵٬۰۰۰ تومان
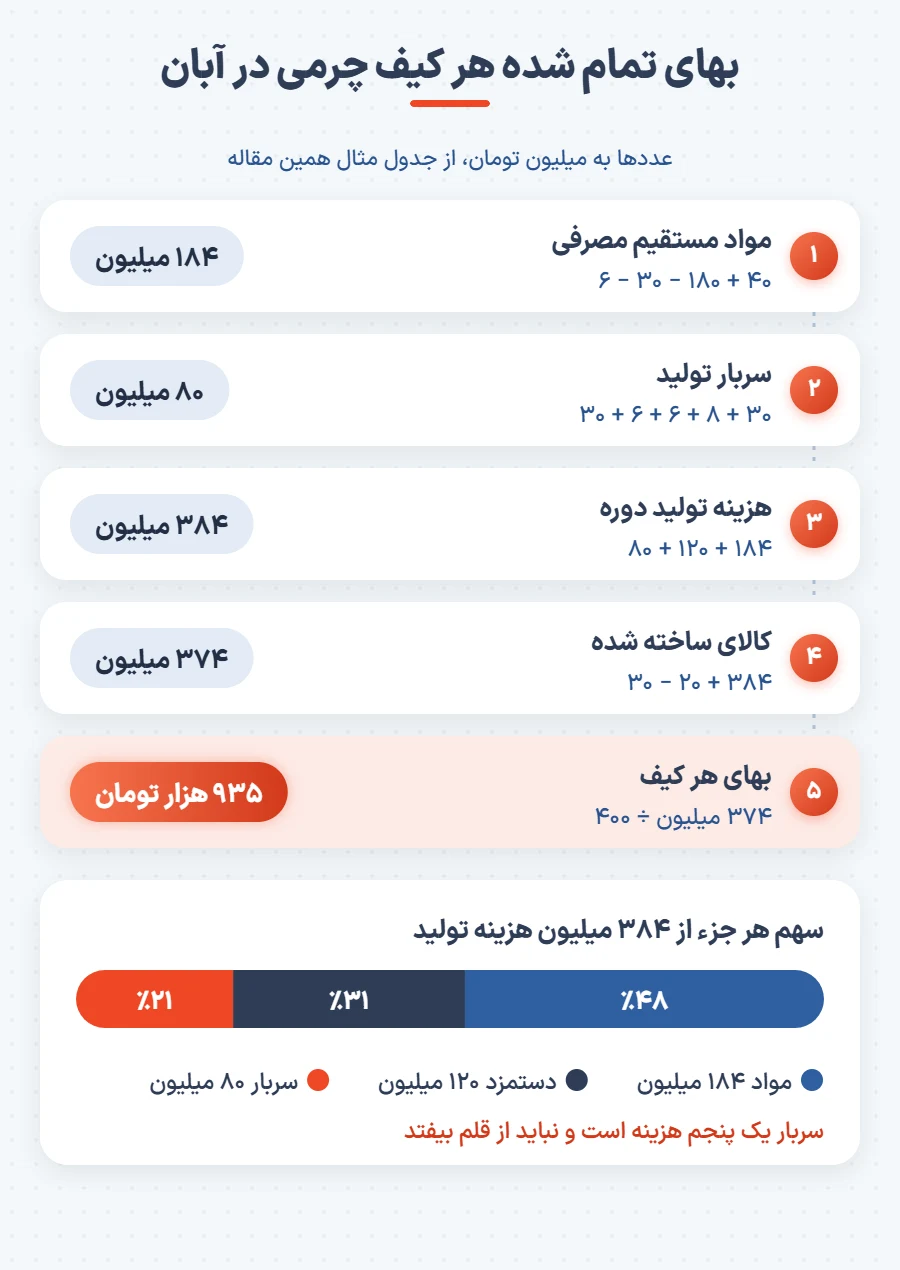
حالا این عدد را کنار قیمت فروش بگذارید. اگر کارگاه هر کیف را ۱٬۲۰۰٬۰۰۰ تومان به مغازه ها می فروشد، در هر کیف ۲۶۵ هزار تومان سود ناخالص دارد. ۱۵ میلیون تبلیغ و پورسانت آبان هم باید از همین سود درآید که سهم هر کیف از آن حدود ۳۷٬۵۰۰ تومان است.
فرض کنید صاحب کارگاه فقط چرم و دستمزد را حساب می کرد. هزینه هر کیف را حدود ۷۶۰ هزار تومان می دید و فکر می کرد فروش ۹۰۰ هزار تومانی هم سود دارد. در واقع با هر کیف ۳۵ هزار تومان ضرر می کرد و تا آخر سال نمی فهمید پول کجا رفته است. سربار در این کارگاه ۲۱ درصد هزینه تولید است، یعنی از هر پنج تومان یک تومانش را همان هزینه هایی می سازند که معمولا فراموش می شوند.
وقتی قیمت فروش را از روی بهای تمام شده درست کردید، فاکتوری که برای مغازه ها می فرستید هم باید همین قیمت را داشته باشد، نه رقمی که از ماه ها پیش در یک فایل قدیمی مانده است. اگر هنوز نرم افزار ندارید و فقط گاهی برای مشتری های عمده فاکتور می زنید، با فاکتور ساز آنلاین چالاک حساب می توانید فاکتور را رایگان در مرورگر یا گوشی بسازید و چاپ کنید.
محاسبه بهای تمام شده محصول در اکسل#
برای کارگاهی که یک یا دو محصول دارد، اکسل کاملا کافی است. یک شیت بسازید که در ستون A عنوان هر قلم و در ستون B مبلغ ماه را داشته باشد. فرمول ها را یک بار می نویسید و از آن به بعد فقط عددهای ورودی را عوض می کنید.
| خانه | عنوان در ستون A | محتوای ستون B |
|---|---|---|
| B2 | موجودی مواد اول دوره | عدد ورودی |
| B3 | خرید مواد در دوره | عدد ورودی |
| B4 | موجودی مواد پایان دوره | عدد ورودی |
| B5 | ضایعه غیرعادی | عدد ورودی |
| B6 | مواد مستقیم مصرفی | =B2+B3-B4-B5 |
| B7 | دستمزد مستقیم | عدد ورودی |
| B8 | سربار تولید | =SUM(D2:D10) |
| B9 | هزینه تولید دوره | =B6+B7+B8 |
| B10 | کالای در جریان ساخت اول دوره | عدد ورودی |
| B11 | کالای در جریان ساخت پایان دوره | عدد ورودی |
| B12 | بهای تمام شده کالای ساخته شده | =B9+B10-B11 |
| B13 | تعداد محصول سالم | عدد ورودی |
| B14 | بهای تمام شده هر واحد | =B12/B13 |
اقلام سربار را جدا در ستون های C و D بنویسید، عنوان در C و مبلغ در D. به این ترتیب هر ماه می بینید کدام قلم بالا رفته و فرمول B8 همه را جمع می زند. خانه های ورودی را رنگی کنید و بقیه شیت را از منوی Review و گزینه Protect Sheet قفل کنید تا کسی فرمولی را اشتباهی پاک نکند.
برای هر ماه یک کپی از شیت بگیرید و اسم ماه را رویش بگذارید. بعد از چند ماه یک شیت خلاصه بسازید که خانه B14 همه ماه ها را کنار هم نشان دهد. بالا رفتن ناگهانی این عدد اولین نشانه این است که جایی خرجی از کنترل خارج شده است.
اکسل یک محدودیت جدی دارد: نمی داند امروز چقدر چرم از انبار بیرون رفته. همه چیز به کسی بستگی دارد که آخر ماه عددها را از فاکتورها و برگه شمارش وارد می کند و هر جا یک فاکتور جا بماند، بهای تمام شده هم اشتباه درمی آید.
این محدودیت برای فروشگاه های پرقلم جدی تر است. سوپرمارکتی که جنس را کارتنی از شرکت های پخش می خرد و تکی می فروشد و قیمت خرید صدها قلمش هر چند هفته عوض می شود، عملا نمی تواند سود هر کالا را در اکسل دنبال کند. در نرم افزار حسابداری سوپر مارکت برای هر کالا دو واحد کارتن و عدد تعریف می شود و گزارش پرفروش ترین و پرسودترین کالاها را هم دارید.
اشتباهات رایج در محاسبه بهای تمام شده محصول#
اگر فقط یک اشتباه را درست کنید، این باشد که سربار را صفر نگیرید. در مثال کیف چرمی دیدید که همین یک قلم کیفی را که سودده به نظر می رسید به کالای ضررده تبدیل کرد. بقیه اشتباه های پرتکرار را در بخش های قبل دیدید و تصویر زیر همه را کنار هم گذاشته تا هر بار قبل از محاسبه از رویش رد شوید.
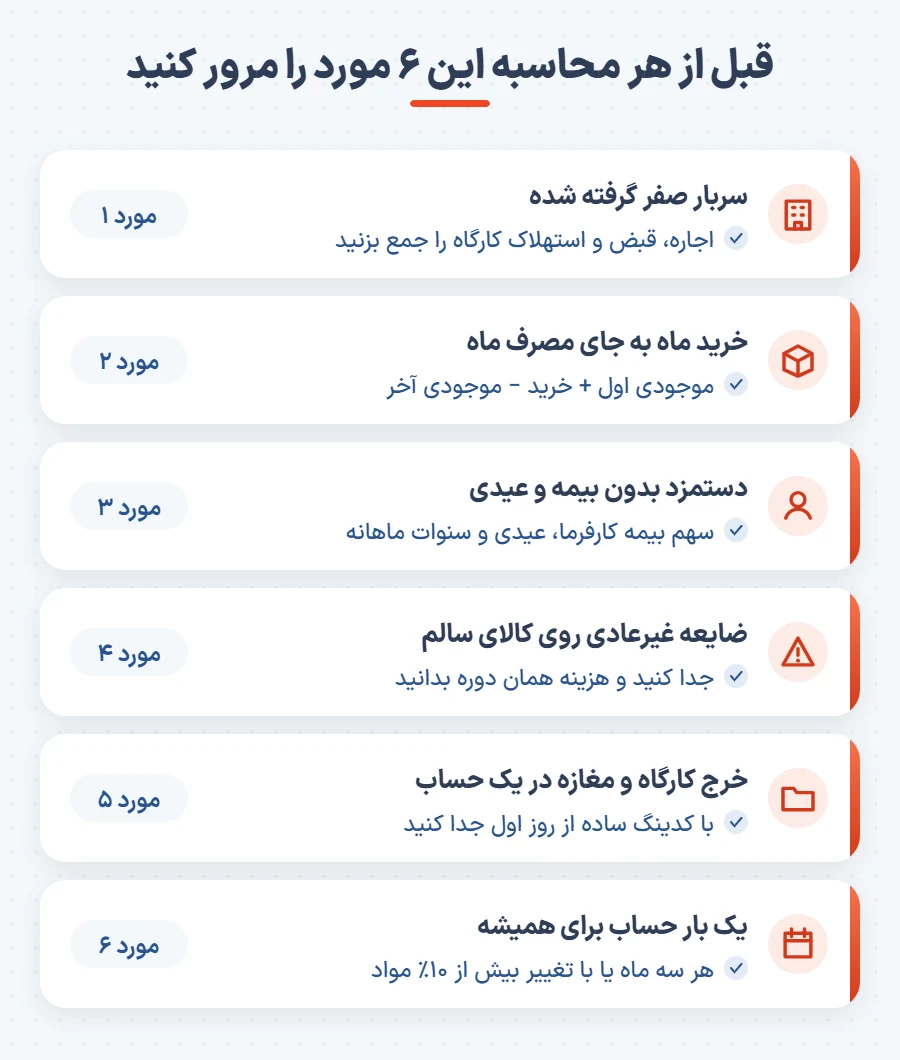
یک اشتباه دیگر از ثبت روزانه شروع می شود. وقتی همه خرج ها در یک دفتر یا یک حساب بانکی ثبت می شوند، آخر ماه نمی شود فهمید قبض برق مال کارگاه بوده یا مغازه. یک کدینگ ساده که هزینه های تولید، اداری و فروش را از روز اول جدا کند این مشکل را از ریشه حل می کند. نحوه چیدنش را با نمونه در مطلب کدینگ حسابداری آورده ایم.
اشتباه بعدی این است که بهای تمام شده را یک بار حساب کنید و سال ها با همان قیمت بفروشید. قیمت چرم در یک سال چند بار عوض می شود و عددی که فروردین درآورده اید در آبان دیگر معتبر نیست. دست کم هر سه ماه یک بار، و هر بار که قیمت ماده اصلی بیش از ۱۰ درصد تغییر کرد، دوباره حساب کنید.
آخری به قیمت گذاری برمی گردد. برای حسابداری، قیمت واقعی خرید مواد ملاک است. اما وقتی قیمت فروش را تعیین می کنید، به قیمت امروز مواد نگاه کنید، چون برای ساختن کیف بعدی باید چرم را با قیمت امروز بخرید. کسی که با چرم ارزان شش ماه پیش قیمت می دهد، با فروش هر کیف سرمایه اش کوچک تر می شود.
چگونه بهای تمام شده محصول را کاهش دهیم؟#
از بزرگ ترین سهم شروع کنید، چون ۵ درصد صرفه جویی در آن بیشتر از نصف کردن یک قلم کوچک اثر دارد. در کارگاه کیف چرمی مواد ۴۸ درصد هزینه تولید است و اولین جای کار همین جاست. چیدن الگوها روی چرم طوری که لبه کمتری بماند، گاهی چند درصد مصرف را پایین می آورد بدون اینکه ریالی خرج کنید.
خرید عمده تر از تامین کننده هم قیمت مواد را پایین می آورد، اما فقط وقتی به صرفه است که پولتان ماه ها در انبار نخوابد. اگر برای خرید یک باره چرم شش ماه وام گرفته اید، سود وام می تواند کل تخفیف را بخورد. حساب کنید تخفیف از هزینه پولی که در انبار می ماند بیشتر است یا نه.
دستمزد را معمولا با کم کردن حقوق پایین نمی آورند، با کم کردن زمان بیکاری پایین می آورند. چرخکاری که نیم ساعت منتظر برش می ماند همان دستمزد را می گیرد ولی کیف کمتری می دوزد. کار را طوری بچینید که برش همیشه یک روز جلوتر از دوخت باشد.
سربار ثابت با تولید بیشتر سهم کمتری از هر واحد می شود. اجاره ۳۰ میلیونی روی ۴۰۰ کیف ۷۵ هزار تومان در هر کیف است و روی ۵۰۰ کیف ۶۰ هزار تومان. پس گاهی بهترین راه کاهش بهای تمام شده فروش بیشتر با همان کارگاه است، نه صرفه جویی در قبض برق.
ضایعات را هم ماهانه یادداشت کنید و علتش را کنارش بنویسید. بعد از سه ماه معمولا معلوم می شود بیشتر خرابی ها از یک دستگاه یا یک مرحله کار است و درست کردن همان یک جا بیشتر از هر برنامه کلی جواب می دهد.
نقش نرم افزار حسابداری در محاسبه بهای تمام شده محصول#
عیب اصلی محاسبه دستی این است که فقط آخر ماه انجام می شود. تا بفهمید هزینه هر کیف بالا رفته، یک ماه با قیمت قدیمی فروخته اید.
در نسخه های پیشرفته و شبکه چالاک حساب، مواد اولیه و محصولات تولیدی جدا انبارداری می شوند، تولید روزانه ثبت می شود و بهای تمام شده محصولات خودکار محاسبه می شود. یعنی به جای اینکه آخر ماه مصرف را از روی فاکتورها بازسازی کنید، عدد همیشه جلوی چشمتان است. نسخه پایه این امکانات تولید را ندارد و برای فروش و انبار کالای آماده مناسب است.
یک شرکت تولیدی کوچک مواد می خرد، محصول می سازد و برای مشتری هایش فاکتور رسمی صادر می کند که باید به سامانه مودیان برود. اگر این سه کار در سه جای مختلف ثبت شوند، عددها هیچ وقت با هم نمی خوانند. نرم افزار حسابداری شرکتی چالاک حساب خرید، تولید، فاکتور رسمی و گزارش سود و زیان را در یک سیستم کنار هم دارد.
نرم افزار جای فهمیدن را نمی گیرد. اگر سربار را تعریف نکنید یا دستمزد را بدون بیمه وارد کنید، همان عدد ناقص را فقط سریع تر و مرتب تر نشانتان می دهد. دسته بندی هزینه هایی که در این مطلب دیدید باید قبل از نرم افزار در ذهن خودتان درست باشد.
اگر تولیدی و فروشگاه را با هم دارید، مثلا لباس را خودتان می دوزید و در مغازه خودتان می فروشید، بهای تمام شده باید از کارگاه تا قفسه مغازه دنبال شود. نرم افزار حسابداری پوشاک در نسخه پیشرفته هم امکانات تولید را دارد و هم فروش و موجودی مغازه را.
جمع بندی#
همین امروز فاکتورهای خرید و فیش های حقوق ماه گذشته را بردارید و جدول بخش مثال عددی را با رقم های خودتان پر کنید. سربار و استهلاک را جا نیندازید و ضایعه غیرعادی و هزینه فروش را بیرون نگه دارید. عددی که به دست می آید را کنار قیمت فروش فعلی بگذارید. اگر فاصله کمتر از انتظارتان بود، قبل از هر تخفیف تازه ای قیمت را بازبینی کنید. اگر هم دیدید جمع کردن این عددها هر ماه از دستتان در می رود، نسخه مناسب صنف خودتان را در لیست کامل نرم افزارهای حسابداری پیدا کنید.