 چالاک حساب را به منابع منتخب در گوگل اضافه کن
فاکتور خرید روی میز است، رسید واریز مشتری در گوشی است و چند قبض هم ته کشو مانده است. همه این کاغذها یک روز باید جایی در حساب های شما ثبت شوند. جایی که این اتفاق می افتد سند حسابداری است. اگر سند درست زده نشود، هیچ گزارشی که بعدا از دفاتر بیرون می آید قابل اعتماد نیست.
در این مقاله می بینید سند حسابداری از چه بخش هایی ساخته می شود، چه انواعی دارد و چطور یک رویداد مالی را قدم به قدم به سند تبدیل کنید. چند نمونه واقعی از خرید، فروش و دریافت و پرداخت هم آورده ایم تا وقتی خودتان پشت نرم افزار نشستید، بدانید هر عدد کجا می رود.
سند حسابداری چیست؟#
سند حسابداری برگه ای است که یک رویداد مالی را به زبان حسابداری ثبت می کند. یعنی می گوید چه اتفاقی افتاده، چه تاریخی، چه مبلغی و کدام حساب ها بدهکار و کدام بستانکار شده اند. خرید یک پرینتر، فروش نسیه به مشتری و پرداخت اجاره مغازه هر کدام یک سند لازم دارند.
حسابدارها به این کار «سند زدن» می گویند. پایه آن هم یک قاعده ساده است. هر رویداد دست کم روی دو حساب اثر می گذارد و جمع بدهکار سند همیشه با جمع بستانکار آن برابر است. وقتی پرینتر را نقدی می خرید، اثاثه شما زیاد می شود و پول صندوق به همان اندازه کم می شود. سند فقط همین دو طرف را کنار هم می نویسد.
اگر کلمه هایی مثل معین، تفصیلی یا مانده حساب برایتان هنوز آشنا نیست، مرور اصطلاحات حسابداری خواندن ادامه این مقاله را خیلی راحت تر می کند.
سند حسابداری چه کاربردی دارد؟#
کاربرد اصلی سند این است که هر عددی در گزارش های مالی شما یک ریشه قابل پیگیری داشته باشد. اقلام سندها به دفتر روزنامه و دفتر کل منتقل می شوند، از دفتر کل تراز آزمایشی بیرون می آید و در نهایت صورت های مالی ساخته می شوند. اگر سند غلط باشد، همان غلط تا آخر این مسیر می رود.
فایده عملی دیگرش پیدا کردن جواب سوال هاست. شش ماه بعد که می خواهید بدانید چرا مانده حساب یک مشتری با حساب خودش نمی خواند، شماره سند و شرح آن شما را مستقیم به فاکتور و رسید مربوط می رساند. بدون سند باید کل دفتر را ورق بزنید.
سند ها همچنین مدرک شما در برابر ممیز مالیاتی و حسابرس هستند. هزینه ای که سند و مدرک ندارد، معمولا در رسیدگی پذیرفته نمی شود و سود مشمول مالیات شما را بالا می برد. وقتی همه سندهای یک سال بسته شوند، حاصل کار در ترازنامه دیده می شود و تصویر دارایی ها و بدهی های کسب و کار شما را نشان می دهد.
اجزای سند حسابداری چیست؟#
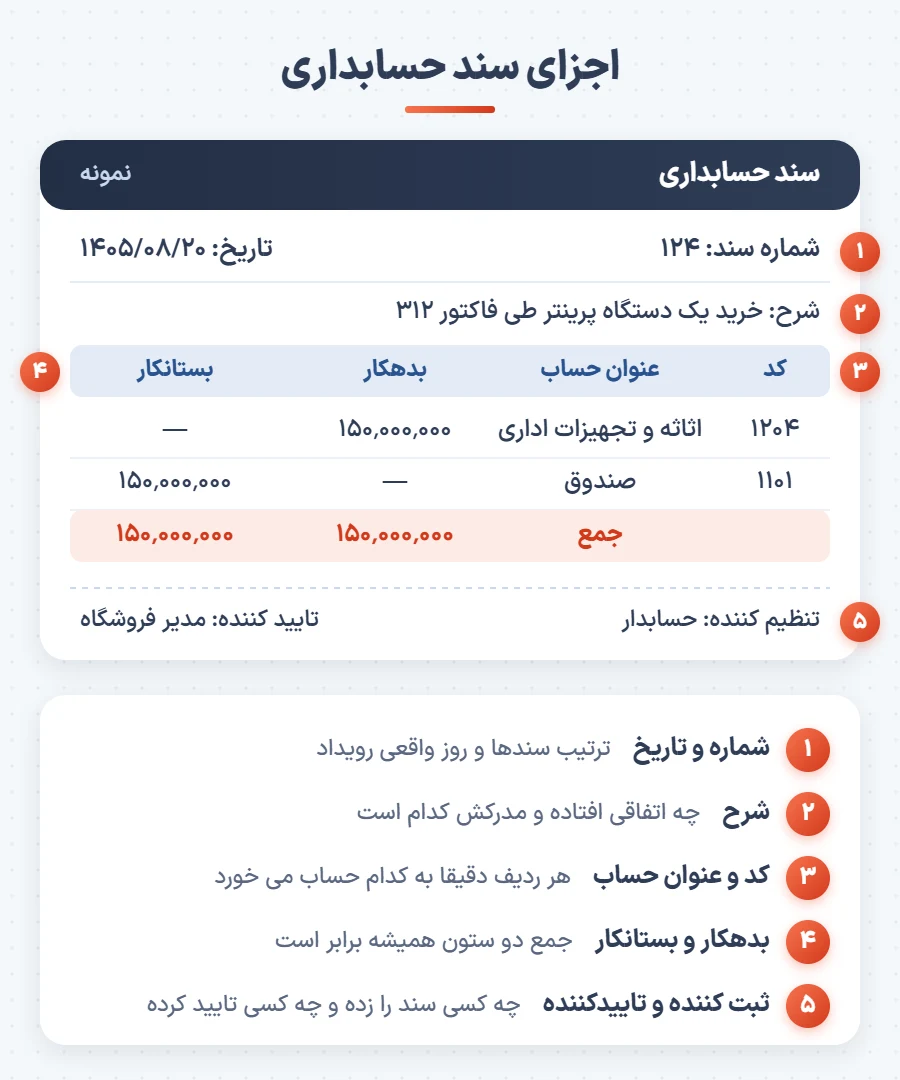
یک سند کامل پنج بخش دارد. بعضی از آن ها را نرم افزار خودش پر می کند و بعضی را فقط شما می توانید درست بنویسید. تصویر زیر یک سند نمونه را با همین پنج بخش نشان می دهد.
شماره و تاریخ سند حسابداری#
شماره سند باید پشت سر هم و بدون جاافتادگی باشد. اگر سند ۱۲۵ بعد از ۱۲۳ آمده باشد، اولین سوال حسابرس این است که ۱۲۴ کجاست. نرم افزارها شماره را خودکار می دهند و همین یکی از دلایلی است که سند دستی کم کم کنار رفته است.
تاریخ سند باید تاریخ وقوع رویداد باشد، نه روزی که شما فرصت ثبت آن را پیدا کرده اید. فاکتوری که ۲۸ اسفند صادر شده و شما فروردین ثبتش می کنید، اگر با تاریخ فروردین ثبت شود سود هر دو سال را جابه جا می کند.
شرح سند و اطلاعات رویداد مالی#
شرح سند را برای کسی بنویسید که یک سال بعد آن را می خواند و هیچ چیز از ماجرا یادش نیست. «خرید کالا» شرح کافی نیست. «خرید ۵۰ کارتن روغن از پخش البرز طی فاکتور ۴۸۲۱» همان آدم را بدون زحمت به مدرک می رساند. شماره فاکتور، نام طرف حساب و نوع کالا یا خدمت سه چیزی هستند که تقریبا در هر شرحی به کارتان می آیند.
کد و عنوان حساب ها#
هر ردیف سند به یک حساب مشخص می خورد و هر حساب یک کد دارد. کدینگ حساب ها معمولا سه سطح دارد. سطح کل مثل «دارایی های جاری»، سطح معین مثل «حساب های دریافتنی» و سطح تفصیلی مثل نام یک مشتری خاص.
اگر سند را فقط تا سطح معین بزنید، می دانید جمعا چقدر طلب دارید ولی نمی دانید از چه کسی. برای حساب های اشخاص، بانک ها و صندوق ها همیشه تا سطح تفصیلی بروید.
ستون بدهکار و بستانکار#
هر ردیف سند مبلغش را یا در ستون بدهکار می نویسد یا در ستون بستانکار، هیچ وقت هر دو. قاعده کلی این است که افزایش دارایی و هزینه بدهکار می شود و افزایش بدهی، سرمایه و درآمد بستانکار. کاهش هر کدام هم دقیقا برعکس است.
برای بیشتر کسانی که تازه شروع کرده اند، سخت ترین قسمت سند همین تشخیص است. اگر هنوز برایتان روشن نیست چرا واریز پول به بانک، حساب بانک را بدهکار می کند، توضیح کامل آن را در مقاله بدهکار و بستانکار در حسابداری چیست با مثال آورده ایم.
اطلاعات ثبت کننده و تاییدکننده سند#
پایین سند نام کسی که آن را تنظیم کرده و کسی که آن را تایید کرده می آید. در شرکت های کوچک گاهی هر دو یک نفرند، اما بهتر است تایید با مدیر یا صاحب کسب و کار باشد. نتیجه این جدایی ساده است. اشتباه یا سوءاستفاده یک نفر قبل از رسیدن به دفاتر دیده می شود.
انواع سند حسابداری کدامند؟#
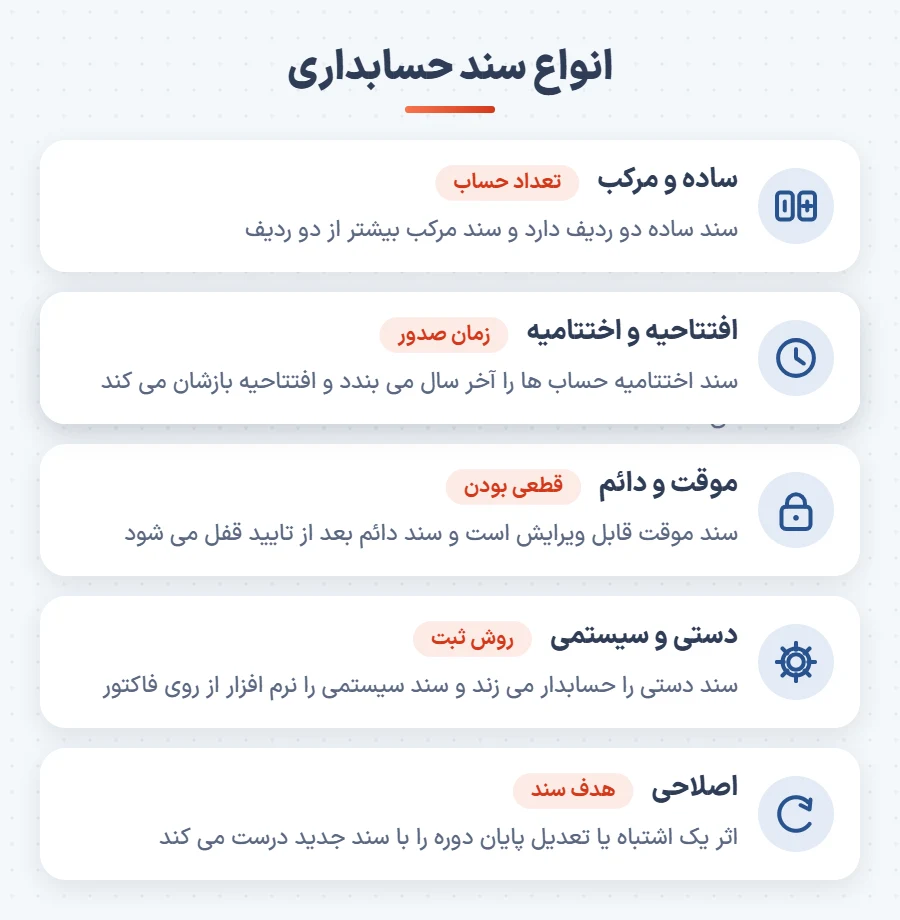
سندها را از چند زاویه دسته بندی می کنند. از نظر تعداد حساب، از نظر زمان صدور در سال مالی، از نظر قطعی بودن، از نظر روش ثبت و از نظر هدف. در عمل یک سند می تواند هم مرکب باشد، هم سیستمی و هم دائم. پس این ها دسته های جدا از هم نیستند و هر کدام یک ویژگی سند را توصیف می کنند.
سند حسابداری ساده و مرکب#
سند ساده فقط دو ردیف دارد. یک حساب بدهکار و یک حساب بستانکار. خرید نقدی یک قلم کالا یا واریز پول صندوق به بانک نمونه های رایج آن هستند.
سند مرکب بیش از دو ردیف دارد. وقتی بخشی از خرید را نقد و بقیه را نسیه می دهید، یا چند هزینه را با یک پرداخت تسویه می کنید، سند مرکب می شود. تعداد ردیف ها هر چقدر باشد، جمع دو ستون باید برابر بماند.
سند افتتاحیه و اختتامیه#
سند اختتامیه آخرین سند هر سال مالی است. بعد از بستن حساب های موقت مثل درآمد و هزینه، مانده حساب های دائمی مثل بانک، موجودی کالا، طلب ها و بدهی ها با این سند صفر می شوند. سند افتتاحیه اولین سند سال بعد است و همان مانده ها را دوباره در حساب ها باز می کند.
به همین دلیل سند افتتاحیه هر سال باید دقیقا قرینه سند اختتامیه سال قبل باشد. اگر یک ریال اختلاف داشته باشند، یعنی وسط کار چیزی گم شده است. اینکه سال مالی شما از کی شروع می شود و بستن حساب ها چه ترتیبی دارد را در مقاله سال مالی چیست توضیح داده ایم.
سند حسابداری موقت و دائم#
سند موقت سندی است که ثبت شده ولی هنوز قطعی نشده است. می توانید آن را ویرایش کنید و معمولا منتظر بررسی یا تایید است. سند دائم بعد از تایید نهایی قفل می شود و دیگر قابل تغییر نیست.
بیشتر نرم افزارها همین دو وضعیت را دارند. توصیه ما این است که سندهای هر ماه را تا آخر همان ماه بررسی و دائم کنید. سندی که ماه ها موقت بماند، بالاخره یک نفر بی خبر تغییرش می دهد.
سند حسابداری دستی و سیستمی#
سند دستی را حسابدار خودش تنظیم می کند. روی کاغذ یا در بخش ثبت سند نرم افزار. سند سیستمی را نرم افزار از روی عملیات دیگر می سازد. مثلا وقتی فاکتور فروش صادر می کنید، سند فروش پشت صحنه زده می شود.
برای فروشگاهی که روزی صدها قلم کالا می فروشد، سند دستی برای هر فروش اصلا شدنی نیست. حسابدار چنین مغازه ای بیشتر وقتش را روی کنترل سندها می گذارد تا نوشتن آن ها، و فروش ها باید از همان صندوق و بارکدخوان مستقیم به حساب ها برسند. نرم افزار حسابداری سوپر مارکت برای همین طراحی شده که هر فروش در لحظه صدور فاکتور ثبت شود و کسی مجبور نباشد شب آن را دوباره وارد کند.
سند حسابداری اصلاحی#
سند اصلاحی برای درست کردن یک اشتباه یا تعدیل یک حساب زده می شود. وقتی سند دائم شده است، نمی توانید آن را پاک یا ویرایش کنید. باید یک سند جدید بزنید که اثر اشتباه را خنثی کند و در شرحش به شماره سند اصلی اشاره کنید.
سندهای پایان دوره مثل ثبت استهلاک، تعدیل پیش پرداخت اجاره یا شناسایی هزینه های معوق هم در همین دسته قرار می گیرند. این سندها قبل از اختتامیه زده می شوند تا سود سال درست محاسبه شود.
آموزش ثبت سند حسابداری به صورت مرحله به مرحله#
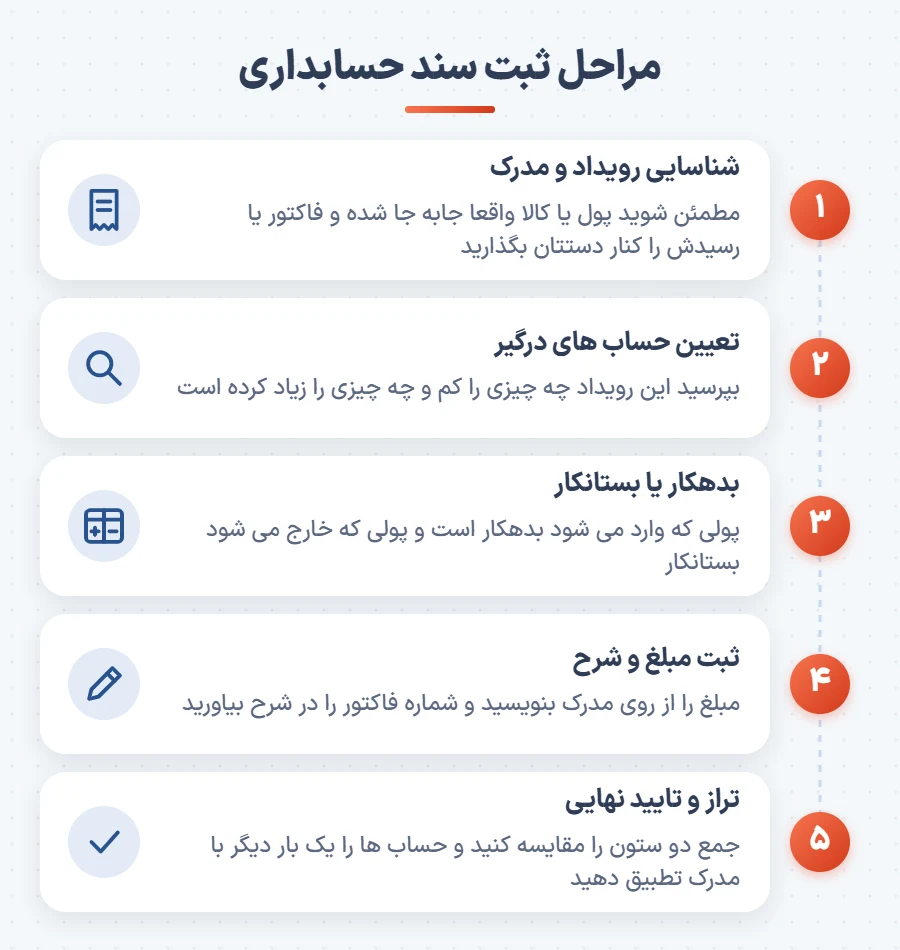
ثبت هر سند، چه ساده باشد چه مرکب، همین پنج مرحله را دارد. ترتیب آن هم مهم است. کسی که اول عدد را وارد می کند و بعد تازه سراغ پیدا کردن حساب درست می رود، معمولا وسط کار گیر می افتد.
شناسایی رویداد مالی و جمع آوری اسناد مثبته#
اول مطمئن شوید چیزی که می خواهید ثبت کنید واقعا یک رویداد مالی است. سفارشی که مشتری تلفنی داده هنوز رویداد مالی نیست. وقتی کالا تحویل شد یا پول جابه جا شد، رویداد اتفاق افتاده است.
بعد مدرکش را کنار دستتان بگذارید. فاکتور، رسید بانکی، قبض یا قرارداد. اگر فروشنده فاکتور درست و حسابی نمی دهد و همه چیز با یک برگه دست نویس رد و بدل می شود، استفاده از یک نمونه فاکتور رسمی حداقل مدرک سمت خودتان را کامل می کند.
تعیین حساب های مرتبط با رویداد مالی#
از خودتان بپرسید این رویداد چه چیزی را کم و چه چیزی را زیاد کرد. خرید نسیه کالا موجودی یا خرید کالا را زیاد می کند و بدهی به فروشنده را هم. پس دو حساب درگیر است و هر دو را در کدینگ پیدا کنید.
تشخیص بدهکار و بستانکار بودن حساب ها#
حالا برای هر حساب تصمیم بگیرید در کدام ستون بنشیند. خرید کالا یک هزینه یا دارایی است که زیاد شده، پس بدهکار. بدهی به فروشنده زیاد شده، پس بستانکار. اگر در این مرحله شک دارید، حساب صندوق یا بانک را مبنا بگیرید. پولی که وارد می شود بدهکار است و پولی که خارج می شود بستانکار. بیشتر اوقات طرف دیگر خودش معلوم می شود.
ثبت مبلغ و شرح سند حسابداری#
مبلغ را دقیقا از روی مدرک بنویسید، نه از روی حافظه یا عدد گرد شده. اگر فاکتور مالیات بر ارزش افزوده دارد، آن بخش را جدا در حساب خودش ثبت کنید. شرح را همان موقع بنویسید که مدرک جلوی چشمتان است. هر چه دیرتر بنویسید، شرح کلی تر و کم فایده تر می شود.
بررسی تراز بودن و تایید نهایی سند#
جمع ستون بدهکار و بستانکار را مقایسه کنید. نرم افزارها سند ناتراز را ذخیره نمی کنند، اما تراز بودن فقط یعنی جمع ها برابرند. سندی که عدد درست را به حساب غلط زده باشد هم کاملا تراز است. پس یک بار هم حساب ها و تفصیلی ها را با مدرک تطبیق دهید و بعد سند را برای تایید بفرستید.
نمونه ثبت سند حسابداری با مثال#
مبلغ های نمونه های زیر به ریال هستند و برای یک فروشگاه فرضی نوشته شده اند. نام حساب ها هم همان نام هایی است که در بیشتر کدینگ های رایج می بینید.
نمونه سند حسابداری ساده#
فروشگاه یک پرینتر به مبلغ ۱۵۰٬۰۰۰٬۰۰۰ ریال نقدی از صندوق خریده است. اثاثه اداری زیاد شده و صندوق کم شده است.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| اثاثه و تجهیزات اداری | ۱۵۰٬۰۰۰٬۰۰۰ | |
| صندوق | ۱۵۰٬۰۰۰٬۰۰۰ | |
| جمع | ۱۵۰٬۰۰۰٬۰۰۰ | ۱۵۰٬۰۰۰٬۰۰۰ |
شرح پیشنهادی: «خرید یک دستگاه پرینتر برای دفتر فروشگاه طی فاکتور ۳۱۲». پرینتر هزینه نیست چون چند سال از آن استفاده می کنید. به همین دلیل در حساب دارایی ثبت می شود و بعدا هر سال بخشی از آن به عنوان استهلاک هزینه می شود.
نمونه سند حسابداری مرکب#
آخر ماه اجاره مغازه ۸۰٬۰۰۰٬۰۰۰ ریال و قبض برق ۶٬۰۰۰٬۰۰۰ ریال پرداخت شده است. ۵۰٬۰۰۰٬۰۰۰ ریال از حساب بانک و بقیه از صندوق.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه اجاره | ۸۰٬۰۰۰٬۰۰۰ | |
| هزینه آب و برق | ۶٬۰۰۰٬۰۰۰ | |
| بانک | ۵۰٬۰۰۰٬۰۰۰ | |
| صندوق | ۳۶٬۰۰۰٬۰۰۰ | |
| جمع | ۸۶٬۰۰۰٬۰۰۰ | ۸۶٬۰۰۰٬۰۰۰ |
این ها را می شد در دو سند ساده هم ثبت کرد. اما وقتی یک پرداخت چند هزینه را با هم تسویه می کند، سند مرکب ردیابی را ساده تر می کند. همه چیز با یک شماره سند پیدا می شود.
نمونه ثبت سند حسابداری خرید کالا#
فروشگاه از پخش البرز کالا به مبلغ ۲۰۰٬۰۰۰٬۰۰۰ ریال خریده است. ۱۲۰٬۰۰۰٬۰۰۰ ریال را همان روز از بانک پرداخت کرده و ۸۰٬۰۰۰٬۰۰۰ ریال را نسیه گذاشته است.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| خرید کالا | ۲۰۰٬۰۰۰٬۰۰۰ | |
| بانک | ۱۲۰٬۰۰۰٬۰۰۰ | |
| حساب های پرداختنی (پخش البرز) | ۸۰٬۰۰۰٬۰۰۰ | |
| جمع | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۰۰٬۰۰۰٬۰۰۰ |
اگر موجودی را به روش دائمی نگه می دارید، به جای «خرید کالا» حساب «موجودی کالا» بدهکار می شود. سطر بستانکار هم حتما با تفصیلی همان فروشنده ثبت شود تا بدانید ۸۰ میلیون را به چه کسی بدهکارید.
اگر فاکتور خرید رسمی است و مالیات بر ارزش افزوده دارد، مبلغ مالیات را در یک ردیف جدا با عنوان مالیات بر ارزش افزوده خرید ثبت کنید. این مبلغ هزینه شما نیست و می تواند از مالیاتی که بابت فروش می دهید کم شود. شرایط آن را در مقاله اعتبار مالیاتی چیست و چطور از صورتحساب خرید استفاده کنیم توضیح داده ایم.
نمونه ثبت سند حسابداری فروش کالا#
فروشگاه به یک مشتری عمده، فروشگاه نیک، کالایی به مبلغ ۳۰۰٬۰۰۰٬۰۰۰ ریال نسیه فروخته است. طلب فروشگاه زیاد شده و درآمد فروش هم.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| حساب های دریافتنی (فروشگاه نیک) | ۳۰۰٬۰۰۰٬۰۰۰ | |
| فروش کالا | ۳۰۰٬۰۰۰٬۰۰۰ | |
| جمع | ۳۰۰٬۰۰۰٬۰۰۰ | ۳۰۰٬۰۰۰٬۰۰۰ |
در روش دائمی یک سند دیگر هم لازم است. بهای تمام شده کالای فروش رفته بدهکار و موجودی کالا بستانکار، به اندازه قیمت خرید همان کالاها. خیلی ها این سند دوم را فراموش می کنند و آخر سال موجودی دفاتر با انبار نمی خواند.
کسب و کاری که بیشتر فروشش نسیه و به چند ده مشتری ثابت است، باید مانده هر مشتری را جدا ببیند و سررسید طلب ها را دنبال کند. ثبت فاکتورها در یک نرم افزار حسابداری عمده فروشی کار را یک جا انجام می دهد. فاکتور ثبت می شود و مانده بدهکاری هر مشتری همان لحظه در گزارش مشتریان دیده می شود.
نمونه ثبت سند دریافت و پرداخت وجه#
فروشگاه نیک ۱۰۰٬۰۰۰٬۰۰۰ ریال از بدهی اش را به حساب بانکی فروشگاه واریز کرده است. پول وارد بانک شده و طلب از مشتری کم شده است.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۰۰٬۰۰۰٬۰۰۰ | |
| حساب های دریافتنی (فروشگاه نیک) | ۱۰۰٬۰۰۰٬۰۰۰ |
حالا طرف دیگر ماجرا. فروشگاه بدهی ۸۰ میلیونی به پخش البرز را با یک چک یک ماهه پرداخت کرده است. چون پول هنوز از حساب خارج نشده، به جای بانک حساب اسناد پرداختنی بستانکار می شود.
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| حساب های پرداختنی (پخش البرز) | ۸۰٬۰۰۰٬۰۰۰ | |
| اسناد پرداختنی | ۸۰٬۰۰۰٬۰۰۰ |
روزی که چک پاس می شود، یک سند دیگر می زنید که اسناد پرداختنی را بدهکار و بانک را بستانکار می کند. اگر هر ماه چند چک با سررسیدهای مختلف دارید، پیگیری این سند دوم با حافظه شدنی نیست. روش کنترل آن را در مقاله مدیریت چک و اقساط آورده ایم.
ثبت سند حسابداری در نرم افزار چگونه انجام می شود؟#
در نرم افزار دو راه دارید. راه اول بخش ثبت سند دستی است که همان فرم بالا را نشان می دهد. تاریخ، شرح، حساب ها و مبلغ ها را وارد می کنید و نرم افزار شماره سند را می دهد و تراز بودن را بررسی می کند.
راه دوم که برای بیشتر کسب و کارها مهم تر است، ثبت عملیات است. شما فاکتور فروش، فاکتور خرید، دریافت وجه یا چک را در بخش خودش ثبت می کنید و اثر آن روی حساب ها خودکار اعمال می شود. اینجا دیگر لازم نیست برای هر فروش فکر کنید کدام حساب بدهکار است. نرم افزار این کار را طبق تنظیماتی که یک بار انجام داده اید تکرار می کند.
نکته اش این است که اگر تنظیم اولیه غلط باشد، اشتباه هم خودکار تکرار می شود. پس در هفته های اول، چند سند سیستمی را باز کنید و مطمئن شوید حساب ها همان هایی هستند که انتظار دارید.
برای یک شرکت کوچک که چند حساب بانکی، هزینه های جاری ماهانه و تعدادی مشتری و تامین کننده ثابت دارد، مهم این است که فاکتورها، چک ها و هزینه ها همه یک جا ثبت شوند و مانده هر طرف حساب همیشه معلوم باشد. نرم افزار حسابداری شرکتی چالاک همین بخش ها را کنار هم دارد و می تواند صورتحساب ها را هم به سامانه مودیان بفرستد.
تفاوت سند حسابداری با اسناد مثبته چیست؟#
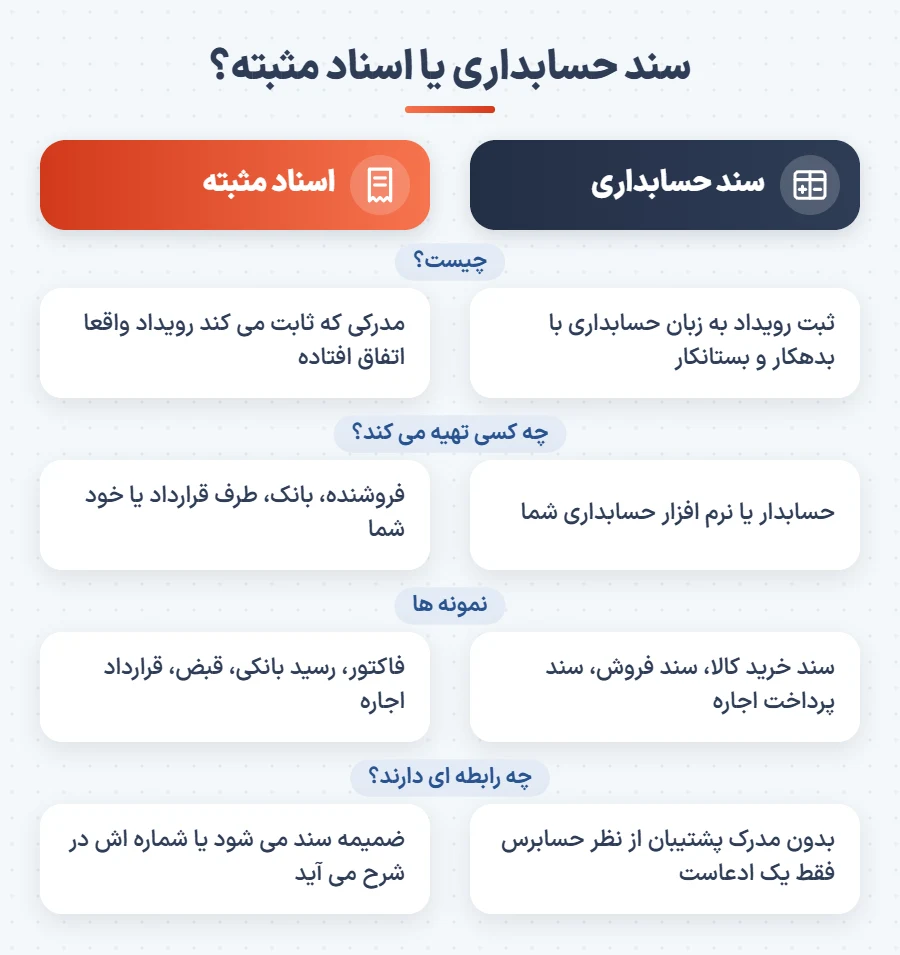
اسناد مثبته مدرک رویداد هستند و سند حسابداری ثبت آن رویداد. فاکتور خرید، رسید بانکی، قرارداد اجاره و فیش حقوق همه اسناد مثبته اند. این ها را طرف مقابل یا بانک صادر می کند و ثابت می کنند چیزی واقعا اتفاق افتاده است.
سند حسابداری را خود شما بر اساس همین مدارک تنظیم می کنید. یک سند می تواند چند مدرک پشتیبان داشته باشد. اسناد مثبته باید ضمیمه سند شوند یا شماره شان در شرح بیاید. سندی که مدرک ندارد، از نظر حسابرس و ممیز مالیاتی فقط یک ادعاست.
اشتباهات رایج در ثبت سند حسابداری#
بیشتر اشتباه هایی که آخر سال وقت حسابدار را می گیرند، از همین چهار مورد می آیند. هر کدام را زود پیدا کنید، اصلاحش یک سند ساده است. دیر پیدا کنید، باید چند ماه سند را دوباره بررسی کنید.
اشتباه در تشخیص حساب بدهکار و بستانکار#
سند با جابه جا شدن دو ستون هنوز تراز است، پس نرم افزار هم خطایی نمی گیرد. نتیجه اش این است که مانده یک حساب دو برابر مبلغ اشتباه از واقعیت فاصله می گیرد. مثلا دریافتی از مشتری که به جای کم کردن طلب، آن را زیاد کرده است. اولین جایی که این اشتباه خودش را نشان می دهد، تماس مشتری ای است که می گوید بدهی ندارد.
ثبت مبلغ اشتباه یا نامتوازن بودن سند#
جابه جا شدن رقم ها، مثلا ۴۵ به جای ۵۴، رایج ترین اشتباه ورود دستی است. یک ترفند قدیمی حسابدارها اینجا به کار می آید. اگر اختلاف دو حساب بر ۹ بخش پذیر باشد، احتمال زیادی دارد که دو رقم جابه جا شده باشند. سند نامتوازن را هم نرم افزار ذخیره نمی کند، ولی در دفتر دستی ممکن است تا تهیه تراز آزمایشی دیده نشود.
ثبت تکراری یا حذف رویدادهای مالی#
وقتی یک فاکتور هم از طریق بخش فروش و هم با سند دستی ثبت شود، درآمد دو بار حساب می شود. برعکسش هم پیش می آید. هزینه ای که فاکتورش گم شده هیچ وقت ثبت نمی شود. تطبیق ماهانه حساب بانک با صورتحساب بانکی بیشتر این موارد را پیدا می کند، چون بانک نه چیزی را دو بار ثبت می کند و نه چیزی را جا می اندازد.
ثبت سند بدون مدارک و مستندات معتبر#
هزینه ای که مدرک ندارد، در رسیدگی مالیاتی معمولا رد می شود و مالیاتش را باید بپردازید. همین سند بی مدرک در حسابرسی هم یک بند در گزارش حسابرس می شود. اینکه حسابرس دقیقا چه مدارکی از شما می خواهد را در مقاله حسابرسی چیست ببینید. راه حل ساده است. مدرک را همان روز اسکن کنید و شماره آن را در شرح سند بنویسید.
جمع بندی#
سند حسابداری یعنی هر رویداد مالی با تاریخ، شرح، مدرک و دو طرف برابر ثبت شود. اگر همین امروز فقط یک کار انجام می دهید، سندهای ماه جاری را باز کنید و ببینید کدام شرح ها کلی هستند و کدام سندها مدرک ضمیمه ندارند. آن ها را تا آخر ماه کامل کنید و بعد سندها را دائم کنید. اگر هنوز همه این کارها را روی کاغذ یا اکسل انجام می دهید، در لیست کامل نرم افزارهای حسابداری نسخه مخصوص صنف خودتان را پیدا کنید تا فاکتورها، چک ها و مانده طرف حساب ها یک جا و بدون ثبت دوباره نگه داشته شوند.